W skrócie
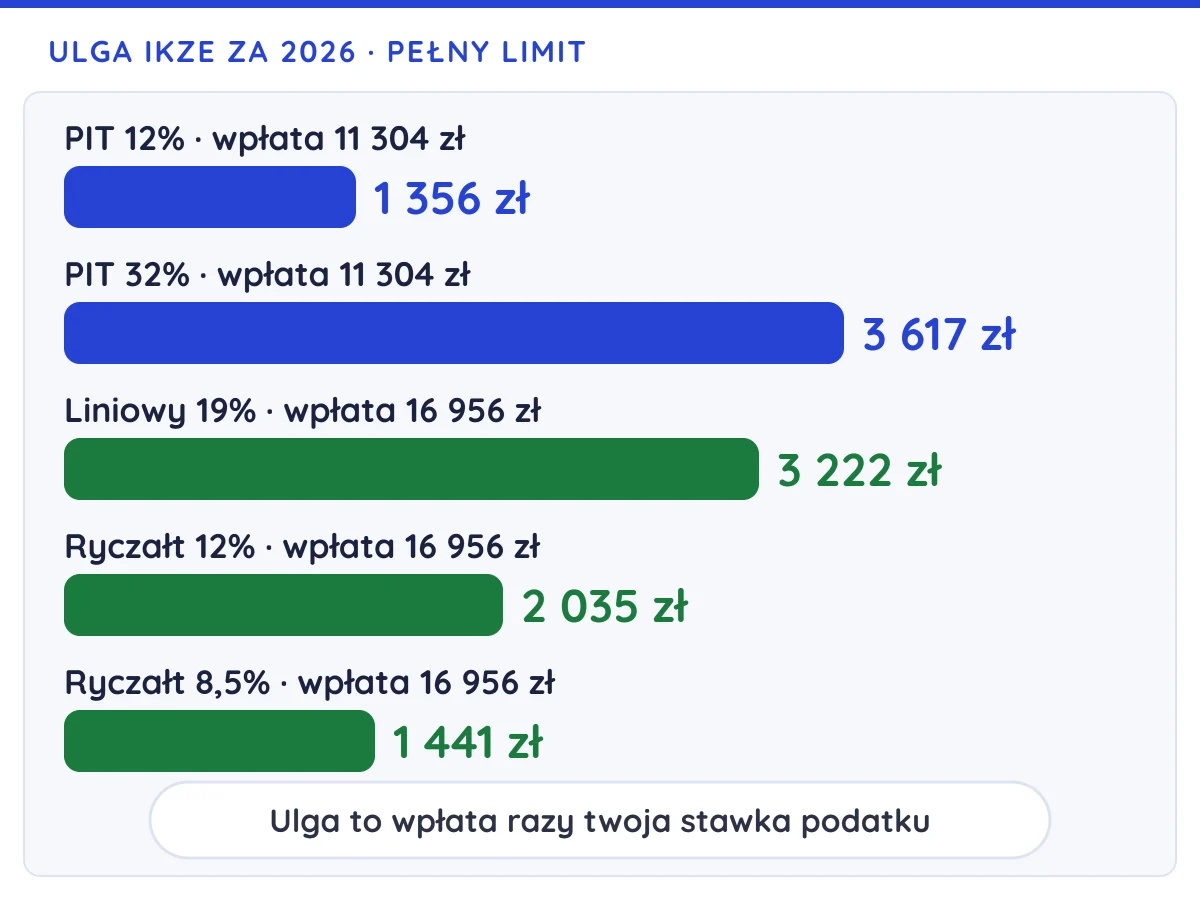
Wpłaty na IKZE odliczasz od dochodu w rocznym PIT, a przy ryczałcie od przychodu. Podatek spada zwykle o twoją stawkę pomnożoną przez wpłatę: przy pełnym limicie na 2026 rok to około 1 356 zł przy stawce 12% i 3 617 zł przy 32%. Ulgę musisz dopisać sam: w usłudze Twój e-PIT przed akceptacją zeznania, a na formularzu w załączniku PIT/O (część B, pole 31). Pokazuję też, jak odliczyć IKZE przy firmie i ryczałcie oraz kiedy ulga nic nie daje.
Odliczenie IKZE od podatku to główny powód, dla którego ludzie zakładają to konto. Wpłaty z danego roku zmniejszają twój dochód w zeznaniu PIT, więc płacisz niższy podatek albo dostajesz większy zwrot. Ulga nie działa jednak sama: musisz ją wpisać w zeznaniu, bo urząd skarbowy nie doda jej za ciebie. Najłatwiej ją stracić, akceptując gotowy PIT bez zmian.
W tym tekście prowadzę jeden główny przykład. Anna pracuje na etacie, ma 70 000 zł dochodu rocznie (po odliczeniu składek na ZUS) i w 2026 roku wpłaca na IKZE cały limit, czyli 11 304 zł. Dla porównania pokazuję też Ewę, która zarabia 140 000 zł i płaci część podatku według stawki 32%. Na liczbach Anny pokazuję, o ile spadnie jej podatek, gdzie wpisać ulgę w PIT i do kiedy musi zdążyć z wpłatą. Osobno omawiam przedsiębiorców na podatku liniowym i ryczałcie, którzy mają wyższy limit, a na ryczałcie odliczają wpłatę od przychodu. Na końcu wyjaśniam, w jakich sytuacjach ulga nic ci nie da.
Jak działa odliczenie IKZE od podatku?
Odliczenie IKZE od podatku polega na tym, że wpłaty z danego roku odejmujesz od dochodu w zeznaniu PIT. Podatek liczy się wtedy od mniejszej kwoty, więc spada o twoją stawkę pomnożoną przez wpłatę. Przy stawce 12% każde 1 000 zł wpłaty obniża podatek o 120 zł, a przy 32% o 320 zł.
Zobaczmy to na przykładzie Anny. Bez IKZE jej podatek za 2026 rok wynosi 4 800 zł: 12% od 70 000 zł minus 3 600 zł kwoty zmniejszającej podatek (to dzięki niej pierwsze 30 000 zł dochodu jest wolne od podatku). Po odliczeniu 11 304 zł podatek liczy się od 58 696 zł i wynosi 3 443,52 zł. Anna płaci więc o 1 356,48 zł mniej.
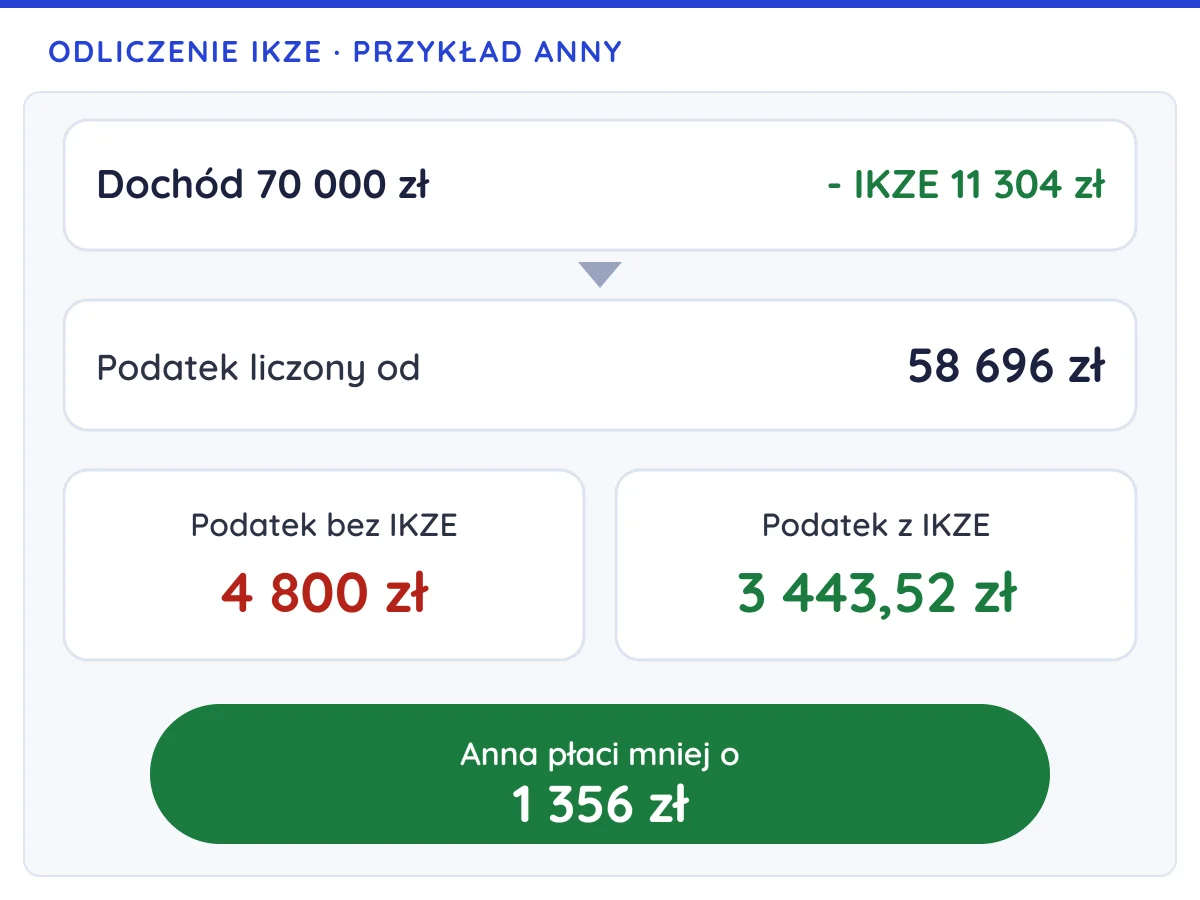
Ulga nie zmniejsza podatku o całą wpłatę, tylko dochód, od którego ten podatek się liczy. Dlatego ta sama wpłata daje różny zwrot w zależności od stawki. Stawkę 32% płacisz od dochodu powyżej 120 000 zł. Ewa ma 140 000 zł dochodu, więc cała jej wpłata 11 304 zł mieści się w tej nadwyżce i obniża podatek o 3 617,28 zł. Jeśli wpłata tylko częściowo mieści się w progu 32%, reszta obniża podatek według 12%.
Gdzie wpisać odliczenie IKZE w PIT krok po kroku?
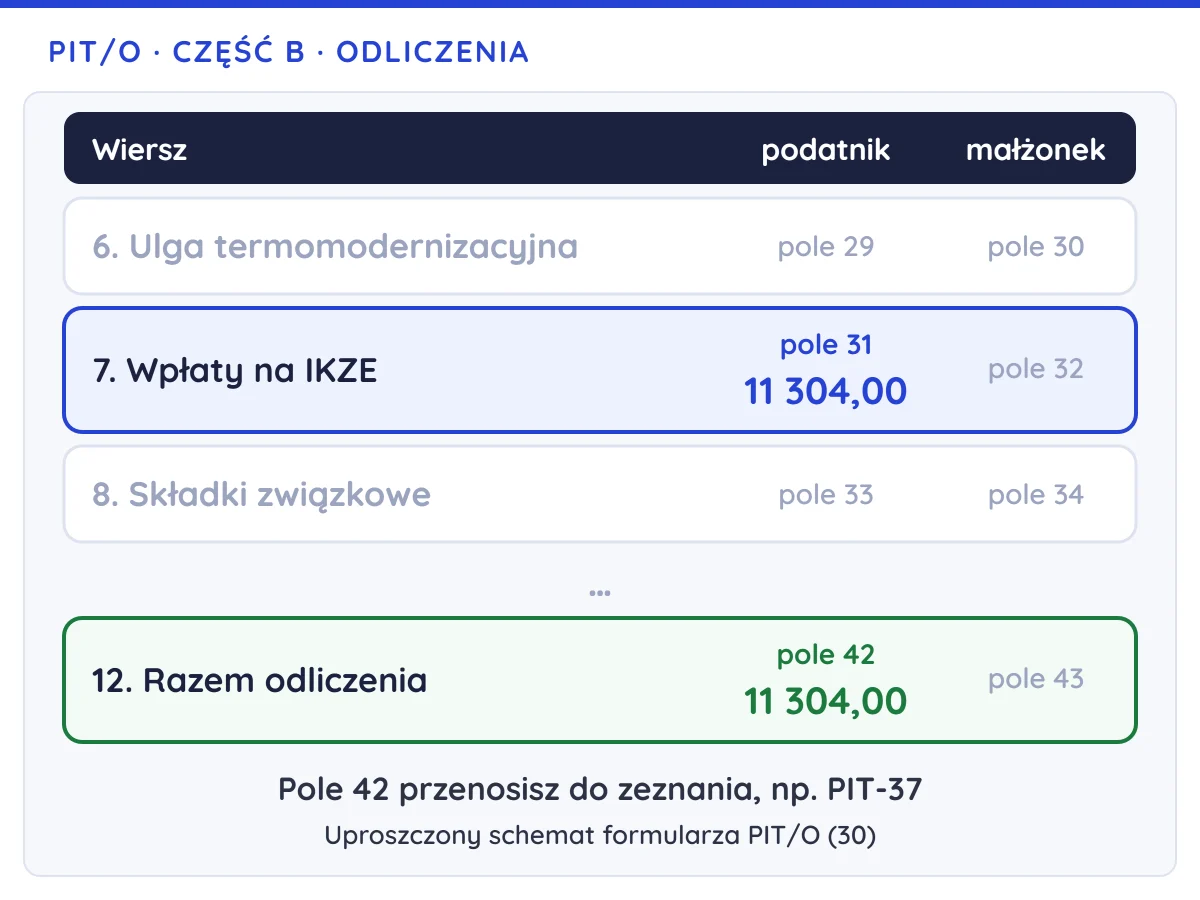
Wpłaty na IKZE wpisujesz w załączniku PIT/O, w części B, w wierszu 7 „Wpłaty na IKZE”. W PIT/O (30) to pole 31 dla ciebie i 32 dla małżonka. Sumę odliczeń z części B (pole 42) przenosisz do zeznania PIT-37, PIT-36, PIT-36L albo PIT-28. W Twoim e-PIT przy PIT-37 wpisujesz tylko kwotę, a system sam tworzy załącznik PIT/O.
Jak dodać IKZE w usłudze Twój e-PIT?
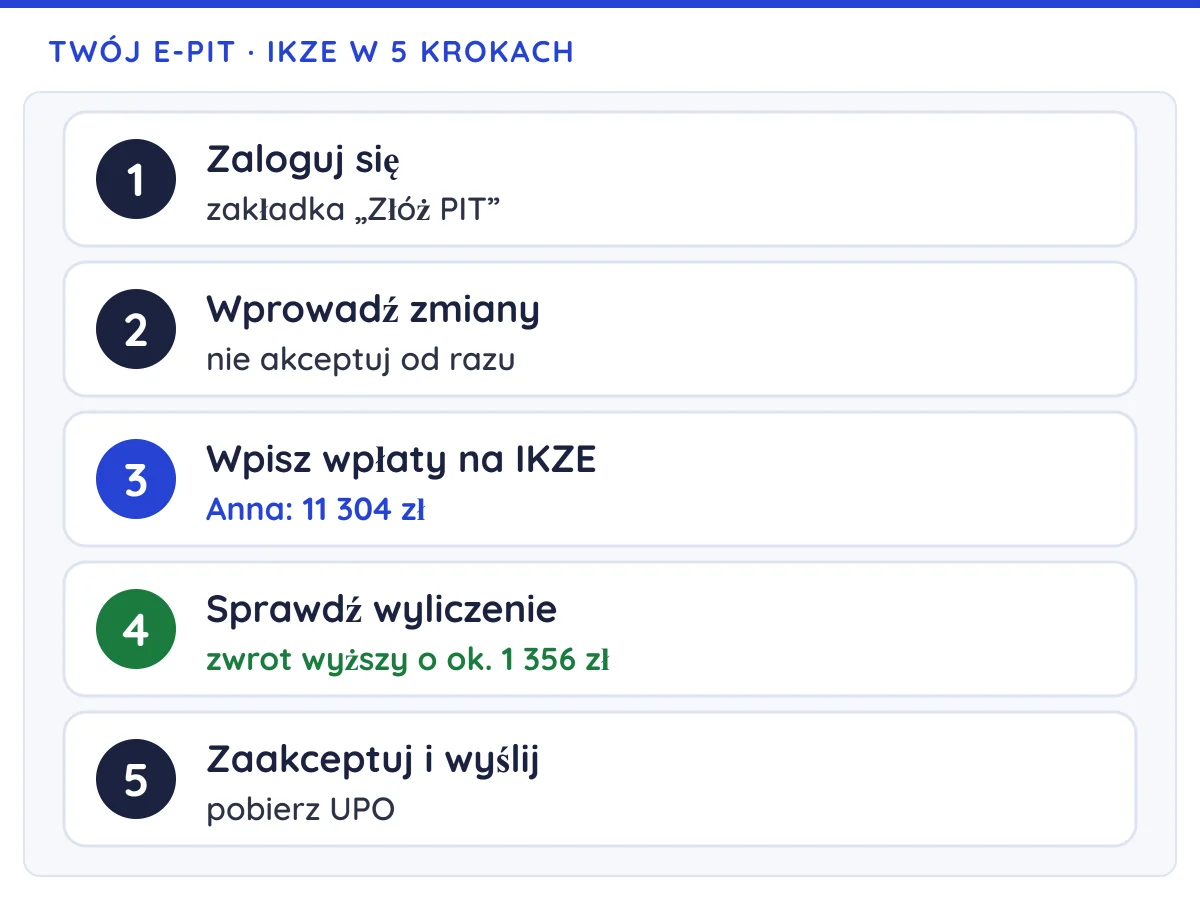
Twój e-PIT to usługa, w której urząd przygotowuje za ciebie zeznanie na podstawie informacji od pracodawcy i innych płatników. Wpłat na IKZE usługa nie uwzględnia automatycznie, więc musisz je dopisać sam. Na przykładzie Anny wygląda to tak:
- Zaloguj się do eUrzędu Skarbowego i wybierz usługę Twój e-PIT. Zalogujesz się na przykład przez aplikację mObywatel, bankowość elektroniczną albo profil zaufany. Po zalogowaniu trafisz do zakładki „Złóż PIT”, w której czeka przygotowany PIT-37.
- Nie akceptuj zeznania od razu, tylko wprowadź w nim zmiany. Zeznanie zaakceptowane bez zmian nie będzie zawierało ulgi.
- Znajdź pozycję „Wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE)” i wpisz sumę wpłat z danego roku, najwyżej do limitu. Anna wpisuje 11 304 zł. Kwota przeniesie się do zeznania, a system sam dołączy załącznik PIT/O.
- Sprawdź wyliczenie. Kwota do zwrotu powinna wzrosnąć, a kwota do zapłaty spaść: u Anny o około 1 356 zł. Jeśli nic się nie zmieniło, a twój podatek nie wynosił zero, wróć do poprzedniego kroku.
- Zaakceptuj i wyślij zmienione zeznanie, a potem pobierz UPO, czyli urzędowe poświadczenie odbioru. To dowód, że zeznanie dotarło do urzędu.
Uważaj na automatyczną akceptację. Jeśli wprowadzisz zmiany, ale ich nie zaakceptujesz i nie wyślesz, 30 kwietnia urząd sam zaakceptuje twój PIT-37 w wersji bez twoich zmian, czyli bez ulgi na IKZE. Ulgę możesz wtedy dopisać w korekcie zeznania, czyli w poprawionej wersji, którą wysyłasz jeszcze raz. PIT-36, PIT-36L i PIT-28 nie akceptują się same, więc te zeznania i tak musisz uzupełnić i wysłać samodzielnie.
Gdzie jest IKZE na formularzu PIT/O?
Jeśli wypełniasz PIT w programie albo na papierze, potrzebujesz załącznika PIT/O. W części B „Odliczenia od dochodu (przychodu)” znajdziesz wiersz 7 „Wpłaty na IKZE”. Swoje wpłaty wpisujesz w polu 31 (kolumna „podatnik”), a przy wspólnym rozliczeniu wpłaty męża albo żony w polu 32 (kolumna „małżonek”). W wierszu 12 „Razem odliczenia od dochodu (przychodu)” wpisujesz sumę wszystkich odliczeń z części B: pole 42 dla ciebie i pole 43 dla małżonka. Jeśli odliczasz tylko IKZE, w polu 42 wpisujesz tę samą kwotę co w polu 31.
Jeśli rozliczasz się wspólnie z małżonkiem, składacie jeden załącznik PIT/O, a wpłaty każdego z was trafiają do jego kolumny. Przy rozliczeniu osobno PIT/O dołącza ten z was, kto korzysta z odliczeń. Jeśli korzystacie oboje, każde dołącza własny załącznik i wpisuje w nim dane identyfikacyjne obojga (część A).
Numery pól pochodzą z obecnej wersji formularza, oznaczonej na dole strony jako „PIT/O (30)”. W projekcie nowej wersji, który Ministerstwo Finansów przedstawiło do konsultacji, wiersz IKZE i numery pól są takie same. W polu 3 na górze formularza wpisz rok, za który się rozliczasz.
Dokąd trafia kwota z PIT/O?
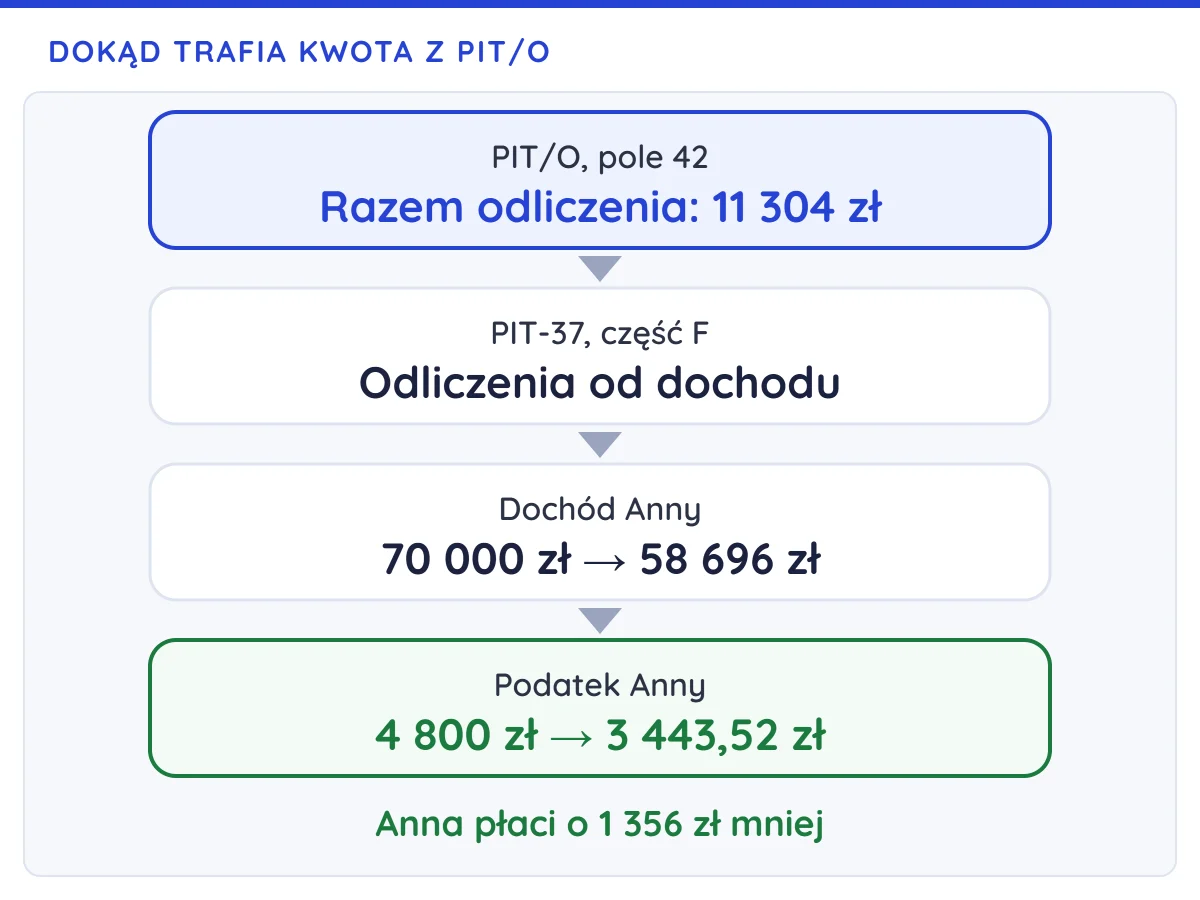
Sumę z pola 42 przepisujesz do zeznania, do wiersza z odliczeniami z części B załącznika PIT/O. W PIT-37 ten wiersz jest w części F „Odliczenia od dochodu”. Po odliczeniu IKZE dochód Anny spada tam z 70 000 zł do 58 696 zł, a od tej kwoty liczy się podatek. Kwotę małżonka z pola 43 wpisujesz w tym samym wierszu PIT-37 albo PIT-36, w kolumnie „małżonek”.
Ile można odliczyć z IKZE w 2026 i 2027 roku?
W zeznaniu za 2026 rok odliczysz wpłaty do 11 304 zł, a przy działalności gospodarczej do 16 956 zł. Za 2027 rok limity wynoszą 12 039,60 zł i 18 059,40 zł. Przy pełnym zwykłym limicie na 2026 rok oszczędzisz od około 1 356 zł przy stawce 12% do około 3 617 zł przy 32%.
| Sposób rozliczenia | Ulga za 2026 | Ulga za 2027 |
|---|---|---|
| Skala, stawka 12% | 1 356,48 zł | 1 444,75 zł |
| Skala, stawka 24% (od 2027, jeśli ustawa wejdzie w życie) | nie dotyczy | 2 889,50 zł |
| Skala, stawka 32% | 3 617,28 zł | 3 852,67 zł |
| Podatek liniowy 19% (limit dla firm) | 3 221,64 zł | 3 431,29 zł |
| Ryczałt 12% (limit dla firm) | 2 034,72 zł | 2 167,13 zł |
| Ryczałt 8,5% (limit dla firm) | 1 441,26 zł | 1 535,05 zł |
Ulga przy wpłacie całego limitu, jeśli cała wpłata mieści się w danym progu podatkowym. Stan na 14.11.2026, na podstawie strony podatki.gov.pl i obwieszczeń o limitach wpłat.
Odliczasz tylko wpłaty zrobione w danym roku i najwyżej do limitu tego roku. Jeśli w 2026 roku wpłacisz 5 000 zł, odliczysz 5 000 zł, a niewykorzystanej reszty limitu nie przeniesiesz na 2027 rok. Dokładne limity i ich historię opisuję w tekście o limitach IKE i IKZE.
Na 2027 rok zapowiada się zmiana. Sejm uchwalił ustawę, która zmienia progi podatkowe. Stawka 12% ma obowiązywać do 130 000 zł dochodu, 24% od dochodu między 130 000 a 150 000 zł, a 32% dopiero powyżej. Na 14 listopada 2026 roku ustawa czeka na decyzję prezydenta.
Jeśli wejdzie w życie, osoba z dochodem od około 142 000 do 150 000 zł odliczy pełny limit IKZE za 2027 rok według stawki 24%, co da około 2 890 zł mniej podatku. Przy dochodzie tuż powyżej 130 000 zł według 24% odliczy tylko część wpłaty, a resztę według 12%.
Co zrobić przed złożeniem PIT z ulgą IKZE?
Wpłać pieniądze na IKZE do 31 grudnia i zachowaj potwierdzenie przelewu z twoimi danymi, danymi odbiorcy, tytułem i kwotą. Zeznanie złożysz od 15 lutego do 30 kwietnia kolejnego roku. Potwierdzenia nie dołączasz do PIT, ale przechowujesz je przez 5 lat od końca roku, w którym złożyłeś zeznanie, na wypadek pytań urzędu.
Wpłata liczy się do roku, w którym bank pobierze pieniądze z twojego konta. Tak uznał Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej z 8 kwietnia 2026 roku. Taka interpretacja chroni jednak tylko osobę, która o nią pytała, więc bezpieczniej wysłać przelew kilka dni wcześniej. Sumę wpłat z całego roku sprawdzisz w historii operacji na rachunku IKZE.
Gdy złożysz zeznanie przez internet, urząd ma 45 dni na zwrot pieniędzy (nadpłaty podatku), a przy papierowym zeznaniu do trzech miesięcy. Szczegóły i aktualne limity podaje też strona o uldze na IKZE na podatki.gov.pl.
IKZE przy działalności gospodarczej i ryczałcie
Przedsiębiorca odlicza IKZE tak jak osoba na etacie, ale ma wyższy limit: 16 956 zł za 2026 rok i 18 059,40 zł za 2027 rok. Na podatku liniowym odliczasz wpłaty od dochodu w PIT-36L, a na ryczałcie od przychodu w PIT-28. W obu przypadkach dołączasz PIT/O. Ulga nie obniża zaliczek, czyli podatku płaconego co miesiąc lub co kwartał, tylko rozliczasz ją w rocznym zeznaniu.
Na podatku liniowym ulga wynosi 19% wpłaty. Przy pełnym limicie na 2026 rok to około 3 222 zł mniej podatku. Na ryczałcie odliczasz wpłatę od przychodu, więc podatek spada o twoją stawkę ryczałtu pomnożoną przez wpłatę: przy 12% i pełnym limicie dla firm to około 2 035 zł, a przy 8,5% około 1 441 zł.
Przy niskim ryczałcie trzeba pamiętać o drugiej stronie IKZE. Przy wypłacie po 65. roku życia (i po wpłatach w co najmniej 5 latach) oddajesz 10% całej kwoty, więc ulga 8,5% nie pokrywa podatku z wypłaty. Kiedy to się opłaca, a kiedy nie, liczę w tekście IKE czy IKZE.
Co, jeśli prowadzisz firmę na podatku liniowym i jednocześnie pracujesz na etacie? W interpretacjach indywidualnych z 2026 roku Dyrektor KIS zgadzał się, że całą wpłatę do wyższego limitu można odliczyć od pensji w PIT-37. Warunek jest taki, że tej wpłaty nie zaliczysz do kosztów firmy, nie odliczysz drugi raz w innym zeznaniu i nie dostaniesz jej zwrotu. Pamiętaj, że takie interpretacje chronią tylko osoby, które o nie wystąpiły.
Kiedy odliczenie IKZE nic ci nie da?
Ulga zmniejsza dochód, od którego liczysz podatek, więc działa tylko wtedy, gdy masz podatek do zmniejszenia. Jeśli twój podatek i tak wynosi zero, wpłata na IKZE niczego nie zwróci. Dotyczy to na przykład osób z dochodem poniżej kwoty wolnej (30 000 zł) albo tych, których cały przychód jest zwolniony z podatku, jak przy uldze dla młodych.
Podobnie jest, gdy wpłata obniży twój dochód poniżej kwoty wolnej. Część wpłaty poniżej tej granicy nie zmniejszy już podatku, a nieodliczonej reszty nie przeniesiesz na kolejne lata. Pieniądze nadal pracują na koncie, ale nie dostajesz za nie ulgi, a przy wypłacie i tak zapłacisz 10% podatku. Taką kwotę lepiej wpłacić na IKE.
Trzecia pułapka to wcześniejsza wypłata. Jeśli wyjmiesz pieniądze z IKZE przed 65. rokiem życia, cała wypłacana kwota doliczy się do twojego przychodu. Zapłacisz od niej podatek według skali, także od wpłat, które wcześniej odliczyłeś.
Podsumowanie
Ulgę IKZE wpisujesz sam w zeznaniu za rok, w którym wpłaciłeś pieniądze: w Twoim e-PIT w pozycji o wpłatach na IKZE, a na formularzu w załączniku PIT/O. Podatek spada o twoją stawkę pomnożoną przez wpłatę: Anna przy 12% oszczędza 1 356 zł, a Ewa przy 32% ponad 3 600 zł. Najważniejsze są dwie daty: wpłata do 31 grudnia i zeznanie z ulgą złożone do 30 kwietnia, zanim urząd sam zaakceptuje twój PIT-37.
Jeśli nie masz jeszcze IKZE, porównaj oferty w rankingu IKE i IKZE. Sam mam IKZE w XTB. Prowadzenie konta jest tam bezpłatne, a akcje i ETF-y kupisz bez prowizji do 100 000 EUR obrotu miesięcznie. Więcej piszę w tekście o IKZE w XTB, a swój zwrot policzysz w kalkulatorze IKE i IKZE.
Ulga za 2026 r. tylko za wpłaty do 31 grudnia
Załóż IKZE w XTB i odlicz wpłaty od podatku
Bez opłaty za prowadzenie konta, z akcjami i ETF-ami bez prowizji do 100 000 EUR obrotu miesięcznie. Przy rejestracji wpisz kod TOPINWESTYCJE, który daje dostęp do rozszerzonego kursu dla początkujących.
Załóż IKZE w XTBZałóż IKE w XTB
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.
Najczęściej zadawane pytania
Gdzie w PIT wpisać ulgę IKZE?
W usłudze Twój e-PIT wpisujesz kwotę w pozycji o wpłatach na IKZE, a system sam dołącza załącznik PIT/O. Na formularzu to część B PIT/O, wiersz 7 „Wpłaty na IKZE”: pole 31 dla podatnika i pole 32 dla małżonka. Sumę odliczeń z pola 42 przenosisz do zeznania PIT-37, PIT-36, PIT-36L albo PIT-28.
Czy Twój e-PIT sam uwzględnia wpłaty na IKZE?
Nie, Twój e-PIT nie wpisuje ulgi IKZE automatycznie. Musisz otworzyć zeznanie, dodać ulgę, wpisać kwotę wpłat, a potem zaakceptować i wysłać zmienione zeznanie. Jeśli tego nie zrobisz, PIT-37 zaakceptuje się sam 30 kwietnia bez ulgi.
Co zrobić, jeśli zapomnę wpisać IKZE w PIT?
Ulgę dopiszesz w korekcie, czyli poprawionej wersji zeznania. Dotyczy to także PIT-37, który Twój e-PIT zaakceptował automatycznie bez ulgi.
Czy wpłata na IKZE z 31 grudnia się liczy?
Prawdopodobnie tak, jeśli bank pobierze pieniądze z twojego konta 31 grudnia. Tak uznał Dyrektor KIS w interpretacji indywidualnej z 8 kwietnia 2026 roku, nawet gdy broker zaksięguje wpłatę później. Interpretacja chroni jednak tylko osobę, która o nią wystąpiła, więc bezpieczniej wysłać przelew kilka dni przed końcem roku.
Ile dostanę zwrotu podatku za IKZE?
Zwrot zależy od wpłaty i twojej stawki podatku. Przy pełnym limicie na 2026 rok (11 304 zł) to około 1 356 zł przy stawce 12% i 3 617 zł przy 32%, jeśli cała wpłata mieści się w tym progu. Przedsiębiorca na podatku liniowym, który wpłaci 16 956 zł, zapłaci około 3 222 zł mniej.
Czy wpłaty na IKZE zmniejszają zaliczki na podatek?
Nie, ulgi IKZE nie uwzględnia się w zaliczkach płaconych w trakcie roku. Odliczasz ją dopiero w rocznym zeznaniu, więc korzyść widzisz po rozliczeniu PIT jako zwrot nadpłaty albo mniejszą dopłatę. Dotyczy to także przedsiębiorców.
Czy mogę odliczyć IKZE na ryczałcie?
Tak, na ryczałcie odliczasz wpłaty na IKZE od przychodu w PIT-28, z załącznikiem PIT/O. Podatek spada wtedy o twoją stawkę ryczałtu pomnożoną przez wpłatę. Przy niskich stawkach, na przykład 8,5%, ulga jest mniejsza niż 10% podatku przy wypłacie z IKZE.
Czy do PIT trzeba dołączyć potwierdzenie wpłaty na IKZE?
Nie, potwierdzeń wpłat nie dołączasz do zeznania. Przechowujesz je przez 5 lat od końca roku, w którym złożyłeś PIT, i pokazujesz, jeśli urząd o nie poprosi. Wystarczy potwierdzenie przelewu z danymi wpłacającego i odbiorcy, tytułem i kwotą.
Zastrzeżenie
Ten tekst wyjaśnia zasady ulgi i nie zastępuje porady księgowego ani doradcy podatkowego. Przepisy i formularze opisuję według stanu na 14 listopada 2026 roku. Przed złożeniem zeznania sprawdź aktualne informacje na podatki.gov.pl. Jeśli twoja sytuacja jest nietypowa, na przykład prowadzisz firmę na podatku liniowym i jednocześnie pracujesz na etacie, zapytaj księgowego albo doradcę podatkowego.