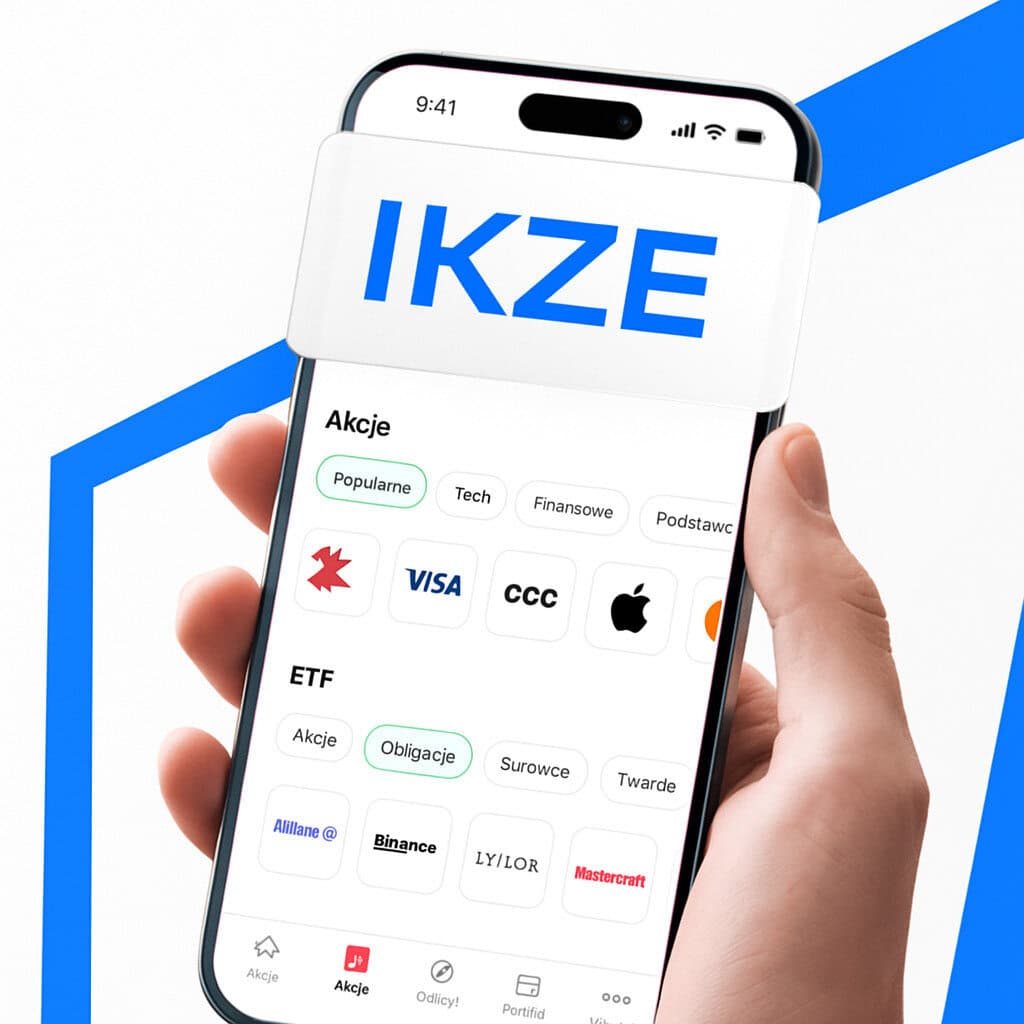
XTB udostępniło swoim klientom konto IKZE, czyli indywidualne konto zabezpieczenia emerytalnego. Czy warto założyć konto IKZE w XTB? Jakie zalety i jakie wady ma ten rachunek i, przede wszystkim, dlaczego w ogóle warto mieć IKZE? Poniżej przechodzę przez zasady, koszty i cały proces zakładania konta, a ponieważ zbliża się koniec roku, wyjaśniam też, do kiedy wpłacić pieniądze, żeby odliczyć je w PIT za 2026 r.
W skrócie
- Wpłaty na IKZE odliczasz od podstawy opodatkowania w rocznym PIT. W 2026 r. możesz wpłacić do 11 304 zł (przedsiębiorcy do 16 956 zł), a do odliczenia w zeznaniu za 2026 r. liczą się wpłaty zaksięgowane do 31 grudnia 2026 r. Na 2027 r. prognoza to około 12 039,60 zł (przedsiębiorcy 18 059,40 zł).
- Po 65. roku życia i wpłatach w co najmniej 5 latach kalendarzowych wypłata jest opodatkowana ryczałtem 10%, bez podatku Belki od zysków.
- IKZE w XTB to akcje i ETF-y bez prowizji do 100 000 EUR obrotu miesięcznie, bez opłaty za brak aktywności i bez opłaty za przechowywanie. Minusy to konto tylko w PLN (przewalutowanie 0,5%) i brak możliwości przeniesienia IKZE z innej instytucji.
- Moja ocena XTB: 9,2/10 i 1. miejsce w rankingu kont maklerskich, a samo IKE i IKZE w XTB zajmuje 1. miejsce (9,3/10) w rankingu IKE i IKZE.
✅ Dobry wybór, jeśli
- płacisz podatek w II progu albo prowadzisz firmę i chcesz co roku obniżać PIT,
- chcesz sam wybierać akcje i ETF-y z GPW, Europy i USA,
- wpłacasz regularnie mniejsze kwoty (ułamki od 10 zł),
- zakładasz pierwsze IKZE i chcesz obsługiwać je w aplikacji i na komputerze.
❌ Słabszy wybór, jeśli
- masz już IKZE w innej instytucji (przeniesienie do XTB jest jeszcze niedostępne),
- chcesz trzymać na IKZE obligacje skarbowe lub fundusze inwestycyjne,
- kupujesz głównie zagraniczne ETF-y i przeszkadza ci 0,5% przewalutowania.
Najważniejsze cechy konta IKZE w XTB
Konto IKZE w XTB to rachunek maklerski w III filarze, na który w 2026 r. wpłacisz do 11 304 zł (przedsiębiorcy do 16 956 zł), a każdą wpłatę odliczysz od podstawy opodatkowania w rocznym PIT. Akcje i ETF-y kupujesz bez prowizji do 100 000 EUR obrotu miesięcznie, także ułamkowo od 10 zł, natomiast samo konto nie generuje stałych opłat, więc realnym kosztem jest w praktyce tylko 0,5% za przewalutowanie przy zagranicznych instrumentach.
| Parametr | IKZE w XTB |
|---|---|
| Koszty | |
| Prowizja od akcji i ETF-ów | 0% do 100 000 EUR obrotu miesięcznie, powyżej 0,2% (min. 10 EUR) |
| Opłata za prowadzenie, brak aktywności i przechowywanie | brak |
| Przewalutowanie | 0,5% (konto prowadzone tylko w PLN) |
| Przeniesienie IKZE z XTB do innej instytucji | 200 zł w ciągu 12 miesięcy od umowy, później bezpłatnie |
| Oferta | |
| Instrumenty | ponad 9 800 akcji i ETF-ów z GPW, Europy i USA (bez CFD) |
| Inwestycje ułamkowe | tak, od 10 zł |
| Oprocentowanie wolnych środków | tak, według bieżących stawek XTB |
| Platforma | aplikacja i platforma webowa (konto zakładasz w aplikacji) |
| Zasady konta | |
| Limit wpłat w 2026 r. | 11 304 zł (przedsiębiorcy 16 956 zł) |
| Limit wpłat w 2027 r. (prognoza) | ok. 12 039,60 zł (przedsiębiorcy ok. 18 059,40 zł) |
| Minimalna wpłata | 1 zł |
| Kto może założyć | pełnoletni z polską rezydencją podatkową i kontem w XTB |
| Przeniesienie IKZE z innej instytucji do XTB | jeszcze niedostępne (XTB zapowiada je wkrótce) |
Stan na 25 października 2026 r., na podstawie strony IKZE i tabeli opłat XTB; limit 2027 według projektu budżetu.
Co to jest konto IKZE?
IKZE to dobrowolne konto emerytalne działające od 1 stycznia 2012 r. w III filarze systemu emerytalnego. Zostało wprowadzone ustawą nowelizującą przepisy o indywidualnych kontach emerytalnych jako uzupełnienie wcześniej istniejącego IKE. Kluczową różnicą wobec IKE jest silniejsza preferencja podatkowa już w momencie wpłaty: wpłaty można odliczyć od podstawy opodatkowania w rocznym PIT, co jest szczególnie korzystne dla przedsiębiorców oraz osób, które znajdują się w II progu podatkowym (32%).
Podstawowe zasady IKZE:
- Ulga podatkowa: wpłaty na IKZE możesz odliczyć od podstawy opodatkowania w rocznym PIT, co obniża należny podatek. Przy wypłacie po ukończeniu 65 lat (i wpłatach w co najmniej 5 latach) cała kwota objęta jest ryczałtowym podatkiem 10%. Zwrot środków przed 65. rokiem życia oznacza rozliczenie całej kwoty według skali podatkowej (12% lub 32%).
- Dobrowolność: oszczędzanie na IKZE jest w pełni dobrowolne. Konto możesz otworzyć w dowolnym momencie i samodzielnie decydujesz o wysokości oraz częstotliwości wpłat.
- Limity wpłat: limit ogłaszany jest co roku. W 2026 r. wynosi on 11 304 zł, a dla osób prowadzących działalność gospodarczą 16 956 zł (obwieszczenie MRPiPS z 10 listopada 2025 r., M.P. poz. 1156). Dla porównania w 2025 r. było to 10 407,60 zł i 15 611,40 zł, ponieważ limit rośnie razem z prognozowanym przeciętnym wynagrodzeniem.
- Forma inwestowania: IKZE może przyjąć różne formy, m.in. rachunek oszczędnościowy, rachunek maklerski, fundusz inwestycyjny czy polisę z funduszem kapitałowym. Wybór zależy od Twojej skłonności do ryzyka i tego, czy chcesz samodzielnie dobierać inwestycje.
- Dostępność środków: choć celem jest emerytura, pieniądze można wycofać wcześniej. Taki zwrot obejmuje jednak całość zgromadzonych środków, kończy umowę, a cała kwota jest doliczana do dochodu i opodatkowana według skali.
Ile można zyskać na uldze podatkowej z IKZE?
Zwrot podatku zależy od Twojej stawki. Jeśli rozliczasz się według skali i w 2026 r. wpłacisz pełny limit 11 304 zł, przy stawce 12% obniżysz podatek o około 1 356 zł, a przy stawce 32% nawet o około 3 617 zł, co potwierdzają też wyliczenia na stronie IKZE w XTB. Przedsiębiorca na podatku liniowym 19%, który wpłaci swój limit 16 956 zł, obniży podatek o około 3 222 zł. To pieniądze, które wracają do Ciebie co roku, niezależnie od tego, jak zachowa się rynek, dlatego właśnie IKZE jest tak atrakcyjne dla osób w drugim progu i dla przedsiębiorców.
Trzeba jednak pamiętać o drugiej stronie medalu: ulga nie jest „za darmo”, bo przy wypłacie po 65. roku życia zapłacisz 10% od całej kwoty. Mimo to w większości scenariuszy rachunek wychodzi na plus, ponieważ odliczenie liczysz według swojej stawki PIT (12%, 19% lub 32%), a zysk z inwestycji nie jest objęty 19% podatkiem Belki.
Do kiedy wpłacić na IKZE, żeby odliczyć wpłatę w PIT za 2026 rok?
Wpłatę na IKZE odliczysz w zeznaniu za rok, w którym trafiła na konto, dlatego żeby obniżyć PIT za 2026 r., pieniądze muszą zostać zaksięgowane na IKZE najpóźniej 31 grudnia 2026 r. Wpłata z 2 stycznia 2027 r. pomniejszy już dopiero podatek za 2027 r. i jednocześnie zużyje limit na 2027 r.
W XTB wpłata na IKZE to przeksięgowanie złotówek z Twojego zwykłego rachunku w PLN (tzw. rachunku powiązanego), które trwa kilka sekund, a samo konto w XTB zasilisz błyskawicznie, np. szybkim przelewem przez PayU. Mimo to nie zostawiaj wpłaty na 31 grudnia: przy uldze podatkowej liczy się data zaksięgowania na IKZE, a jeśli coś pójdzie nie tak, w sylwestra zostaje niewiele czasu na wyjaśnienia, więc ze względów formalnych bezpieczniej zrobić to kilka dni wcześniej. Odliczenie wykazujesz potem w zeznaniu składanym wiosną 2027 r.
Na 2027 r. limit IKZE wyniesie według projektu budżetu około 12 039,60 zł, a dla przedsiębiorców około 18 059,40 zł, czyli 1,2 i 1,8 prognozowanego wynagrodzenia 10 033 zł, co przelicza m.in. Plan Majątku. To jeszcze prognoza: oficjalną kwotę ministerstwo poda w obwieszczeniu, zwykle w listopadzie, i do tego czasu warto traktować te liczby orientacyjnie.
Co jeszcze warto wiedzieć o IKZE?
- Według ustawy IKZE może założyć osoba, która ukończyła 16 lat (niepełnoletni mogą wpłacać tylko do wysokości dochodów z umowy o pracę). W XTB konto otworzysz po ukończeniu 18 lat, mając polską rezydencję podatkową. Górnej granicy wieku nie ma.
- Można mieć tylko jedno IKZE w danej chwili. Limit wpłat jest roczny i się nie kumuluje, więc niewykorzystanej kwoty z jednego roku nie przeniesiesz na kolejny.
- Dywidendy i odsetki od wolnych środków zasilają IKZE, ale nie zmniejszają rocznego limitu wpłat.
- Środki z IKZE podlegają dziedziczeniu. Możesz wskazać osoby uposażone, a jeśli tego nie zrobisz, środki trafiają do spadkobierców na ogólnych zasadach. Osoba uprawniona może wypłacić pieniądze (z 10% podatkiem) albo przenieść je wypłatą transferową na własne IKZE, wtedy podatku nie płaci. Podatku od spadków i darowizn nie ma.
Kiedy mogę wypłacić środki z konta IKZE?
To jedno z najczęstszych pytań przed otwarciem IKZE. Wpłata na IKZE nie oznacza „zamrożenia” pieniędzy na zawsze, bo zwrotu możesz zażądać w dowolnym momencie. Jeśli jednak chcesz skorzystać z pełnej preferencji podatkowej, musisz spełnić dwa warunki:
- Wiek i moment wypłaty: środki można wypłacić z preferencją podatkową po ukończeniu 65. roku życia.
- Regularność wpłat: trzeba zasilać IKZE w co najmniej 5 dowolnych latach kalendarzowych (nie muszą być kolejne).
Jak wygląda wcześniejsza wypłata z konta IKZE?
- Możesz to zrobić w każdej chwili, ale jest to tzw. zwrot, który obejmuje całość środków na koncie (nie da się wypłacić np. połowy) i oznacza rozwiązanie umowy.
- Cała zwracana kwota (wpłaty i zyski) jest doliczana do Twoich dochodów w rocznym PIT i opodatkowana według skali (obecnie 12% lub 32%). W praktyce oddajesz więc ulgę, z której korzystałeś przy odliczaniu wpłat.
- Wyjątkiem jest wypłata transferowa, czyli przeniesienie IKZE do innej instytucji. Nie jest traktowana jak zwrot, więc nie tracisz preferencji podatkowych.
Kiedy otrzymam pełne korzyści podatkowe z konta IKZE?
Po ukończeniu 65 lat i spełnieniu warunku 5 lat wpłat:
- Całość zgromadzonych środków jest objęta zryczałtowanym podatkiem 10%.
- Nie ma podatku Belki od zysków kapitałowych.
- Środki możesz wypłacić jednorazowo albo w ratach.

Krótko mówiąc: IKZE daje możliwość wcześniejszego zwrotu, ale pełna korzyść podatkowa wymaga cierpliwości, czyli 65 lat życia i minimum pięciu lat wpłat.
Czy można dalej oszczędzać na IKZE po 65 roku życia?
Tak, możesz dalej wpłacać na IKZE także po 65. roku życia, a osoby, które wcześniej nie miały IKZE, mogą je otworzyć bez względu na wiek.
Jak działa konto IKZE w XTB?
Konto IKZE w XTB funkcjonuje bardzo podobnie jak standardowe konto maklerskie u tego brokera. Kupujesz akcje i ETF-y bez prowizji do 100 000 euro obrotu miesięcznie (próg liczony łącznie dla wszystkich Twoich rachunków; powyżej niego prowizja wynosi 0,2%, minimum 10 EUR), masz dostęp do ponad 9 800 akcji i ETF-ów z Polski, Europy i USA, a wolne środki są oprocentowane według aktualnych stawek XTB. Akcje i ETF-y kupisz też ułamkowo, już od 10 zł (XTB jest jedynym brokerem w Polsce, który oferuje ułamkowe akcje i ETF-y na IKE i IKZE), więc nawet niewielka miesięczna wpłata może być od razu w pełni zainwestowana. Minimalna wpłata to 1 zł. Na IKZE nie ma natomiast kontraktów CFD, które ze względu na wbudowaną dźwignię finansową obarczone są znacznie większym ryzykiem, i moim zdaniem to dobre rozwiązanie na koncie emerytalnym.
W 2026 r. doszło też istotne ułatwienie: od lipca IKE i IKZE obsłużysz nie tylko w aplikacji, ale również na platformie webowej, o czym pisał Parkiet. Przy większym portfelu i regularnym dokupowaniu ETF-ów praca na komputerze jest po prostu wygodniejsza.

Szczegóły oferty możesz też sprawdzić na stronie IKZE w XTB.
Czy są różnice pomiędzy ofertą IKZE a zwykłym kontem maklerskim?
Kilka różnic działa na korzyść IKZE. Zgodnie z tabelą opłat i prowizji XTB z 30 września 2026 r. na IKZE (i rachunku z nim powiązanym) nie jest pobierana opłata za brak aktywności (10 EUR miesięcznie na zwykłym koncie, jeśli przez rok nie zawierasz transakcji i przez 90 dni nie wpłacasz środków), ani opłata za przechowywanie papierów wartościowych, która na zwykłym rachunku wynosi 0,02% rocznie od nadwyżki portfela ponad 250 000 EUR. Jedyna opłata specyficzna dla IKZE to 200 zł za przeniesienie konta z XTB do innej instytucji przed upływem 12 miesięcy od zawarcia umowy; po tym czasie wypłata transferowa jest bezpłatna.
Są też ograniczenia. Konto IKZE prowadzone jest wyłącznie w PLN (na zwykłym koncie można otworzyć rachunki w EUR i USD), więc przy zakupie zagranicznych akcji i ETF-ów zapłacisz 0,5% za przewalutowanie. Samo konto założysz tylko w aplikacji mobilnej, ale później inwestujesz na IKZE zarówno w aplikacji, jak i na platformie webowej. Według XTB na dziś nie da się też przenieść do XTB IKZE prowadzonego w innej instytucji; broker zapowiada, że ta opcja pojawi się wkrótce (przy IKE przeniesienie działa już normalnie). W ofercie nie ma również obligacji skarbowych ani funduszy, więc jeśli wolisz spokojniejsze instrumenty, rozważ IKZE w banku lub TFI, które porównuję w rankingu kont maklerskich.
Jak założyć konto IKZE w XTB?
Konto IKZE zakładamy w aplikacji mobilnej, klikając w zakładkę „Portfolio”, a następnie wybierając opcję „Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE)”. Co ważne, żeby założyć konto IKZE, konieczne jest posiadanie już zwykłego konta w XTB (rachunku w PLN), ukończone 18 lat i polska rezydencja podatkowa.

Następnie zostajemy zapytani, czy chcemy stworzyć nowe konto IKZE, czy przenieść je z innej instytucji. Na dzień aktualizacji przeniesienie nie jest jeszcze dostępne, więc jeśli masz już IKZE gdzie indziej, na razie nie otworzysz drugiego w XTB.

Następnie pojawia się ekran, w którym musimy potwierdzić, że można posiadać tylko jedno konto IKZE, oraz wskazać, w jakim celu zakładamy konto (standardowo czy w związku z prowadzoną działalnością gospodarczą, od czego zależy limit wpłat). W kolejnym kroku wskazujemy swoich uposażonych i to, jaki procentowy udział powinien otrzymać każdy z nich:

Kolejne kroki to właściwie koniec procesu, który trwa około 5 minut: zawieramy umowę, zaznaczając wymagane zgody, a całość odbywa się online.

Udało się, Twoje konto IKZE jest gotowe na inwestycje. Proces jest naprawdę szybki i prosty, więc za takie rozwiązanie należy się duży plus.

Teraz możemy już zasilić konto IKZE i inwestować z preferencjami podatkowymi. Aplikacja pokazuje, ile z rocznego limitu już wykorzystałeś, i nie pozwoli go przekroczyć.

Dlaczego warto założyć konto IKZE w XTB? Opinia
Wskazanie zalet konta IKZE w XTB to w dużej mierze przedstawienie głównych atutów standardowego konta maklerskiego, a na tym tle XTB wyraźnie wyróżnia się wśród konkurencji. Jak IKZE w XTB wypada na tle mBanku, DM BOŚ, Aliora, ING i innych instytucji, w tym ile zapłacisz u nich po końcu promocji, pokazuję w rankingu IKE i IKZE 2026.
 9,2 ★★★★★
XTB oceniam według tych samych kryteriów i wag co wszystkich brokerów w rankingu kont maklerskich: koszty 10/10, oferta 8/10, bezpieczeństwo 9/10, platforma i obsługa 9/10, IKE/IKZE i podatki 10/10. Wynik końcowy to 9,2/10 i 1. miejsce, a konto IKZE jest jednym z powodów tak wysokiej oceny.
✅ Zalety
- Koszty: inwestowanie bez prowizji do 100 000 euro obrotu miesięcznie, brak opłaty za prowadzenie konta, za brak aktywności i za przechowywanie.
- Wybór instrumentów: ponad 9 800 akcji i ETF-ów z Polski i zagranicy.
- Akcje ułamkowe na IKZE: XTB to jedyny broker w Polsce, który pozwala kupować ułamkowe akcje i ETF-y na IKE i IKZE, już od 10 zł, więc kupisz część drogiej akcji czy ETF-u i całą wpłatę od razu zainwestujesz.
- Aplikacja i platforma webowa: w mojej ocenie jedna z najwygodniejszych aplikacji inwestycyjnych na polskim rynku, a od 2026 r. IKZE obsłużysz także na komputerze. Na bieżąco widać też wykorzystanie rocznego limitu wpłat.
- Oprocentowanie wolnych środków: jeśli nie wiesz jeszcze, w co zainwestować, albo akurat nie widzisz na rynku okazji, Twoje środki na IKZE są oprocentowane według aktualnych stawek XTB.
❌ Wady
- konto otworzysz tylko w aplikacji mobilnej,
- brak możliwości przeniesienia IKZE z innej instytucji (stan na październik 2026 r.),
- konto tylko w PLN, więc przy zagranicznych akcjach i ETF-ach płacisz 0,5% za przewalutowanie,
- brak obligacji i funduszy, a przeniesienie IKZE z XTB w ciągu pierwszych 12 miesięcy kosztuje 200 zł.
XTB z najlepszym kontem IKZE?
Konto IKZE w XTB oferuje szereg zalet, które widać już na pierwszy rzut oka, i nie ograniczają się one jedynie do niskich prowizji. Decydując się na ten rachunek, zyskujemy dostęp do stale rozwijającej się oferty XTB, zarówno w zakresie produktów inwestycyjnych, jak i funkcjonalności platformy. Posiadanie jednego konta w dużej, regulowanej instytucji, zamiast rozpraszania środków między różnymi podmiotami, to po prostu wygodniejsze i bardziej przejrzyste rozwiązanie.
Warto jednak mieć na uwadze kilka ograniczeń. Konto IKZE nie pozwala na prowadzenie subkont walutowych w EUR czy USD, co oznacza, że przy zagranicznych instrumentach obowiązuje opłata za przewalutowanie w wysokości 0,5%. Jeśli masz już IKZE w innej instytucji, na razie nie przeniesiesz go do XTB.
Mimo tych mankamentów inwestycje ułamkowe od 10 zł, brak opłat za prowadzenie i przechowywanie, oprocentowanie środków oraz możliwość inwestowania w akcje i ETF-y z całego świata bez prowizji (do wspomnianego limitu) sprawiają, że konto IKZE w XTB to jedna z najciekawszych propozycji na rynku, szczególnie dla osób, które same chcą wybierać akcje i ETF-y. Jeśli zastanawiasz się, które konto emerytalne otworzyć najpierw, zajrzyj też do mojej opinii o koncie IKE w XTB, a o tym, jak rozliczyć zwykłe konto w XTB, piszę w poradniku jak rozliczyć podatek z XTB.
Od 1 stycznia 2027 r. dojdzie jeszcze Osobiste Konto Inwestycyjne (OKI) ze zwolnieniem z podatku Belki do 100 000 zł wartości aktywów, co zbiera m.in. Rankia. OKI nie daje jednak odliczenia wpłat od dochodu, więc dla osób w drugim progu i przedsiębiorców IKZE nadal pozostanie najmocniejszą ulgą podatkową dostępną dla inwestora indywidualnego. Jeśli masz jeszcze niewykorzystany limit za 2026 r., konto IKZE w XTB założysz w kilka minut, a pełną ocenę brokera znajdziesz w mojej recenzji konta XTB.
Chcesz odliczyć wpłatę na IKZE w PIT za 2026 rok? Sprawdź aktualną ofertę.
Inwestowanie jest ryzykowne. CFD są złożonymi instrumentami i wiążą się z dużym ryzykiem szybkiej utraty środków z powodu dźwigni finansowej. 77% rachunków inwestorów detalicznych odnotowuje straty w wyniku handlu CFD u tego dostawcy. Zastanów się, czy rozumiesz, jak działają CFD, i czy możesz pozwolić sobie na wysokie ryzyko utraty pieniędzy. Artykuł ma charakter edukacyjny, nie jest rekomendacją inwestycyjną ani poradą podatkową.
Najczęściej zadawane pytania o IKZE w XTB
Ile można wpłacić na IKZE w XTB w 2026 roku?
W 2026 r. na IKZE w XTB wpłacisz maksymalnie 11 304 zł, a jeśli prowadzisz działalność gospodarczą, 16 956 zł. Żeby odliczyć wpłatę w PIT za 2026 r., musi ona trafić na IKZE do 31 grudnia, a niewykorzystanej kwoty nie da się później „nadrobić”; aplikacja XTB na bieżąco pokazuje, ile już wpłaciłeś, i nie przyjmie wpłaty ponad limit.
Ile wyniesie limit IKZE w 2027 roku?
Według projektu ustawy budżetowej limit IKZE na 2027 r. wyniesie około 12 039,60 zł, a dla osób prowadzących działalność gospodarczą około 18 059,40 zł. Oficjalne kwoty poda obwieszczenie ministerstwa, które zwykle ukazuje się w listopadzie.
Czy konto IKZE w XTB jest płatne?
Samo konto jest bezpłatne: XTB nie pobiera na IKZE opłaty za prowadzenie, za brak aktywności ani za przechowywanie papierów wartościowych. Akcje i ETF-y kupujesz bez prowizji do 100 000 EUR obrotu miesięcznie, więc w praktyce kosztem jest 0,5% za przewalutowanie, a jednorazowo 200 zł, jeśli przeniesiesz IKZE z XTB w ciągu pierwszych 12 miesięcy.
Czy mogę przenieść IKZE z innej instytucji do XTB?
Na dzień aktualizacji jeszcze nie, choć XTB zapowiada, że przeniesienie IKZE z innej instytucji pojawi się wkrótce. Ponieważ przepisy pozwalają mieć tylko jedno IKZE, osoba, która prowadzi już takie konto w banku czy innym biurze maklerskim, musi na razie poczekać, zamiast zakładać drugie w XTB.
Co się stanie, jeśli wypłacę pieniądze z IKZE przed 65. rokiem życia?
Wcześniejsza wypłata to w praktyce tzw. zwrot, który obejmuje całość środków i kończy umowę, bo przepisy nie przewidują częściowej wypłaty przed 65. rokiem życia. Cała kwota (wpłaty i zyski) jest wtedy doliczana do Twojego dochodu w rocznym PIT i opodatkowana według skali 12% lub 32%, co oznacza, że w praktyce oddajesz ulgę, z której wcześniej korzystałeś.