W skrócie
OKI nie zastępuje IKE ani IKZE, a wszystkie trzy konta możesz mieć jednocześnie. IKZE obniża PIT za rok, w którym wpłacasz. IKE zwalnia zysk z podatku przy wypłacie po 60. roku życia. OKI daje dostęp do pieniędzy w każdej chwili i brak podatku Belki, ale ma własny podatek od wartości konta, z którego zwolnione jest 100 000 zł, głównie w polskich akcjach i obligacjach. Pokazuję, co trzymać na którym koncie i od którego zacząć, a krótki test podpowie kolejność wpłat.
OKI czy IKE, a może najpierw IKZE? Od 1 stycznia 2027 r. do dwóch kont emerytalnych dochodzi trzecie konto z ulgą podatkową, czyli Osobiste Konto Inwestycyjne. Na każdym z nich możesz inwestować w akcje, ETF-y i obligacje, ale podatek działa na każdym inaczej. Dlatego pytanie, które konto jest lepsze, nie ma jednej odpowiedzi. Lepiej zapytać, które pieniądze wpłacić na które konto.
Sam mam IKE i IKZE w XTB, a OKI zamierzam założyć, gdy tylko ruszy. Nie traktuję tych kont jak konkurentów, bo każde robi coś innego. IKZE co roku zmniejsza podatek dochodowy. IKE chroni przed podatkiem zysk, który odbierzesz na emeryturze. Na OKI inwestujesz bez podatku Belki (19% od zysków), a po pieniądze możesz sięgnąć w każdej chwili.
W tym tekście porównuję trzy konta w jednej tabeli i pokazuję, co opłaca się trzymać na każdym z nich. Liczę też jeden przykład: 10 000 zł wpłacane co roku przez 25 lat. Jeśli wolisz szybką podpowiedź, w sekcji o kolejności wpłat znajdziesz test z czterema pytaniami.
Czym różni się OKI od IKE i IKZE?
OKI różni się od IKE i IKZE tym, kiedy działa ulga i kiedy możesz wypłacić pieniądze. IKZE obniża podatek dochodowy za rok, w którym wpłacasz, IKE zwalnia zysk z podatku przy wypłacie po 60. roku życia, a na OKI nie płacisz podatku Belki od pierwszego dnia i nie czekasz na emeryturę. W zamian OKI ma własny podatek od wartości konta.
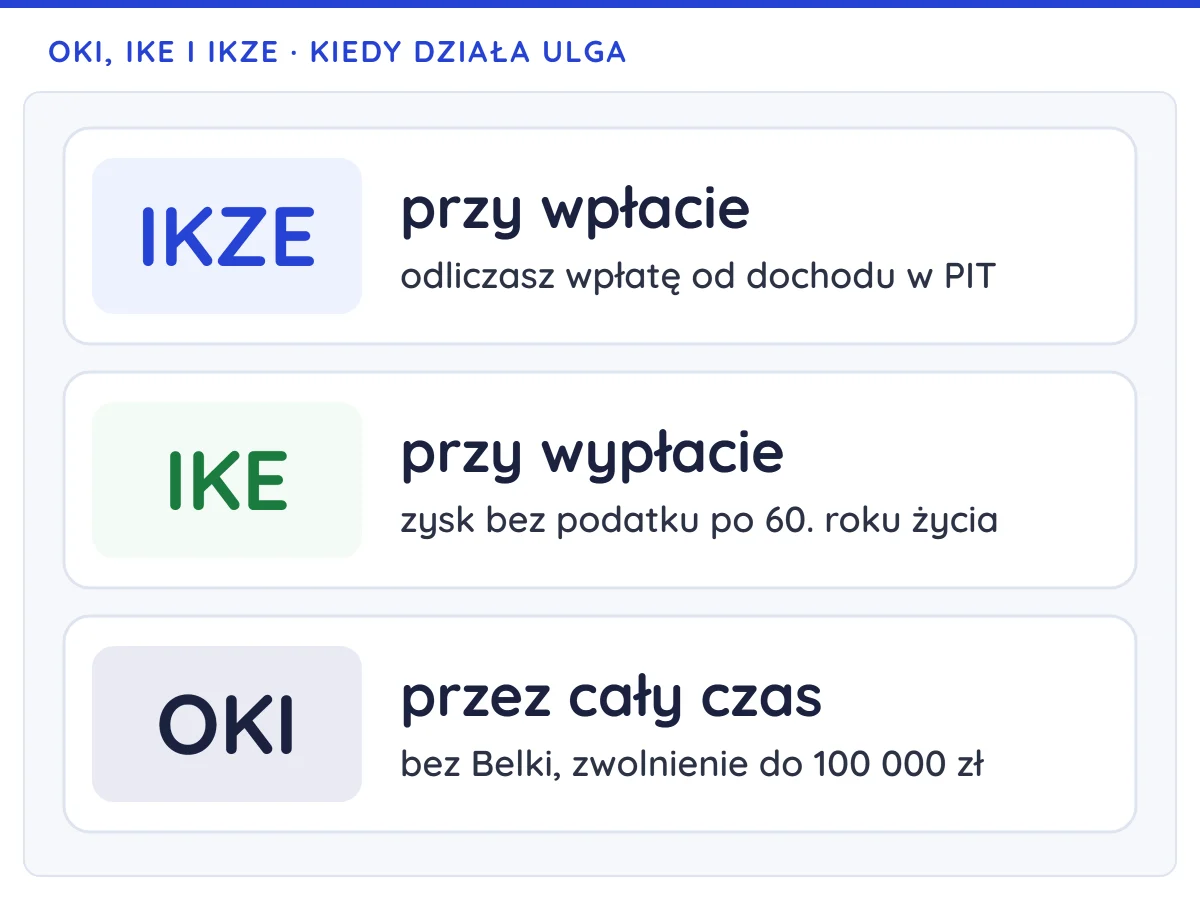
| Cecha | OKI | IKE | IKZE |
|---|---|---|---|
| Ulga przy wpłacie | brak | brak | wpłatę odliczasz od dochodu w PIT |
| Podatek Belki od zysków i dywidend | brak | brak | brak |
| Inny podatek | 0,85% rocznie od wartości ponad zwolnienie (stawka na 2027 r.) | brak | 10% od całej wypłaty |
| Wypłata z ulgą | w każdej chwili | po 60. roku życia* i wpłatach w co najmniej 5 latach | po 65. roku życia i wpłatach w co najmniej 5 latach |
| Wcześniejsza wypłata | bez podatku od wypłaty | 19% od zysku | cała kwota doliczona do dochodu w PIT |
| Limit w 2027 r. | brak limitu wpłat, zwolnienie do 100 000 zł wartości | 30 099 zł wpłat | 12 039,60 zł wpłat (firma: 18 059,40 zł) |
| Limit w 2026 r. | konto rusza 1.01.2027 | 28 260 zł wpłat | 11 304 zł wpłat (firma: 16 956 zł) |
| Zagraniczne ETF-y i akcje | z podatkiem od wartości | bez podatku | bez podatku do wypłaty |
| Ile kont możesz mieć | kilka, ze wspólnym limitem | jedno | jedno |
| Od ilu lat | od 18 lat | od 16 lat | od 16 lat |
Stan na 12.11.2026, na podstawie ustawy o OKI (Dz.U. 2026 poz. 1098), ustawy o IKE i IKZE oraz obwieszczeń o limitach wpłat w Monitorze Polskim. *Po 55. roku życia, jeśli masz już prawo do emerytury. Zamiast wpłat w 5 latach wystarczy, że ponad połowę wpłat zrobiłeś co najmniej 5 lat przed wypłatą.
Podatek od wartości na OKI liczy się nie od zysku, tylko od tego, ile średnio w roku masz na koncie. W 2027 r. wynosi 0,85%. Zwolnione z niego jest 100 000 zł, ale tylko w wybranych aktywach, głównie polskich. Dokładne zasady opisuję w tekście o tym, jak działa konto OKI.
Zwróć uwagę na limity, bo na każdym koncie znaczą co innego. Na IKE i IKZE limit dotyczy wpłat w danym roku, a niewykorzystany przepada. W 2027 r. na oba konta wpłacisz razem 42 138,60 zł. Na OKI możesz wpłacić dowolną kwotę. 100 000 zł to wartość konta, do której nie płacisz podatku od wartości, jeśli trzymasz zwolnione aktywa.
OKI czy IKE: co wybrać, gdy możesz potrzebować pieniędzy wcześniej?
Jeśli możesz potrzebować pieniędzy przed 60. rokiem życia, OKI jest wygodniejsze od IKE, bo wypłacasz je w każdej chwili i bez podatku od wypłaty. Ta przewaga dotyczy jednak głównie polskich akcji, ETF-ów na polskie akcje i obligacji w złotych do 100 000 zł. Przy zagranicznych ETF-ach (na przykład na S&P 500) jest dużo mniejsza.
IKE nawet przy wcześniejszej wypłacie nie wypada gorzej od zwykłego konta maklerskiego. Wypłata z IKE przed 60. rokiem życia nazywa się zwrotem. Płacisz wtedy 19% podatku od zysku, czyli tyle samo, ile zapłaciłbyś na zwykłym koncie maklerskim. Tracisz więc tylko ulgę, a nie własne pieniądze.
Możesz też wycofać część tego, co wpłaciłeś, i zostawić resztę na koncie. OKI nie stawia takich warunków. Nie ma wieku, na który trzeba czekać z wypłatą, ani limitu wpłat. Wypłacasz, kiedy chcesz, i nie płacisz od wypłaty podatku.
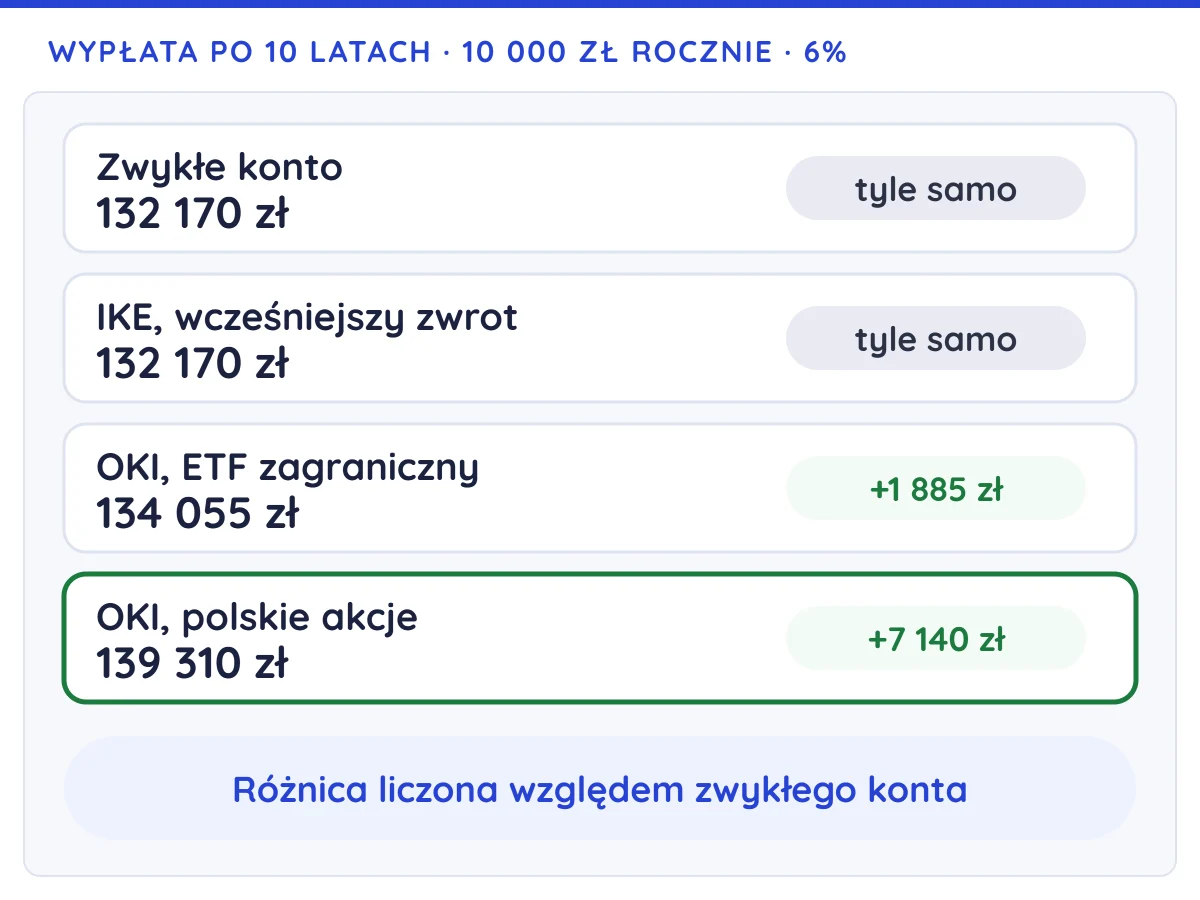
Dobrze to widać na przykładzie, który niżej liczę dla 25 lat. Co roku wpłacasz 10 000 zł, inwestycje zarabiają 6% rocznie, ale pieniądze wypłacasz już po 10 latach. Z IKE i ze zwykłego konta zostaje wtedy po 132 170 zł, bo w obu przypadkach oddajesz 19% zysku.
Z OKI, na którym trzymasz polskie akcje, wypłacisz 139 310 zł, czyli o 7 140 zł więcej. Podatek od wartości zapłacisz tylko za trzy ostatnie lata, łącznie około 400 zł, bo dopiero w ósmym roku konto przekracza 100 000 zł. Przy zagranicznym ETF-ie na OKI wypłacisz 134 055 zł, bo podatek od wartości płacisz tu od całej kwoty.
Ceną za tę swobodę jest podatek od wartości. Dopóki masz na OKI do 100 000 zł w polskich akcjach, ETF-ach na polskie akcje albo obligacjach w złotych, wynosi on 0 zł. Od nadwyżki i od aktywów zagranicznych płacisz w 2027 r. 0,85% rocznie, także w roku, w którym twoje inwestycje tracą.
Ten podatek rozliczasz sam: zeznanie składasz przez e-Urząd Skarbowy między 15 marca a 31 maja następnego roku i do 31 maja płacisz podatek. Strata na OKI nie jest stratą podatkową, więc nie odliczysz jej od zysków na zwykłym koncie.
IKE nie ma podatku od wartości i nie rozróżnia aktywów polskich i zagranicznych. ETF-u na cały świat i akcji amerykańskich spółek nie obejmuje tam ani podatek Belki, ani podatek od wartości, tak samo jak polskich akcji. Dlatego te dwa konta dobrze się uzupełniają. Pieniądze na emeryturę i zagraniczne ETF-y trzymałbym na IKE, a polskie akcje i pieniądze, po które mogę sięgnąć wcześniej, na OKI.
OKI czy IKZE: kiedy ulga w PIT wygrywa?
IKZE wygrywa z OKI, gdy odkładasz na emeryturę i płacisz 32% podatku dochodowego (od dochodu powyżej 120 000 zł rocznie) albo 19% podatku liniowego. Wpłatę odliczasz od dochodu, więc część pieniędzy wraca do ciebie po rozliczeniu PIT. OKI takiej ulgi nie daje, za to nie blokuje pieniędzy do 65. roku życia.
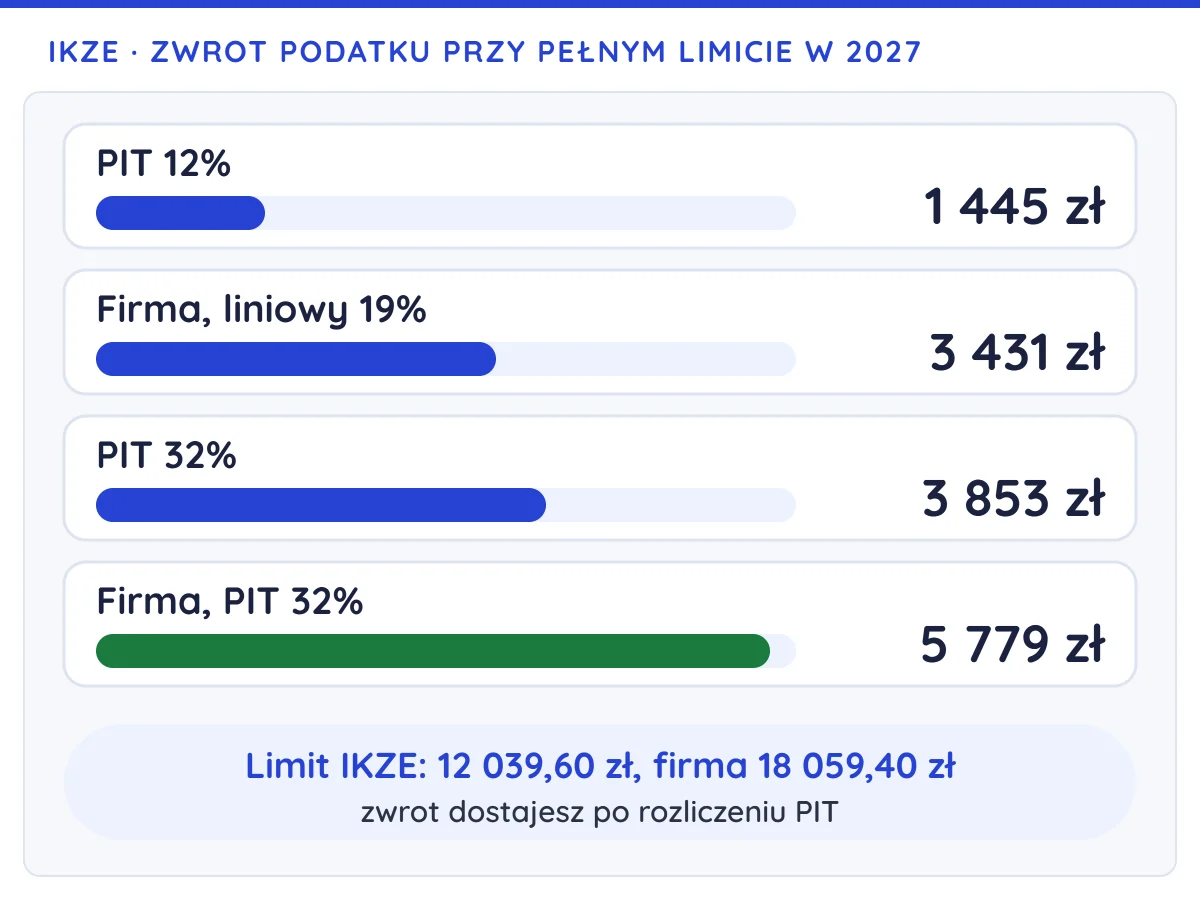
W 2027 r. na IKZE wpłacisz do 12 039,60 zł. Jeśli wykorzystasz cały limit i odliczysz go w całości od dochodu opodatkowanego stawką 32%, zapłacisz około 3 853 zł mniej podatku. Przy stawce 12% będzie to około 1 445 zł. Wpłaty odliczysz też przy podatku liniowym i ryczałcie. Jeśli prowadzisz firmę, masz wyższy limit: 18 059,40 zł.
Przy limicie dla firm odzyskasz więcej podatku: przy podatku liniowym około 3 431 zł, a przy stawce 32% około 5 779 zł.
Ta ulga ma swoją cenę. Przy wypłacie po 65. roku życia oddajesz 10% całej wypłacanej kwoty, a nie tylko zysku. Jeśli sięgniesz po pieniądze wcześniej, cała wypłata doliczy się do twojego dochodu i zapłacisz od niej zwykły PIT, czyli 12% albo 32%.
Dlatego przy stawce 12% IKZE nie ma wyraźnej przewagi nad IKE. Dostajesz 12% ulgi przy wpłacie i oddajesz 10% przy wypłacie, więc wynik jest zbliżony do IKE. Warunek jest jeden: zwrot podatku co roku inwestujesz, a nie wydajesz. Swój przypadek policzysz w kalkulatorze IKE czy IKZE.
Co trzymać na OKI, a co na IKE i IKZE?
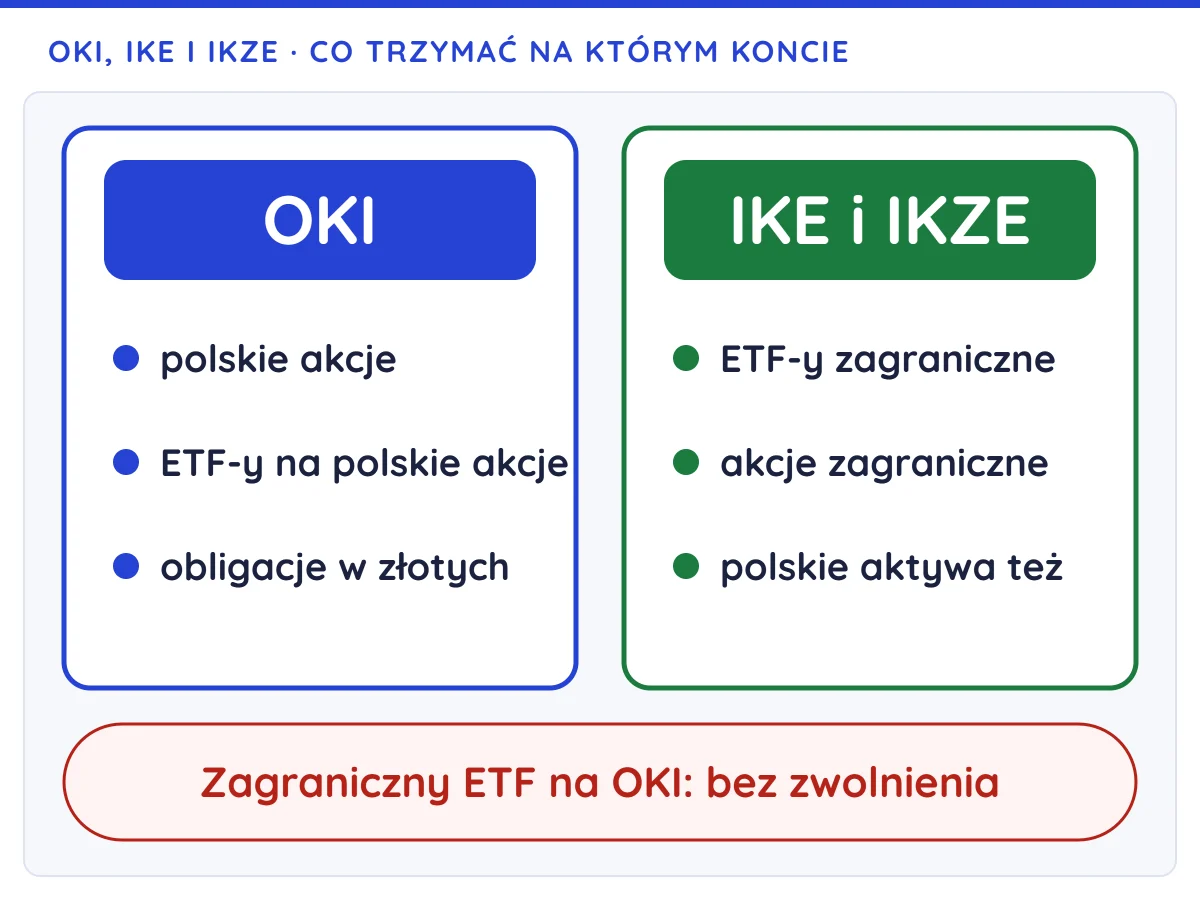
Zasada jest prosta. Na OKI trzymałbym to, co mieści się w zwolnieniu, a na IKE i IKZE to, co się w nim nie mieści.
W zwolnieniu OKI mieszczą się akcje polskich spółek (ściślej: takich, które mają kapitał zakładowy w złotych), obligacje w złotych oraz ETF-y i fundusze, które co najmniej 70% pieniędzy inwestują w takie aktywa. Z tych 100 000 zł do 25 000 zł możesz przeznaczyć na lokaty i konta w banku oraz obligacje oszczędnościowe. Pełną listę, razem z ETF-ami z GPW, znajdziesz w tekście w co inwestować na OKI.
ETF na S&P 500 albo na cały świat kupisz na OKI, ale bez zwolnienia. Przy ETF-ie wartym średnio 50 000 zł zapłacisz w 2027 r. 425 zł podatku od wartości. Na IKE i IKZE od tego samego ETF-u nie płacisz w trakcie inwestowania ani podatku Belki, ani podatku od wartości. Na OKI bez zwolnienia jest też gotówka w obcej walucie, więc od dolarów czy euro trzymanych na koncie płacisz podatek od wartości od całej kwoty.
Na swoim IKE i IKZE trzymam mieszankę akcji i ETF-ów, a na OKI planuję polskie akcje albo ETF-y na polskie akcje, na przykład na mWIG40. To, czy wybierasz pojedyncze spółki, czy same ETF-y, nie zmienia tej zasady. Liczy się tylko to, czy dane aktywo mieści się w zwolnieniu OKI.
W jakiej kolejności wpłacać na IKZE, IKE i OKI?
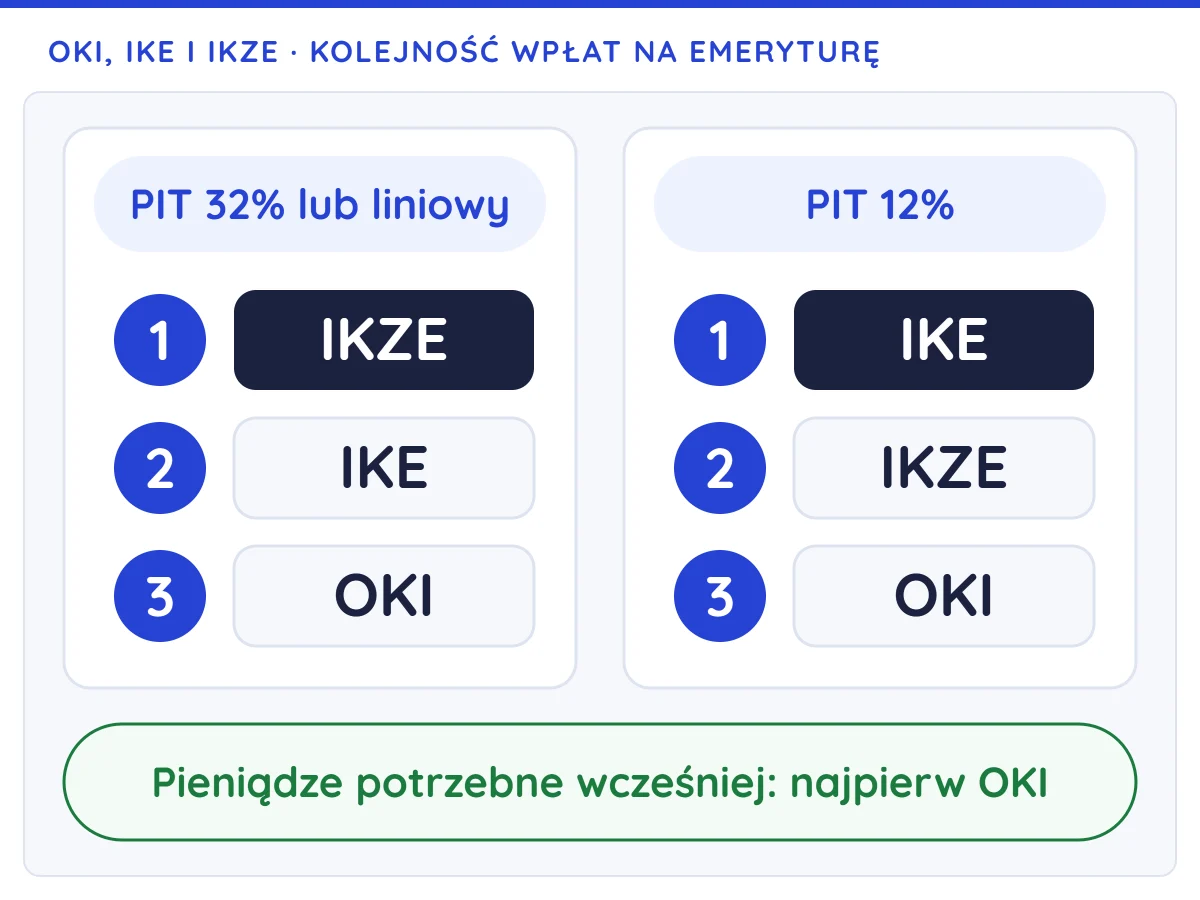
Jeśli płacisz 32% PIT albo 19% podatku liniowego, najczęściej opłaca się zacząć od IKZE, potem wpłacać na IKE, a na końcu na OKI. Przy stawce 12% zacząłbym od IKE. Jeśli część pieniędzy może być potrzebna przed emeryturą, OKI przesuwa się na początek, ale tylko dla polskich akcji, ETF-ów na polskie akcje i obligacji w złotych.
To moja kolejność dla trzech typowych sytuacji, a nie indywidualna porada:
- Płacisz 32% PIT albo 19% podatku liniowego i odkładasz na emeryturę. Najpierw IKZE, bo zwrot podatku dostajesz co roku i nie zależy on od wyników inwestycji. Potem IKE, na końcu OKI.
- Płacisz 12% PIT i odkładasz na emeryturę. Najpierw IKE, bo przy wypłacie nie oddajesz nic. IKZE jako drugie, jeśli zwrot podatku co roku inwestujesz. OKI na końcu.
- Część pieniędzy może być potrzebna wcześniej. Pieniądze na emeryturę wpłacałbym według punktu 1 albo 2. Resztę wpłaciłbym na OKI, jeśli ma trafić do polskich akcji, ETF-ów na polskie akcje albo obligacji w złotych.
Jeśli wolisz szybką podpowiedź, odpowiedz na cztery pytania.
Test: od którego konta zacząć?
1. Kiedy możesz potrzebować tych pieniędzy?
2. Jaki podatek dochodowy płacisz?
3. W co głównie inwestujesz?
4. Ile wpłacasz w ciągu roku?
Zaznacz cztery odpowiedzi, a pokażę kolejność kont.
Test sprowadza twoją sytuację do czterech odpowiedzi. To podpowiedź do dalszego sprawdzenia, a nie porada inwestycyjna ani podatkowa.
Przy małych kwotach nie potrzebujesz od razu trzech kont. W 2027 r. samo IKE przyjmie 30 099 zł. Jeśli odkładasz na przykład 500 zł miesięcznie, jedno dobrze wybrane konto w zupełności wystarczy.
Ile zostaje po 25 latach na każdym koncie?
Liczę to na jednym przykładzie. Co roku wpłacasz 10 000 zł, robisz to przez 25 lat, a inwestycje zarabiają 6% rocznie. Razem wpłacasz 250 000 zł. Te 6% to założenie do obliczeń, a nie prognoza.
- Zwykłe konto maklerskie: 518 567 zł po podatku Belki zapłaconym przy sprzedaży na końcu.
- OKI z zagranicznym ETF-em: 521 386 zł.
- OKI z polskimi akcjami lub ETF-ami: 548 371 zł.
- IKE: 581 564 zł.
- IKZE przy stawce 12%: 582 436 zł po podatku 10% od wypłaty.
- IKZE przy stawce 32%: 680 816 zł po podatku 10% od wypłaty.
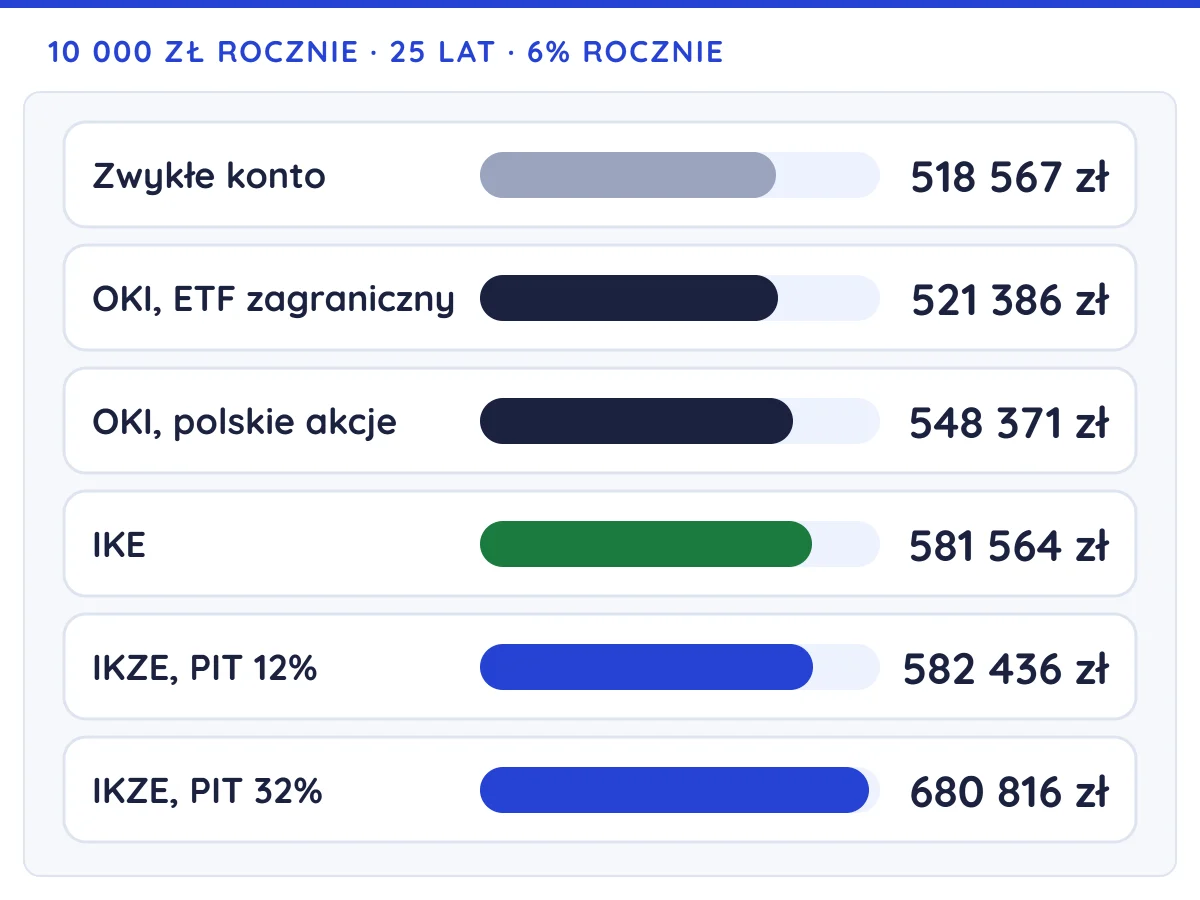
Wynik IKZE obejmuje też zwrot podatku. Zakładam, że co roku inwestujesz go na zwykłym koncie maklerskim. Jeśli go wydajesz, IKZE przy stawce 12% przegrywa z IKE.
Na OKI z polskimi aktywami przez pierwsze siedem lat nie płacisz żadnego podatku. W ósmym roku konto przekracza 100 000 zł i od nadwyżki zaczynasz płacić podatek od wartości. Przez całe 25 lat uzbiera się go około 24 200 zł. Na IKE takiego podatku nie ma, stąd różnica.
OKI z zagranicznym ETF-em kończy prawie tak samo jak zwykłe konto. Podatek od wartości płacisz tu od pierwszej złotówki i co roku, więc zjada on większość korzyści z braku podatku Belki. To potwierdza zasadę z poprzedniej sekcji: zagraniczne ETF-y lepiej pasują na IKE i IKZE.
Jeśli pieniądze odkładasz na emeryturę i wypłacasz je z IKE po 60. roku życia, przewaga IKE rośnie z każdym rokiem. Powód: przy regularnych wpłatach i rosnących cenach rośnie nadwyżka ponad 100 000 zł, od której na OKI płacisz podatek od wartości. Przy tych samych założeniach IKE daje po 10 latach tylko o 406 zł więcej niż OKI z polskimi akcjami. Po 25 latach różnica wynosi 33 193 zł, po 30 latach już 66 715 zł, a po 40 latach 208 462 zł.
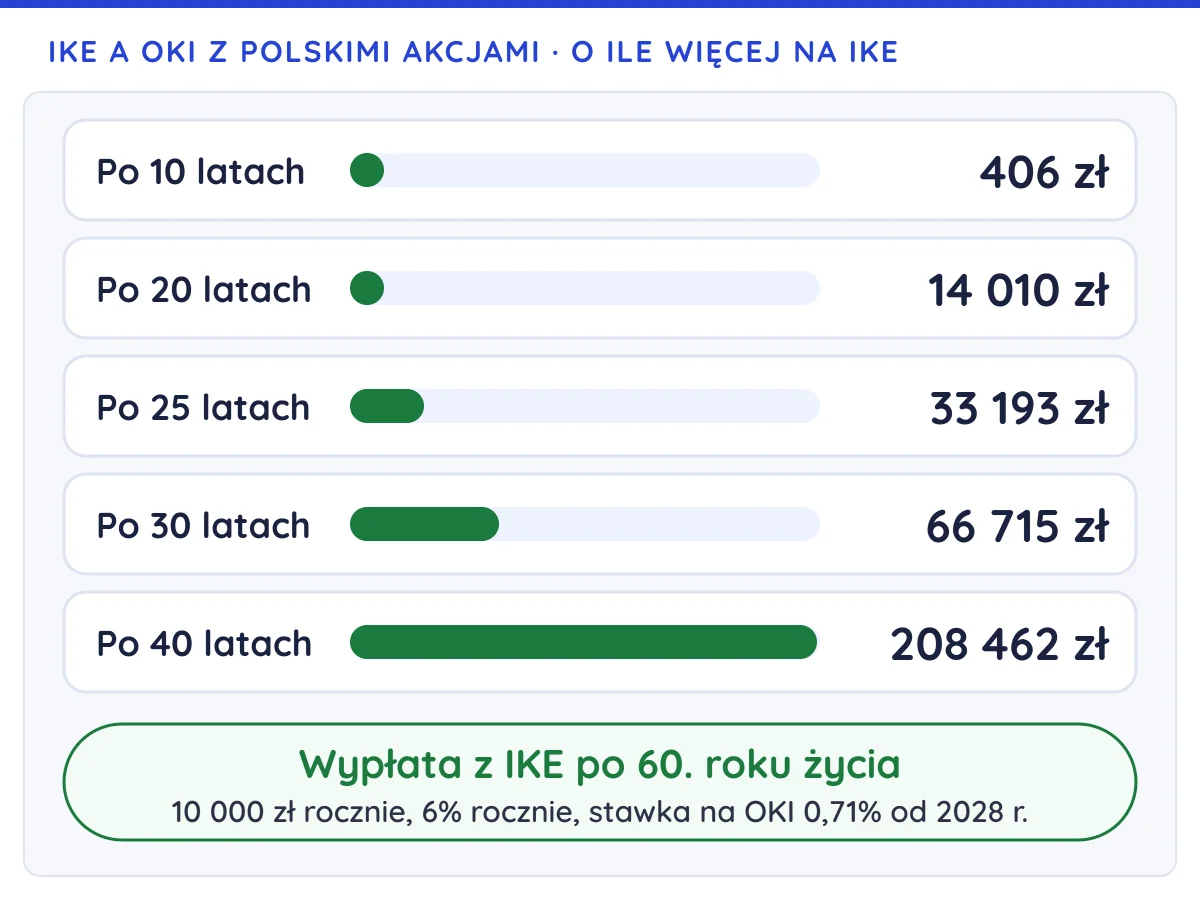
Przy OKI z zagranicznym ETF-em przewaga IKE rośnie jeszcze szybciej, bo podatek od wartości obejmuje całe konto. W moim przykładzie takie OKI od 28. roku przegrywa nawet ze zwykłym kontem maklerskim, a po 40 latach o około 46 700 zł. Dzieje się tak, bo podatek od wartości płacisz co roku, a podatek Belki w tym wariancie tylko raz, przy sprzedaży. Dlatego pieniądze odkładane na emeryturę wpłacałbym na IKE i IKZE, a OKI zostawiłbym na pieniądze, po które możesz sięgnąć wcześniej.
W tym porównaniu trzeba pamiętać o czterech rzeczach. Po pierwsze, wynik IKE dostaniesz dopiero po 60. roku życia, a IKZE po 65. Z OKI wypłacisz pieniądze w każdej chwili.
Po drugie, zwykłe konto liczę w najkorzystniejszym dla niego wariancie. Zakładam, że przez 25 lat niczego nie sprzedajesz i nie dostajesz dywidend, więc podatek płacisz dopiero na końcu. Po trzecie, od 2028 r. stawka podatku od wartości zmienia się co roku razem ze stopą referencyjną NBP. W pierwszym roku przyjąłem 0,85%. W kolejnych latach przyjąłem 0,71%, bo tyle wychodzi z dzisiejszej stopy (stan na 11.11.2026).
Po czwarte, w obliczeniach pomniejszam konto o podatek od wartości, choć w praktyce płacisz go sam, a ustawa nie wymaga, żeby pieniądze na ten podatek pochodziły z OKI.
Masz już IKE albo IKZE: czy OKI jest ci potrzebne?
Jeśli masz IKE albo IKZE, OKI przyda ci się w trzech sytuacjach. Pierwsza: wykorzystujesz roczne limity i zostają ci pieniądze. Druga: kupujesz polskie akcje na zwykłym koncie. Trzecia: masz pieniądze, których nie chcesz zamrażać do emerytury, a chcesz je inwestować bez podatku Belki. Kont emerytalnych nie musisz przy tym zamykać ani zmieniać.
Pieniędzy z IKE i IKZE nie przeniesiesz na OKI. Ustawa o OKI pozwala przenosić pieniądze tylko z jednego konta OKI na drugie. Akcji ze zwykłego konta też nie przeniesiesz, bo na OKI wpłacasz wyłącznie pieniądze. To, co masz na kontach emerytalnych, nie zmniejsza też limitu 100 000 zł, bo liczy się on wyłącznie od aktywów na OKI.
OKI nie jest ci potrzebne od razu, jeśli odkładasz tylko na emeryturę i mieścisz się w limicie IKE. Nie zyskasz na nim wiele także wtedy, gdy kupujesz wyłącznie zagraniczne ETF-y.
Jedna rzecz jest ważna jeszcze w tym roku. Limit wpłat za 2026 r. przepada 31 grudnia: to 28 260 zł na IKE i 11 304 zł na IKZE. OKI nie ma limitu wpłat, więc czekając na nie do stycznia, niczego nie tracisz. Dlatego nie odkładałbym wpłat na konta emerytalne tylko z tego powodu, że zaraz rusza OKI. Wpłata na IKZE zrobiona do końca grudnia obniży twój PIT już za 2026 r. Jak to wygląda w praktyce, opisuję w tekście o tym, czy warto założyć konto IKZE w XTB.
Gdzie założyć OKI, IKE i IKZE?
IKE i IKZE możesz mieć po jednym, ale nie muszą być w tej samej instytucji. Kont OKI możesz mieć kilka. Wygodniej jednak trzymać wszystko u jednego brokera, bo widzisz wtedy cały portfel w jednej aplikacji.
Przy wyborze patrz na koszt tego, co naprawdę będziesz kupować. W moim rankingu IKE i IKZE najwyżej oceniam XTB (9,3 na 10). Akcje i ETF-y kupujesz tam bez prowizji do 100 000 EUR obrotu miesięcznie, czyli łącznej wartości twoich transakcji w miesiącu.
Drugi jest mBank (8,2), który wygrywa przy portfelu z zagranicznych ETF-ów. Ponad 550 ETF-ów kupisz tam bez prowizji. Tańsze jest też przewalutowanie, czyli wymiana złotych na walutę ETF-u: kosztuje 0,1%, a w XTB 0,5%. Za akcje z GPW zapłacisz w mBanku 0,39%, minimum 5 zł (stan na październik 2026 r.).
Z OKI trzeba jeszcze poczekać. XTB zapowiada je na styczeń 2027 r., ale cennika nie podało. Co już wiadomo, zbieram w tekście o OKI w XTB, a zapowiedzi banków i innych domów maklerskich porównuję w rankingu OKI. Sam zamierzam założyć OKI w XTB, bo moim zdaniem ten broker ma dziś najlepszą ofertę na polskie akcje.
Podsumowanie
OKI, IKE i IKZE nie wykluczają się, bo każde pasuje do innych pieniędzy. IKZE opłaca się najbardziej przy stawce 32% i przy podatku liniowym, bo co roku zmniejsza podatek dochodowy. IKE to dobre miejsce na pieniądze na emeryturę i na zagraniczne ETF-y, a przy stawce 12% zacząłbym właśnie od niego. OKI pasuje do polskich akcji, ETF-ów na polskie akcje i obligacji w złotych, po które chcesz móc sięgnąć w każdej chwili.
Jeśli masz zapamiętać jedną rzecz, to tę: nie czekaj z wpłatami na konta emerytalne. Limity IKE i IKZE za 2026 r. przepadają z końcem grudnia, a OKI założysz spokojnie w styczniu i wpłacisz na nie tyle, ile zechcesz.
IKE i IKZE już dziś, OKI zapowiedziane na styczeń
Załóż konto w XTB i wykorzystaj limit za 2026 r.
Akcje i ETF-y bez prowizji do 100 000 EUR obrotu miesięcznie, a IKE i IKZE założysz w tej samej aplikacji. Przy rejestracji wpisz kod TOPINWESTYCJE, który daje dostęp do rozszerzonego kursu dla początkujących.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
Najczęściej zadawane pytania
Czy można mieć OKI, IKE i IKZE jednocześnie?
Tak, możesz mieć wszystkie trzy konta naraz, bo są od siebie niezależne. IKE i IKZE możesz mieć po jednym, a kont OKI kilka, w różnych instytucjach. Limit zwolnienia 100 000 zł jest wtedy wspólny dla wszystkich twoich kont OKI.
Czy OKI zastąpi IKE i IKZE?
OKI nie zastępuje IKE ani IKZE, a oba konta emerytalne działają tak jak dotąd. Limity wpłat na 2027 r. są już ogłoszone i wynoszą 30 099 zł na IKE oraz 12 039,60 zł na IKZE. OKI to trzecie konto, z inną ulgą i bez wymaganego wieku przy wypłacie.
Czy pieniądze na IKE i IKZE zmniejszają limit 100 000 zł na OKI?
Pieniądze na IKE i IKZE nie zmniejszają limitu OKI. Limit 100 000 zł liczy się tylko od tego, co trzymasz na swoich kontach OKI. Konta emerytalne mają osobne, roczne limity wpłat.
Czy pieniądze z IKE albo IKZE można przenieść na OKI?
Nie, przepisy na to nie pozwalają: pieniądze przeniesiesz tylko z jednego konta OKI na drugie. Żeby przełożyć je z konta emerytalnego, musiałbyś je najpierw wypłacić, a wypłata przed wymaganym wiekiem jest zwrotem. Przy zwrocie z IKE płacisz 19% od zysku, a zwrot z IKZE dolicza się do dochodu w PIT.
Czy OKI ma sens przy małych kwotach?
OKI ma sens także przy małych kwotach, jeśli inwestujesz w polskie akcje, ETF-y na polskie akcje albo obligacje w złotych i chcesz mieć dostęp do pieniędzy. Nie płacisz wtedy ani podatku Belki, ani podatku od wartości. Jeśli jednak odkładasz wyłącznie na emeryturę i mieścisz się w limicie IKE, samo IKE ci wystarczy.
Kiedy IKZE się nie opłaca?
IKZE słabo wypada, gdy płacisz 12% PIT i wydajesz zwrot podatku, zamiast go inwestować, bo przy wypłacie oddajesz 10% całej kwoty. Nie pasuje też do pieniędzy, których możesz potrzebować przed 65. rokiem życia, bo wcześniejsza wypłata dolicza się do dochodu. Przy odkładaniu na emeryturę lepiej sprawdzi się wtedy IKE, a przy pieniądzach potrzebnych wcześniej OKI.
OKI a PPK: czy jedno wyklucza drugie?
OKI i PPK się nie wykluczają. PPK to program oszczędzania w pracy, do którego dopłaca pracodawca, a OKI zakładasz sam i sam decydujesz, w co inwestujesz. Możesz korzystać z obu jednocześnie, razem z IKE i IKZE.