W skrócie
Psychologia inwestowania wyjaśnia, dlaczego robimy na rynku coś innego, niż sami sobie zaplanowaliśmy. Pokazuję, ile to kosztuje w złotówkach, skąd bierze się awersja do straty i 6 błędów poznawczych, które najczęściej psują inwestorom wyniki. Przy każdym błędzie pokazuję osobne zasady dla inwestora długoterminowego i dla day tradera, a na koniec 5 zasad, które chronią przed emocjami lepiej niż silna wola.
Psychologia inwestowania zaczyna się od niewygodnej obserwacji: inwestorzy zwykle zarabiają mniej niż fundusze, w które inwestują. Fundusz trzyma akcje cały czas, a inwestor dokupuje po wzrostach, sprzedaje po spadkach i przerywa wpłaty wtedy, gdy akcje są tanie. Duża część tej różnicy nie bierze się z braku wiedzy o rynku, tylko z kilku decyzji podjętych pod wpływem emocji.
Przez cały tekst prowadzę dwa przykłady. Na planie inwestora pokażę, jak każdy z błędów potrafi go po cichu zepsuć, a na rachunku tradera, jak te same błędy działają w krótkim terminie.
Przykład inwestora
500 zł miesięcznie
Przez 20 lat do funduszu ETF na akcje z całego świata.
Przykład tradera
2 000 zł rachunku
Zasady pozwalają ryzykować 20 zł, czyli 1% na transakcję.
Czym jest psychologia inwestowania?
Psychologia inwestowania, nazywana też finansami behawioralnymi, opisuje, jak emocje i skróty myślowe wpływają na decyzje o kupnie i sprzedaży. Skrót myślowy to szybka, odruchowa ocena zamiast liczenia. Strach, chciwość, chęć odegrania się i nadmierna pewność siebie popychają cię do decyzji, których na spokojnie byś nie podjął.
Przez dziesięciolecia ekonomia zakładała, że inwestor liczy na chłodno. Psychologowie Daniel Kahneman i Amos Tversky pokazali, że ludzie oceniają wynik nie po tym, ile mają pieniędzy, tylko po tym, czy są na plusie, czy na minusie względem punktu odniesienia, na przykład ceny zakupu. Akcja warta 90 zł cieszy, jeśli kupiłeś ją po 80 zł, i boli, jeśli kupiłeś ją po 100 zł. W 2002 roku Kahneman dostał za te badania Nagrodę Nobla z ekonomii.
Te mechanizmy dotyczą każdego: inwestora, który co miesiąc dokłada do ETF-u na IKE, i tradera, który otwiera kilka pozycji dziennie. Różni się tylko tempo. Inwestor długoterminowy popełnia kilka dużych błędów w ciągu lat, a trader potrafi popełnić je wszystkie w jedno popołudnie.
Ile kosztują emocje inwestora?
Emocje kosztują głównie przez złe wyczucie czasu: dokładanie po wzrostach i wycofywanie pieniędzy po spadkach. Morningstar od lat porównuje, ile zarobiły fundusze w USA, a ile faktycznie zarobili ich inwestorzy. W latach 2016-2025 fundusze zarabiały średnio 9,9% rocznie, a pieniądze ich inwestorów tylko 8,7%. Luka wyniosła 1,2 punktu procentowego rocznie, czyli ok. jednej ósmej rocznego wyniku funduszy.
Fundusze
9,9% rocznie
Średni wynik funduszy w USA, 2016-2025.
Inwestorzy
8,7% rocznie
Ile faktycznie zarobiły pieniądze inwestorów.
Luka
1,2 punktu
Rocznie, przez moment wpłat i wypłat.
Dane: Morningstar „Mind the Gap 2026”, fundusze i ETF-y w USA, 10 lat do końca 2025 roku.
Fundusze były te same. Różnica wzięła się z tego, kiedy inwestorzy wpłacali i wypłacali pieniądze. Luka była tym większa, im mocniej wahał się fundusz: 2,1 punktu przy najbardziej zmiennych i tylko 0,4 punktu przy najspokojniejszych. Autorzy raportu przypuszczają, że duże wahania kusiły inwestorów do częstszego handlu na własną niekorzyść. Szczegóły znajdziesz w raporcie Morningstar „Mind the Gap 2026”.
Przełożę to na plan 500 zł miesięcznie. Przez 20 lat wpłacasz razem 120 000 zł. Załóżmy, że fundusz zarabia 7% rocznie: jeśli trzymasz się planu, na koniec masz ok. 253 800 zł. Jeśli przez źle wyczute wpłaty i wypłaty tracisz 1,2 punktu rocznie jak przeciętny inwestor z badania, masz ok. 221 700 zł. Ten sam fundusz i te same wpłaty, a różnica to ok. 32 tys. zł.
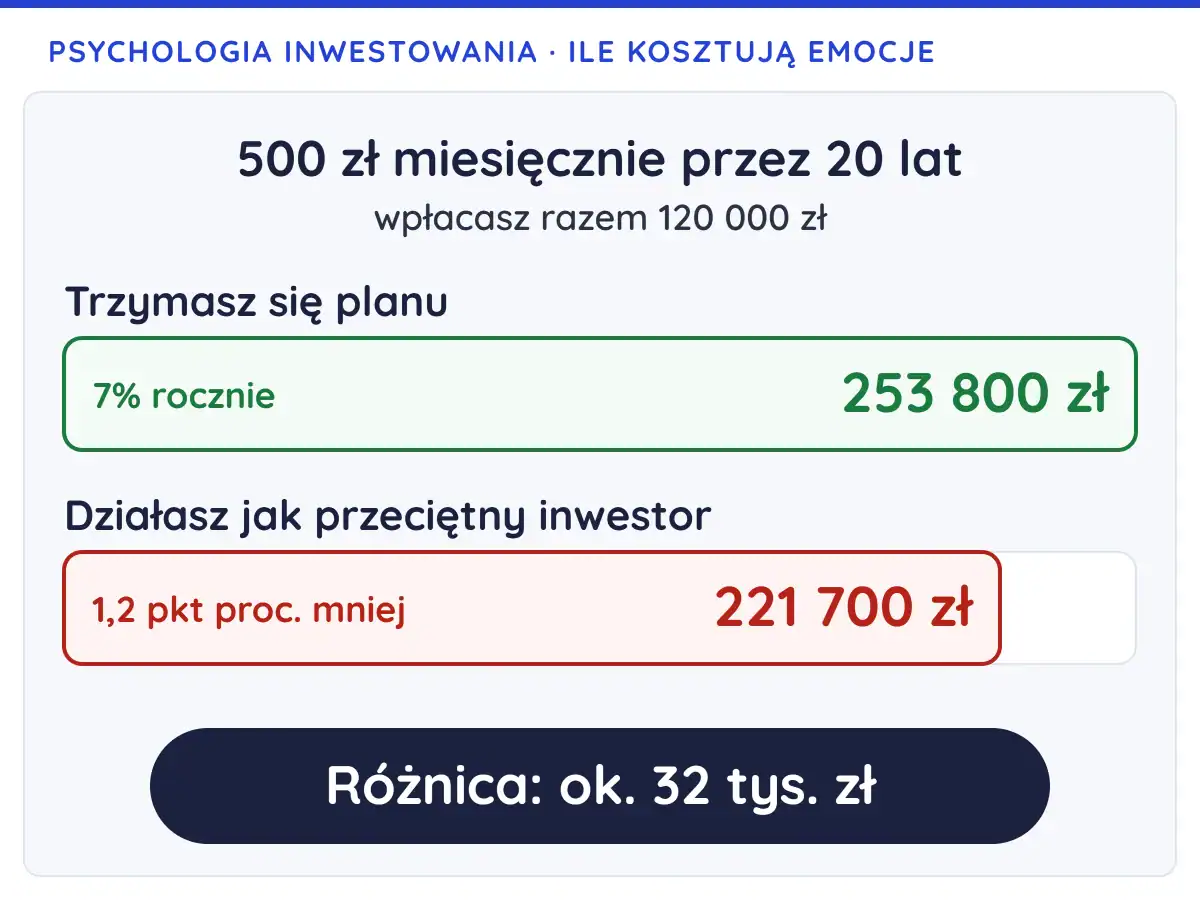
To przykład, a nie prognoza. Liczę go przed podatkiem, czyli tak, jakbyś inwestował na IKE. Przykład pokazuje nie los każdego posiadacza ETF-u, tylko cenę zachowań przeciętnego inwestora: drobna różnica w procentach rocznie zamienia się po latach w kwotę, za którą kupiłbyś samochód. Własne warianty policzysz w kalkulatorze procentu składanego.
Uczciwie o tym badaniu
Autorzy raportu zastrzegają, że nie każda luka to błąd. Tworzą ją moment i wielkość wpłat i wypłat, więc nawet regularne wpłaty z pensji potrafią ją trochę zmienić. Średnia 1,2 punktu dotyczy wszystkich funduszy, a przy szerokich funduszach akcji amerykańskich luka wyniosła 0,4 punktu.
Częsty handel kosztuje jeszcze więcej. Brad Barber i Terrance Odean przeanalizowali ponad 66 tys. rachunków w amerykańskim domu maklerskim z lat 1991-1996. Przeciętny inwestor wymieniał w ciągu roku ponad 75% portfela akcji. Jedna piąta, która handlowała najwięcej, zarabiała po kosztach ok. 11,4% rocznie, a rynek w tym czasie 17,9%. To różnica 6,5 punktu rocznie, dużo większa niż w badaniu Morningstar.
Dlaczego strata boli bardziej, niż cieszy zysk?
Tę samą kwotę odczuwamy mocniej, gdy ją tracimy, niż gdy ją zyskujemy. Psychologowie nazywają to awersją do straty. W badaniu Tversky’ego i Kahnemana z 1992 roku strata liczyła się dla uczestników ok. 2,25 raza mocniej niż zysk tej samej wielkości. Strata 100 zł boli więc tak, jak cieszyłby zysk ok. 225 zł.
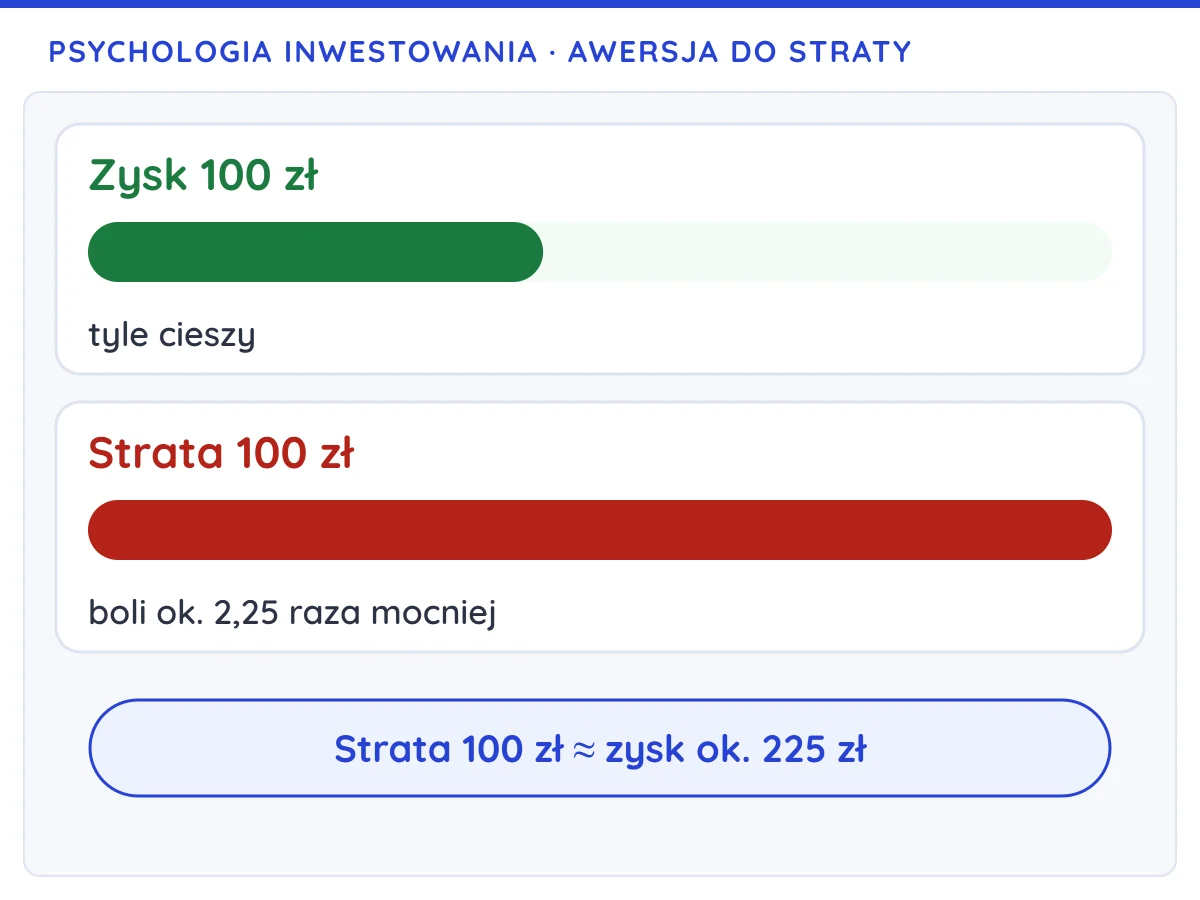
W naszym planie awersja do straty uderza wtedy, gdy rynek spada o 20-30%. Portfel, do którego przez 5 lat wpłaciłeś 30 000 zł, pokazuje nagle 22 000 zł. Każde spojrzenie na ten minus boli, więc sprzedaż wydaje się najprostszym lekarstwem. Tyle że wtedy zamieniasz stratę na papierze w prawdziwą. Do tego przestajesz kupować akurat wtedy, gdy jest tanio.
Przy pojedynczych akcjach ten sam punkt odniesienia, czyli cena zakupu, często każe zrobić coś odwrotnego: trzymać to, co traci. Dopóki nie sprzedasz, strata jest tylko na papierze, a sprzedaż oznacza przyznanie się do błędu. Zysk działa odwrotnie: chcesz go szybko „zamknąć”, zanim zniknie. Ta skłonność ma nazwę: efekt dyspozycji.
Terrance Odean przeanalizował transakcje z 10 000 rachunków w amerykańskim domu maklerskim z lat 1987-1993. Inwestorzy znacznie chętniej sprzedawali akcje, na których zarabiali, niż te, na których tracili. Tymczasem akcje sprzedane z zyskiem radziły sobie potem lepiej niż stratne, które zatrzymali. Opis znajdziesz w badaniu Odeana o efekcie dyspozycji.
Zapamiętaj
Awersja do straty: strata 100 zł boli mniej więcej tak, jak cieszyłby zysk ok. 225 zł.
Efekt dyspozycji: zyski sprzedajesz za wcześnie, a straty trzymasz za długo.
Jakie błędy poznawcze najczęściej popełniają inwestorzy?
Najczęstsze błędy poznawcze inwestorów to nadmierna pewność siebie, efekt stadny i FOMO, efekt świeżości, efekt potwierdzenia, zakotwiczenie na cenie zakupu i księgowanie mentalne. Każdy z nich wygląda jednak inaczej u kogoś, kto inwestuje na lata, a inaczej u tradera. Dlatego zasady rozpisałem osobno: w pierwszej tabeli dla inwestora długoterminowego, w drugiej dla day tradera.
Nadmierna pewność siebie
Po kilku udanych decyzjach łatwo uznać, że rozumiesz rynek lepiej niż inni. Zaczynasz wybierać pojedyncze spółki zamiast ETF-u, częściej kupujesz i sprzedajesz, a plan 500 zł miesięcznie wydaje się nudny. Barber i Odean uznali, że właśnie nadmierna pewność siebie stała za tak częstym handlem i słabymi wynikami inwestorów z ich badania. W drugim badaniu ci sami autorzy porównali mężczyzn i kobiety. Mężczyźni, którzy według badań psychologów są w sprawach finansów bardziej pewni siebie, handlowali o 45% więcej. Handel obniżał ich wynik o 2,65 punktu procentowego rocznie, a wynik kobiet o 1,72 punktu.
Twoja zasada: plan zmieniasz najwyżej raz w roku, na piśmie, i zapisujesz powód zmiany.
Efekt stadny i FOMO
Efekt stadny to robienie tego, co robią wszyscy, bo tłum wydaje się wiedzieć więcej. Blisko z nim związane jest FOMO (ang. fear of missing out). To strach, że ominie cię okazja, z której korzystają inni. Kurs jakiejś spółki albo kryptowaluty rośnie od kilku tygodni, mówią o niej znajomi i media, więc kupujesz, żeby nie przegapić dalszych wzrostów. Kupujesz, gdy cena jest już wysoko, i to z emocji, a nie z analizy.
W planie 500 zł FOMO wygląda tak: zamiast kupić ETF, wrzucasz te pieniądze i do tego oszczędności w modną spółkę, bo „wszyscy na niej zarabiają”. Gdy moda mija, okazuje się, że kupiłeś blisko szczytu.
Twoja zasada: nowy pomysł spoza planu czeka tydzień na liście, a na wszystkie takie pomysły razem przeznaczasz z góry ustaloną, małą część portfela, na przykład 5%.
Efekt świeżości
Efekt świeżości polega na tym, że ostatnie tygodnie wydają się ważniejsze niż ostatnie dziesięciolecia. Po dwóch latach wzrostów zakładasz, że tak już zostanie, i bierzesz więcej ryzyka. Po krachu zakładasz, że spadki będą trwać, i przestajesz wpłacać.
W planie 500 zł najwięcej kosztuje druga wersja: przerwane wpłaty. Wpłaty wstrzymane w czasie bessy, czyli długiego spadku cen, to zakupy, których nie zrobiłeś po niskich cenach. To jedno z głównych źródeł luki z badania Morningstar.
Twoja zasada: wpłaty idą automatycznie, niezależnie od nagłówków (więcej w części o tym, jak opanować emocje).
Efekt potwierdzenia
Gdy już coś kupisz, zaczynasz szukać informacji, które potwierdzają twoją decyzję, a pomijasz te, które jej przeczą. Czytasz entuzjastyczne komentarze o swojej spółce, a raport o spadającej sprzedaży uznajesz za szum. W efekcie trzymasz pomysł dużo dłużej, niż na to zasługuje.
Twoja zasada: przed zakupem zapisujesz trzy powody, dla których ta inwestycja może się nie udać, i raz na kwartał sprawdzasz, czy któryś się spełnia.
Zakotwiczenie na cenie zakupu
Zakotwiczenie to przywiązanie do jednej liczby, zwykle ceny, po której kupiłeś. Spółka kupiona po 100 zł spada do 60 zł, a ty mówisz sobie: „sprzedam, jak wróci do 100 zł”. Rynek nie wie jednak, po ile kupiłeś, a cena zakupu nie mówi nic o tym, ile spółka jest warta dziś.
Twoja zasada: przy każdej stratnej pozycji zadajesz sobie pytanie: „czy kupiłbym to dziś po tej cenie?”. Jeśli nie, cena zakupu nie jest powodem, żeby to trzymać.
Księgowanie mentalne
Księgowanie mentalne to dzielenie pieniędzy na „przegródki” i traktowanie każdej inaczej. Premię, dywidendę albo zysk z dobrej transakcji łatwiej zaryzykować, bo to „nie są prawdziwe pieniądze”. Tymczasem 1 000 zł z premii kupuje dokładnie tyle samo co 1 000 zł z pensji.
Twoja zasada: premia, dywidenda i zysk z transakcji trafiają do tego samego planu co pieniądze z pensji albo do małej puli na pomysły spoza planu. Nigdy nie tworzą osobnej kwoty „do zagrania”.
Psychologia tradingu: co dochodzi przy krótkim terminie?
Psychologia tradingu to te same mechanizmy co u inwestora, tylko przyspieszone. Decyzje zapadają w minutach, a dźwignia, czyli handel kwotą kilka lub kilkadziesiąt razy większą niż wpłacona, powiększa każdy błąd. Dlatego u tradera emocje potrafią zniszczyć rachunek w kilka dni, a nie w kilka lat.
Barber, Lee, Liu i Odean zbadali day traderów na Tajwanie z lat 1992-2006. Ustalili, że mniej niż 1% z nich potrafiło regularnie, rok po roku, osiągać po odjęciu kosztów wyniki lepsze od rynku. Na kontraktach CFD traci większość klientów detalicznych: w XTB jest to 79% rachunków (xtb.com, 20.11.2026). Więcej o tym, jak dźwignia zmienia skalę zysku i straty, piszę w tekście o dźwigni finansowej.
Odgrywanie się po stracie
Odgrywanie się to próba szybkiego odzyskania straty kolejną, większą transakcją. To najdroższy błąd tradera, bo łączy kilka innych: przesunięty stop loss, za dużą pozycję i wejście bez powodu. Stop loss to zlecenie, które samo zamyka pozycję, gdy cena dojdzie do ustalonego poziomu. Przy gwałtownym ruchu albo luce cenowej strata może być trochę większa. Zobacz, jak ta sama seria trzech nieudanych transakcji wygląda na rachunku 2 000 zł w dwóch wersjach.
W wersji z zasadami każda transakcja ma stop loss i ryzyko 20 zł, czyli 1% rachunku. Trzy straty w ciągu trzech dni dają −60 zł, czyli 3% rachunku. Zostaje 1 940 zł, a żeby wrócić do 2 000 zł, potrzebujesz zysku ok. 3,1%.
W wersji z emocjami przy pierwszej transakcji przesuwasz stop loss, „bo zaraz zawróci”, i tracisz 60 zł zamiast 20 zł. Chcesz to szybko odrobić, więc drugą pozycję otwierasz trzy razy większą niż zwykle i tym razem bez stop lossa. Cena idzie dalej niż poprzednio, a ty zamykasz pozycję dopiero przy stracie 90 zł. Trzecią otwierasz ze złości tak samo i też tracisz 90 zł. Razem −240 zł, czyli 12% rachunku. Zostaje 1 760 zł, a do odrobienia potrzebujesz już ok. 13,6%.
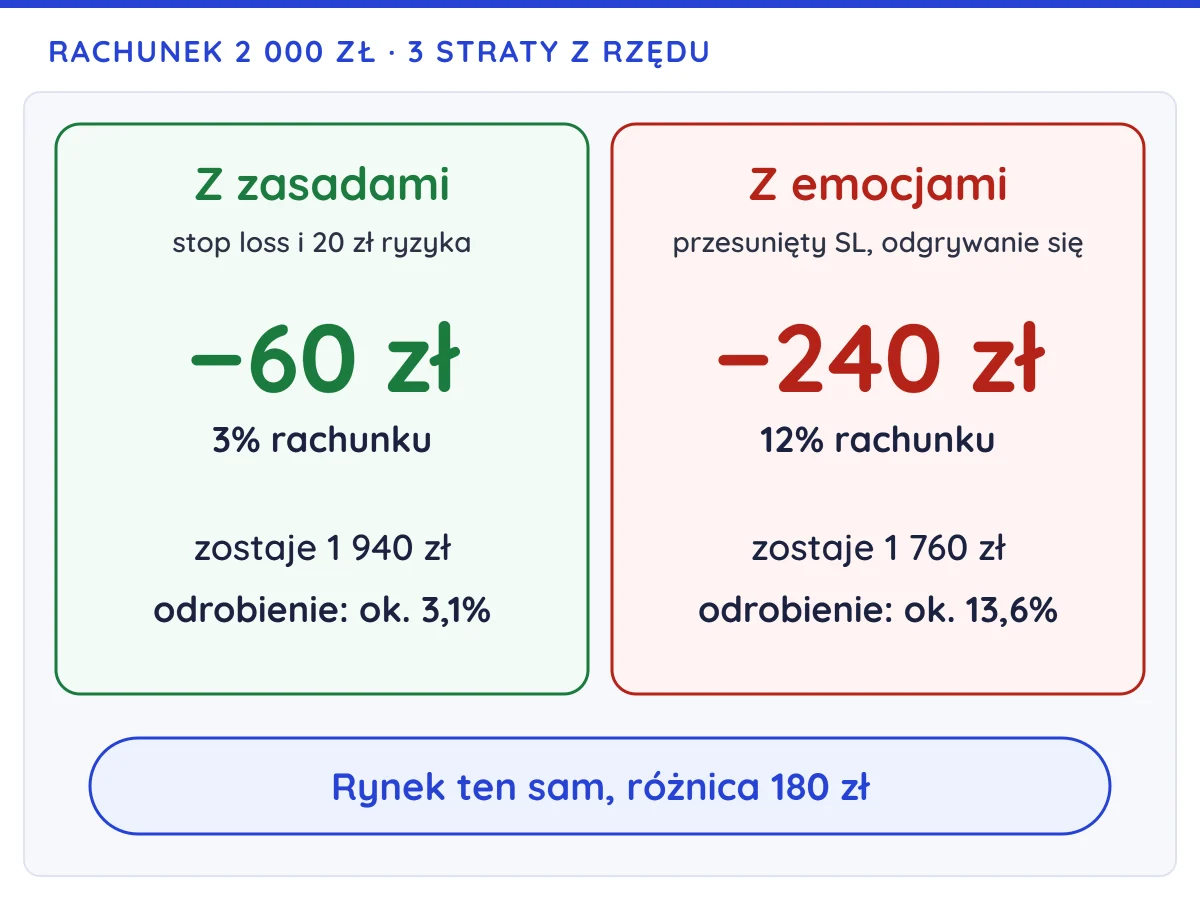
Rynek w obu wersjach zrobił dokładnie to samo. Różnica 180 zł wzięła się tylko z twoich decyzji. Jeżeli trader handlujący z dźwignią tłumaczy, że nie używa stop lossa, bo jest niepotrzebny, to albo handluje od niedawna i po prostu miał szczęście, albo okłamuje innych lub samego siebie. Obsunięcie kapitału, czyli o ile rachunek spadł od szczytu, i zysk potrzebny do powrotu policzysz w kalkulatorze drawdownu.
Twoja zasada: każda pozycja ma stop loss ustawiony w chwili otwarcia, a po dwóch stratach z rzędu kończysz dzień.
„Poziom boga” po serii zysków
Po serii udanych transakcji wielu traderów wchodzi na „poziom boga”. Handlują częściej i ryzykują więcej na każdej transakcji, bo przecież „teraz już rozumieją rynek”. To nadmierna pewność siebie w najczystszej postaci. Wystarczy wtedy jedna seria strat na większych pozycjach, żeby zabrać zyski z kilku tygodni.
Twoja zasada: na każdą transakcję ryzykujesz ten sam procent rachunku, na start najwyżej 1-2%. Podnosisz go dopiero po ocenie co najmniej 20-30 transakcji, nigdy po dobrym tygodniu.
Handel z nudów i cudze sygnały
Handel z nudów dotyka zwłaszcza day traderów, którzy długo czekają na okazję. Po kilku godzinach patrzenia w wykres każde drgnięcie ceny zaczyna wyglądać jak sygnał. Drugi błąd z tej samej rodziny to wejście pod wpływem cudzej opinii. Taka transakcja nie pasuje do twojego planu, więc nie wiesz, kiedy ją zamknąć.
Twoja zasada: przed wejściem zapisujesz powód jednym zdaniem, własnymi słowami. Jeśli nie umiesz go zapisać, nie wchodzisz.
Myśl seriami, a nie pojedynczą transakcją
Mark Douglas w książce „W transie inwestowania” tłumaczy, dlaczego każdą transakcję warto traktować jak jedną z długiej serii, a nie jak pewniak. Wynik pojedynczej transakcji jest niepewny, nawet przy dobrej metodzie. Przewaga metody, czyli to, że w dłuższym okresie zarabia więcej, niż traci, wychodzi dopiero w dłuższej serii. Douglas proponuje oceniać ją na próbie co najmniej 20 transakcji. Kto to przyjmie, łatwiej akceptuje pojedynczą stratę i nie musi się odgrywać.
Twoja zasada: oceniasz metodę po co najmniej 20-30 transakcjach, a nie po ostatniej.
Jak opanować emocje na giełdzie?
Emocje opanujesz zasadami, a nie silną wolą. Spisz plan inwestycyjny, ustaw automatyczne wpłaty, sprawdzaj portfel rzadziej, przed każdą decyzją spoza planu przejdź krótką listę kontrolną i zapisuj swoje decyzje. Silna wola zawodzi dokładnie wtedy, gdy jest najbardziej potrzebna: w panice albo w euforii.
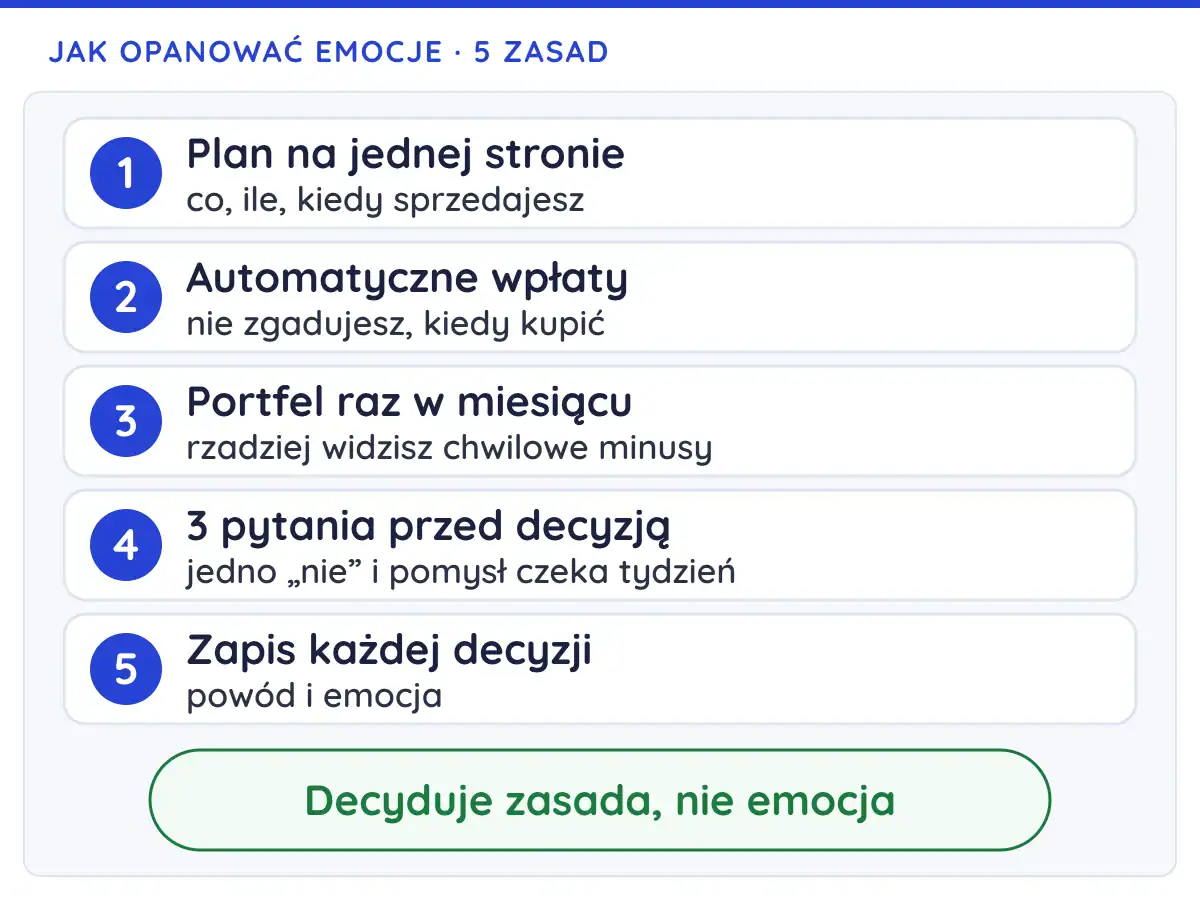
Plan na jednej stronie
Zapisz, w co inwestujesz, ile i jak często wpłacasz, kiedy sprzedajesz i czego nie robisz. Plan spisany na spokojnie podejmuje decyzję za ciebie, gdy jesteś zdenerwowany.
W przykładzie: „500 zł co miesiąc do ETF-u na akcje z całego świata, bez sprzedaży przed celem, zmiany raz w roku”.
Automatyczne wpłaty
Zlecenie stałe i automatyczny zakup usuwają najtrudniejszą decyzję: czy kupić w tym miesiącu. Nie musisz zgadywać dołka ani szczytu. Jak ustawić to w praktyce, opisuję w tekście o planach inwestycyjnych w XTB.
Rzadsze sprawdzanie portfela
Ekonomiści Shlomo Benartzi i Richard Thaler opisali zjawisko, które nazwali krótkowzroczną awersją do straty. Im częściej oceniasz portfel, tym częściej widzisz w nim minus, a każdy minus boli bardziej, niż cieszy plus.
Inwestujesz na 20 lat? Wystarczy zajrzeć raz w miesiącu.
Lista kontrolna przed decyzją spoza planu
Zadaj sobie trzy pytania: czy ta decyzja jest w moim planie, czy podjąłbym ją, gdyby rynek był spokojny, i czy zrobiłbym to samo, gdybym nie widział ostatnich nagłówków.
Choć jedno „nie”: pomysł trafia na listę i czeka tydzień.
Zapis decyzji
Przy każdej decyzji zapisz powód i emocję. Po kilku miesiącach zobaczysz czarno na białym, które błędy powtarzasz. Traderom polecam pełny dziennik tradera z darmowym wzorem, a inwestorowi długoterminowemu wystarczy kilka zdań w notatkach przy każdej zmianie planu.
Jeśli dopiero zaczynasz i chcesz od razu ułożyć plan odporny na emocje, zacznij od tekstu o tym, jak zacząć inwestować na giełdzie.
Jakie książki o psychologii inwestowania przeczytać na początek?
Na początek wystarczą trzy książki o psychologii inwestowania: „Psychologia inwestowania” Johna Nofsingera, „Pułapki myślenia. O myśleniu szybkim i wolnym” Daniela Kahnemana i „W transie inwestowania” Marka Douglasa. Nofsinger opisuje błędy inwestorów na przykładach z badań, Kahneman daje najszersze tło, a Douglas jest najbliżej praktyki tradera.
Kahneman pisze o myśleniu w ogóle, a nie tylko o rynku, więc to lektura na dłużej. Jeśli handlujesz krótkoterminowo, zacznij od Douglasa. Pełne zestawienie z opisami znajdziesz w naszym tekście o książkach o inwestowaniu.
Podsumowanie
Psychologia inwestowania sprowadza się do tego, że o dużej części wyniku decyduje nie rynek, tylko twoje reakcje na niego. Według Morningstar inwestorzy w funduszach w USA zarabiali średnio o 1,2 punktu procentowego rocznie mniej niż same fundusze, głównie przez moment wpłat i wypłat. W planie 500 zł miesięcznie przez 20 lat to różnica ok. 32 tys. zł.
Do takich decyzji prowadzą powtarzalne błędy: awersja do straty, nadmierna pewność siebie, FOMO, efekt świeżości, efekt potwierdzenia, zakotwiczenie i księgowanie mentalne. U tradera dochodzą odgrywanie się po stracie i dźwignia, które przyspieszają wszystko. Przed każdym z tych błędów najlepiej chroni zasada spisana wcześniej: plan, automatyczne wpłaty, rzadsze sprawdzanie portfela i zapis decyzji.
Plany inwestycyjne XTB
Ustaw plan raz i niech emocje nie mają nic do powiedzenia
W Planach inwestycyjnych XTB wybierasz ETF-y albo akcje, ustalasz kwotę i częstotliwość, a funkcja Auto Invest sama wpłaca pieniądze i kupuje według twojego planu. Zaczniesz od 50 zł, a zakupy w planie mają 0% prowizji do 100 000 EUR obrotu miesięcznie.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Kontrakty CFD są złożonymi instrumentami z dźwignią finansową; 79% rachunków inwestorów detalicznych w XTB odnotowuje straty na CFD (xtb.com, 20.11.2026). Tekst ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
Najczęściej zadawane pytania
Co to są finanse behawioralne?
Finanse behawioralne to dziedzina, która łączy ekonomię z psychologią i bada, jak emocje i skróty myślowe wpływają na decyzje finansowe. Pokazują, że inwestorzy nie liczą na chłodno, tylko na przykład mocniej przeżywają straty niż zyski i kierują się tłumem. Psychologia inwestowania to ta część finansów behawioralnych, która dotyczy decyzji pojedynczego inwestora.
Co to jest awersja do straty?
Awersja do straty to skłonność do odczuwania straty mocniej niż zysku tej samej wielkości. U uczestników badania Tversky’ego i Kahnemana z 1992 roku strata ważyła w decyzjach mniej więcej 2,25 raza więcej niż zysk. Na rynku popycha to do złych decyzji w obie strony: do sprzedaży w panice, żeby ból się skończył, albo do trzymania stratnej akcji, żeby nie przyznać się do błędu.
Na czym polega efekt dyspozycji?
Efekt dyspozycji polega na tym, że inwestorzy chętniej sprzedają akcje, na których zarabiają, niż te, na których tracą. Pokazał to między innymi Terrance Odean na danych z 10 000 rachunków z lat 1987-1993. W jego danych akcje sprzedane z zyskiem radziły sobie potem lepiej niż stratne, które inwestorzy zatrzymali, więc taki wybór się nie opłacał.
Co to jest FOMO na giełdzie?
FOMO na giełdzie to strach, że ominie cię okazja, z której korzystają inni. Prowadzi do kupowania po dużych wzrostach, gdy cena jest już wysoko, tylko dlatego, że wszyscy o tym mówią. Pomaga go ograniczyć spisany plan, automatyczne wpłaty i z góry ustalona, mała część portfela na pomysły spoza planu.
Jak nie panikować, gdy giełda spada?
Najlepiej przygotować się przed spadkiem: spisać plan, ustawić automatyczne wpłaty i nie sprawdzać portfela codziennie. Gdy spadek już trwa, zadaj sobie pytanie, czy zmieniło się coś w twoim celu i horyzoncie, czy tylko w cenach. Jeśli inwestujesz na wiele lat, spadek oznacza, że kolejne wpłaty kupują więcej jednostek.
Jaka książka o psychologii inwestowania na początek?
Na początek dobrze sprawdza się „Psychologia inwestowania” Johna Nofsingera, bo opisuje błędy inwestorów prostym językiem i na przykładach z badań. Jeśli handlujesz krótkoterminowo, sięgnij po „W transie inwestowania” Marka Douglasa, a najszersze tło da ci „Pułapki myślenia” Daniela Kahnemana.