W skrócie
IKE i IKZE w mBanku założysz na trzy sposoby: w eMaklerze, w Pakiecie emerytalnym z funduszami albo w Biurze maklerskim mBanku. Sprawdzam, ile kosztuje każdy wariant, które ETF-y kupisz bez prowizji, jak dostać premię do 500 zł, jak wypłacić albo przenieść pieniądze i kiedy lepszym wyborem będzie XTB. Wszystkie koszty pokazuję na jednym przykładzie: pełnej wpłacie na IKE w 2026 roku.
Kto szuka IKE w mBanku, trafia na kilka produktów o podobnych nazwach: IKE eMakler, IKE w Pakiecie emerytalnym, IKE w Biurze maklerskim i stare IKE oszczędnościowe. Na pierwszy rzut oka niewiele je różni, ale przy tej samej wpłacie różnica w kosztach sięga kilkuset złotych rocznie. Jeśli masz konto w mBanku i kupujesz głównie ETF-y, IKE i IKZE eMakler to jedno z najtańszych kont emerytalnych w Polsce. Trzeba tylko wybrać właśnie eMaklera, a nie Pakiet emerytalny ani Biuro maklerskie.
Żeby to pokazać na liczbach, przez cały tekst posługuję się jednym przykładem: wpłacasz cały limit IKE na 2026 rok, czyli 28 260 zł, i kupujesz za to ETF, czyli fundusz notowany na giełdzie, który kopiuje indeks. W przykładzie to amerykański indeks S&P 500, czyli 500 dużych spółek z USA. Sprawdzam, ile zapłacisz w pierwszym roku w każdym wariancie mBanku, a na końcu porównuję mBank z XTB. Zasad samego konta tu nie powtarzam: opisuję je w tekstach o tym, jak działa IKE i jak odliczyć IKZE od podatku.
Najważniejsze informacje o IKE i IKZE w mBanku
IKE i IKZE w mBanku najtaniej poprowadzisz w eMaklerze: za otwarcie i prowadzenie płacisz 0 zł, a ponad 550 ETF-ów z GPW i giełd zagranicznych kupujesz i sprzedajesz bez prowizji. W 2026 roku na IKE wpłacisz najwyżej 28 260 zł, a na IKZE 11 304 zł. Do 28 lutego 2027 roku możesz przystąpić do promocji z premią od 200 do 500 zł za wpłaty od 10 000 zł.
| Cecha | IKE i IKZE eMakler w mBanku |
|---|---|
| Kto może założyć | klient mBanku z kontem osobistym (bez konta: Biuro maklerskie mBanku) |
| Prowadzenie | 0 zł z adresem e-mail i zgodą na komunikację elektroniczną (inaczej 50 zł rocznie) |
| ETF-y z GPW i z zagranicy | 0 zł prowizji (ponad 550 funduszy) |
| Wyjątki od 0 zł | ETF-y z dźwignią, na surowce i metale, na spadki, na kryptoaktywa |
| Akcje z GPW | 0,39%, min. 5 zł |
| Akcje z zagranicy | 0,29%, min. 14 zł |
| Wymiana walut | ok. 0,1% przy kupnie i przy sprzedaży (średni spread w 2025 roku) |
| Giełdy | GPW, NYSE i NASDAQ, Londyn, Frankfurt |
| Limit wpłat 2026 | IKE 28 260 zł, IKZE 11 304 zł (przedsiębiorcy 16 956 zł) |
| Limit wpłat 2027 | IKE 30 099 zł, IKZE 12 039,60 zł (przedsiębiorcy 18 059,40 zł) |
| Wypłata transferowa gotówki i zwrot | bez opłat w taryfie eMaklera |
| Premia | 200-500 zł przy wpłatach od 10 000 zł, przystąpienie do 28.02.2027 |
| Ocena w naszym rankingu IKE i IKZE | 8,2/10, drugie miejsce |
Stan na 19.11.2026, na podstawie taryfy eMaklera od 20.03.2026, stron IKE i IKZE eMakler w mBanku i obwieszczeń z limitami na 2027 rok.
Jakie IKE i IKZE oferuje mBank?
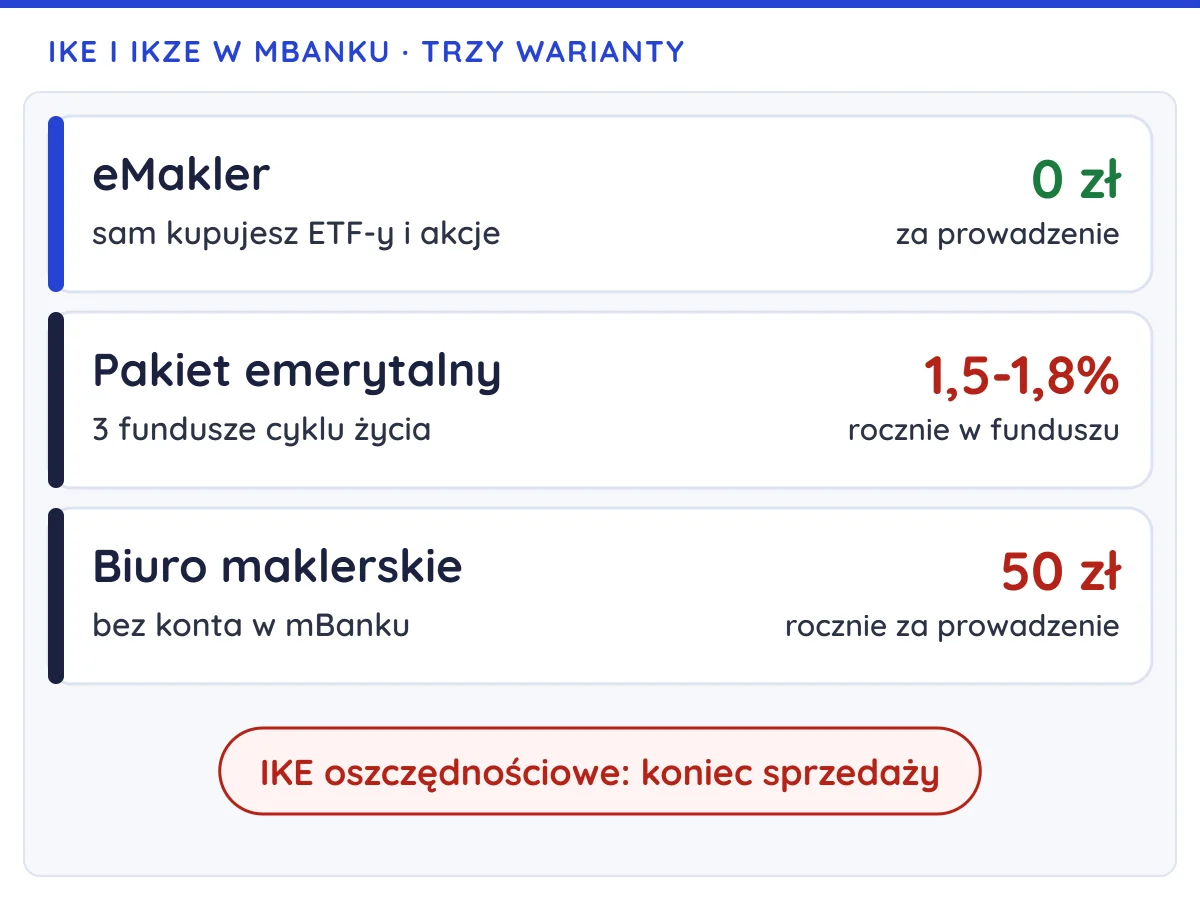
mBank prowadzi dziś IKE i IKZE w trzech formach: w eMaklerze, w którym sam kupujesz ETF-y, akcje i obligacje, w Pakiecie emerytalnym z gotowymi funduszami oraz w Biurze maklerskim mBanku. Dla samodzielnego inwestora z kontem w mBanku najtańszy jest eMakler.
IKE i IKZE eMakler to rachunki maklerskie podpięte pod konto osobiste w mBanku. Pieniądze wpłacasz przelewem z tego konta, a zlecenia składasz w serwisie mBanku albo w aplikacji mBank Giełda. To ten sam eMakler, który opisuję w recenzji eMaklera mBanku, tylko z ulgami podatkowymi IKE i IKZE.
Pakiet emerytalny to IKE i IKZE w funduszach. Umowę zawierasz z mTFI, czyli towarzystwem funduszy inwestycyjnych z grupy mBanku, a do wyboru masz trzy subfundusze: Emerytura 2035, 2045 i 2055. To fundusze cyklu życia: rok w nazwie to mniej więcej rok twojej emerytury, a im bliżej tej daty, tym mniej akcji ma fundusz. Nie musisz niczego kupować sam, ale płacisz za zarządzanie. Koszty bieżące wynoszą 1,5% rocznie w funduszu Emerytura 2035 i 1,8% w funduszu Emerytura 2055 (według dokumentów z kluczowymi informacjami, KID, z 1 czerwca 2026 roku).
Trzecią drogą jest IKE i IKZE w Biurze maklerskim mBanku, z platformą mInwestor. Prowizje są tu prawie takie same jak w eMaklerze, a konto w mBanku nie jest potrzebne. Za prowadzenie płacisz jednak 25 zł za pół roku, czyli 50 zł rocznie, jeśli zgodzisz się na komunikację elektroniczną (bez tej zgody 50 zł za pół roku). Opłata dotyczy rachunków otwartych od 1 lipca 2022 roku, więc także nowych. Ten wariant ma sens tylko wtedy, gdy nie chcesz zakładać konta osobistego w mBanku.
| IKE i IKZE eMakler | Pakiet emerytalny | Biuro maklerskie mBanku | |
|---|---|---|---|
| Konto w mBanku | wymagane | wymagane (z usługą funduszy SFI) | niepotrzebne |
| Prowadzenie | 0 zł z e-komunikacją | koszty w cenie funduszu | 50 zł rocznie z e-komunikacją (od 1.07.2022) |
| Co kupujesz | ETF-y, akcje, obligacje | 3 fundusze cyklu życia | ETF-y, akcje, obligacje |
| Koszt inwestowania | ETF-y 0 zł, wymiana ok. 0,1% | 1,5-1,8% rocznie w funduszu | ETF-y 0 zł |
| Premia (przystąpienie do 28.02.2027) | 200-500 zł | 250 albo 500 zł | brak promocji |
Stan na 19.11.2026, na podstawie stron mBanku, taryf Biura maklerskiego mBanku od 20.03.2026 i KID funduszy Emerytura 2035 i 2055.
Co się stało z IKE oszczędnościowym w mBanku?
Na początku 2026 roku mBank wycofał z oferty IKE w formie rachunku oszczędnościowego, czyli zwykłego konta z odsetkami. Nowych umów już nie zawiera. Osoby, które mają takie konto, korzystają z niego na dotychczasowych zasadach. Bank podaje dla niego oprocentowanie 3,15% (stan na 19.11.2026). Jeśli chcesz dziś założyć IKE w mBanku, wybierasz eMaklera, Pakiet emerytalny albo Biuro maklerskie.
Czy IKE i IKE eMakler to to samo?
IKE to nazwa rodzaju konta z ustawy, a IKE eMakler to konkretny produkt mBanku. Zasady podatkowe są takie same w każdej instytucji, a różnią się koszty i to, w co możesz inwestować. Pamiętaj też, że możesz mieć tylko jedno IKE i jedno IKZE. Drugiego IKE nie założysz nawet w innej instytucji.
Jakie są opłaty i prowizje za IKE i IKZE w mBanku?
IKE i IKZE eMakler w mBanku kosztują 0 zł za otwarcie i prowadzenie, jeśli podasz adres e-mail i zgodzisz się na komunikację elektroniczną. ETF-y kupujesz bez prowizji. Za akcje z GPW płacisz 0,39% (minimum 5 zł), a za granicą 0,29% (minimum 14 zł). Wypłata transferowa gotówki i zwrot nie mają w taryfie opłaty.
| Opłata | IKE i IKZE eMakler | IKE i IKZE w Biurze maklerskim |
|---|---|---|
| Otwarcie | 0 zł | 0 zł |
| Prowadzenie | 0 zł z e-komunikacją (bez niej 50 zł rocznie) | 25 zł za pół roku z e-komunikacją, 50 zł bez niej (rachunki od 1.07.2022) |
| ETF-y (bez wyjątków) | 0 zł | 0 zł |
| Akcje z GPW | 0,39%, min. 5 zł | 0,39%, min. 5 zł |
| Obligacje z GPW | 0,19%, min. 5 zł | 0,19%, min. 5 zł |
| Giełdy zagraniczne | 0,29%, min. 14 zł | 0,29%, min. 14 zł lub 4 USD/EUR/GBP |
| Przechowywanie zagranicznych papierów | 0 zł | 0 zł |
| Wypłata transferowa gotówki, zwrot | brak opłaty w taryfie | brak opłaty w taryfie |
| Przeniesienie papierów do innego biura | 1%, min. 50 zł za instrument | 1%, min. 50 zł za instrument |
Stan na 19.11.2026, na podstawie Taryfy opłat i prowizji eMaklera od 20.03.2026 i taryfy Biura maklerskiego mBanku od 20.03.2026.
Wypłata transferowa to przeniesienie pieniędzy z IKE do innej instytucji, a zwrot to wycofanie ich przed emeryturą. Oba opisuję dokładniej w części o wypłatach.
Wróćmy do przykładu z 28 260 zł. Jeśli kupisz ETF na S&P 500 notowany na GPW, w eMaklerze nie zapłacisz nic. Jeśli wybierzesz taki ETF z giełdy w Londynie albo we Frankfurcie, płacisz tylko za wymianę złotych na walutę. mBank podaje, że średni spread, czyli różnica między kursem kupna i sprzedaży, nie przekroczył w 2025 roku 0,2%, więc płacisz około 0,1%, czyli około 28 zł. W Biurze maklerskim dochodzi do tego 50 zł za prowadzenie konta, więc w pierwszym roku zapłacisz razem około 78 zł.
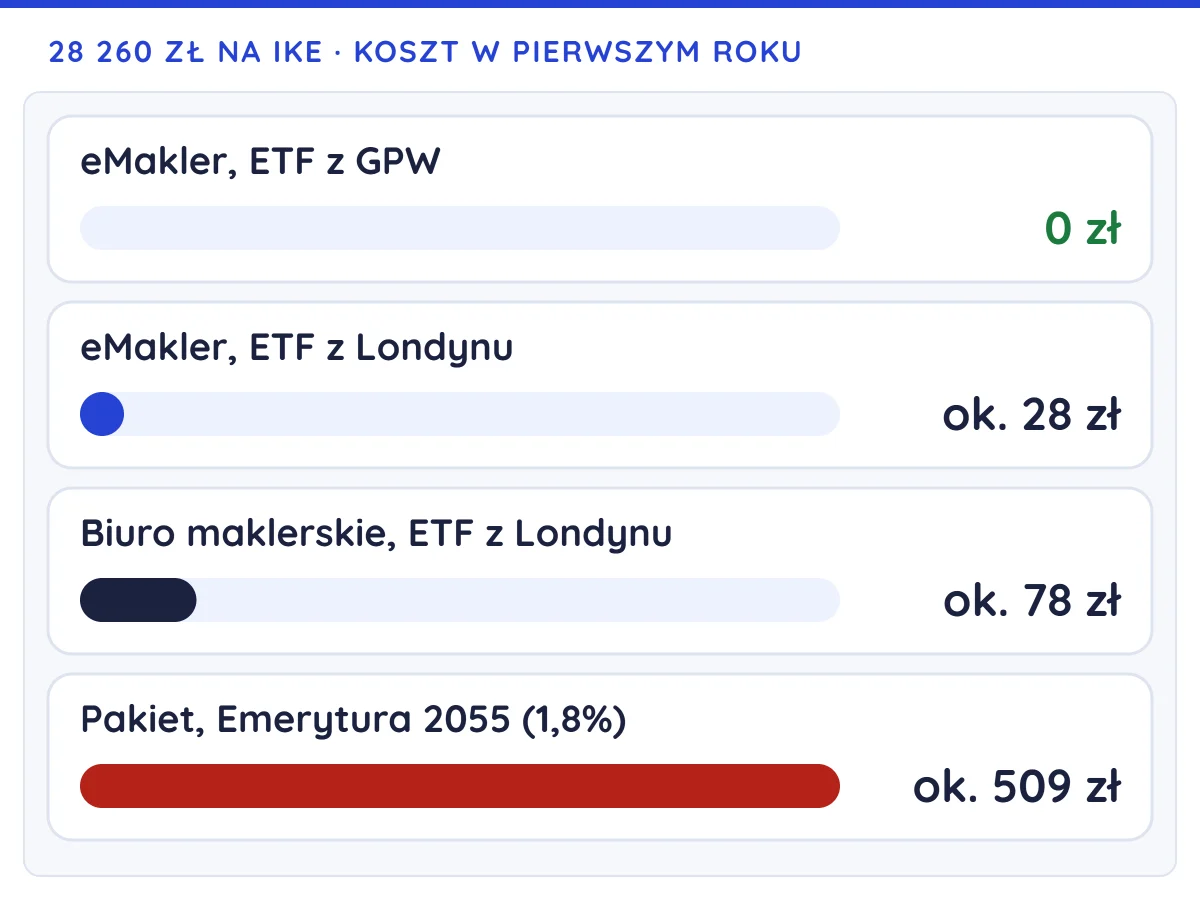
Najdrożej wychodzi Pakiet emerytalny. Za kupno funduszu nie płacisz, ale koszty bieżące fundusz pobiera z twoich pieniędzy. W funduszu Emerytura 2055 to 1,8% rocznie, czyli przy 28 260 zł około 509 zł w pierwszym roku i co roku więcej, gdy wartość konta rośnie. Fundusz cyklu życia sam zmienia skład portfela, więc to cena za wygodę: nie musisz wybierać ETF-ów ani pilnować proporcji.
Które ETF-y kupisz bez prowizji na IKE i IKZE w mBanku?
Na IKE i IKZE w mBanku kupisz bez prowizji ponad 550 ETF-ów z GPW i z giełd zagranicznych. To stała zasada zapisana w taryfie, a nie promocja z datą końca. Prowizję zapłacisz za ETF-y z dźwignią (mnożą ruchy indeksu), na surowce i metale, w tym na złoto, za ETF-y zarabiające na spadkach i za ETF-y na kryptoaktywa.
Za takie wyjątki płacisz zwykłą stawkę: 0,39% (minimum 5 zł) na GPW albo 0,29% (minimum 14 zł) za granicą. Listę funduszy z prowizją publikuje Biuro maklerskie mBanku na swojej stronie. Zanim kupisz ETF, który nie kopiuje zwykłego indeksu akcji ani obligacji, sprawdź, czy go na niej nie ma.
Przy wyborze ETF-u zwróć uwagę na dywidendy. Po spełnieniu warunków wypłaty nie płacisz na IKE podatku Belki, czyli 19% od zysków. Podatek od dywidend z zagranicy pobiera jednak obce państwo, zanim pieniądze trafią na rachunek, i tego IKE nie zmienia. Wyjątkiem są dywidendy z Londynu, od których ten podatek wynosi 0%. Jeśli nie chcesz sam reinwestować wypłat, wybierz ETF akumulujący, czyli taki, który nie wypłaca dywidend, tylko dokłada je do inwestycji w funduszu.
W eMaklerze kupujesz tylko całe jednostki ETF-ów. Jeśli jedna jednostka kosztuje 600 zł, a co miesiąc wpłacasz 500 zł, w pierwszym miesiącu nie kupisz nic. W drugim kupisz jedną jednostkę, a 400 zł poczeka na kolejną wpłatę.
Akcje i obligacje na IKE w mBanku
Na IKE i IKZE w mBanku kupisz też pojedyncze akcje z GPW i z czterech giełd zagranicznych oraz obligacje notowane na GPW. Niedostępne są kontrakty terminowe i opcje. Akcji i obligacji nie kupisz bez prowizji: płacisz za nie tyle samo co na zwykłym rachunku.
Przy akcjach liczy się minimalna prowizja. Kupując akcje z GPW za 1 000 zł, zapłacisz 5 zł, czyli 0,5% wartości zlecenia. Na zagranicznych giełdach minimum to 14 zł, więc małe zakupy pojedynczych spółek z USA na IKE w mBanku są drogie.
Wiele osób szuka w mBanku IKE z obligacjami oszczędnościowymi, takimi jak dziesięcioletnie EDO. Tych obligacji tu nie kupisz: konto IKE-Obligacje prowadzi PKO BP. W mBanku na IKE możesz mieć tylko obligacje z giełdy, które mają cenę rynkową i zmieniają wartość z dnia na dzień. Obligacje na GPW kupujesz z prowizją 0,19% (minimum 5 zł).
Ile daje IKZE w mBanku i jaki limit mają przedsiębiorcy?
Wpłatę na IKZE w mBanku odejmujesz od dochodu, więc podatek spada o twoją stawkę od wpłaconej kwoty. Pełny limit, czyli 11 304 zł w 2026 roku, obniży twój podatek o 1 356 zł przy stawce 12% albo o 3 617 zł przy stawce 32%. Osoba prowadząca działalność gospodarczą może wpłacić 16 956 zł, ale musi to zgłosić w mBanku.
W eMaklerze składasz zgłoszenie z tematem „Zmiana limitu wpłat na rachunek IKZE” i podajesz w nim NIP albo REGON. W Biurze maklerskim mBanku wysyłasz oświadczenie razem z zaświadczeniem z CEIDG albo KRS na adres bm@mbank.pl. Dopóki tego nie zgłosisz, obowiązuje cię zwykły limit 11 304 zł.
Pieniądze wypłacisz po 65. urodzinach, jeśli wpłacałeś na IKZE w co najmniej pięciu latach kalendarzowych. Od całej wypłaty zapłacisz wtedy stały podatek 10%.
Na IKZE nie ma częściowych wypłat: przed emeryturą możesz wycofać tylko całość. Kwotę zwrotu doliczasz wtedy do przychodu i płacisz od niej podatek według skali podatkowej, czyli 12% albo 32%. Krok po kroku opisuję to w tekście o tym, jak wygląda odliczenie IKZE od podatku. Ile zyskasz przez lata, policzysz w naszym kalkulatorze IKE i IKZE.
Jaką premię dostaniesz za IKE i IKZE w mBanku?
mBank prowadzi dwie różne promocje, do których przystąpisz do 28 lutego 2027 roku. W eMaklerze dostaniesz od 200 do 500 zł, jeśli wpłacisz na IKE i IKZE razem co najmniej 10 000 zł z konta w mBanku. W Pakiecie emerytalnym premia wynosi 250 zł przy wpłatach od 10 000 zł albo 500 zł od 20 000 zł.
| Wpłaty | Premia w eMaklerze (IKE i IKZE razem) | Premia w Pakiecie emerytalnym |
|---|---|---|
| 10 000-19 999,99 zł | 200 zł | 250 zł |
| 20 000-29 999,99 zł | 300 zł | 500 zł |
| 30 000-39 999,99 zł | 400 zł | 500 zł |
| od 40 000 zł | 500 zł | 500 zł |
Stan na 19.11.2026, na podstawie regulaminów promocji i strony IKE eMakler w mBanku.
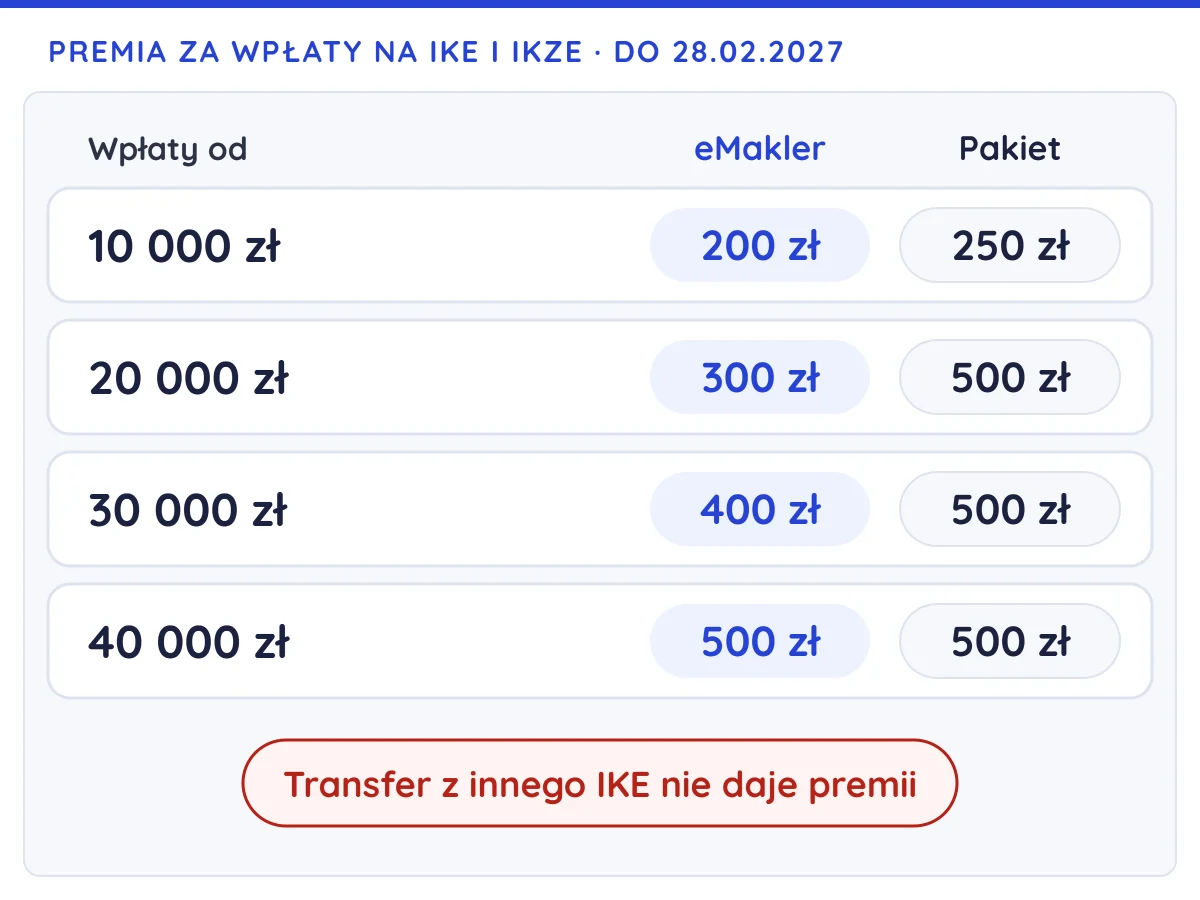
W naszym przykładzie, czyli przy 28 260 zł na IKE, w eMaklerze dostaniesz 300 zł. Jeśli dopłacisz jeszcze 11 304 zł na IKZE, razem wpłacisz 39 564 zł i premia wyniesie 400 zł. W 2026 roku więcej już nie wpłacisz, ale promocja liczy też wpłaty ze stycznia i lutego 2027 roku. Wystarczy wtedy dopłacić 436 zł z nowego limitu, żeby dostać 500 zł.
Warunki w eMaklerze są trzy:
- rachunek otwierasz i przystępujesz do promocji między 22 września 2026 a 28 lutego 2027 roku;
- liczą się tylko nowe wpłaty, a nie pieniądze przeniesione z innego IKE lub IKZE, także z mBanku;
- wypłata albo zwrot z konta odbiera premię.
Premia trafi na konto do 31 marca 2027 roku. W Pakiecie emerytalnym zgłaszasz się też do 28 lutego 2027 roku, ale wpłaty albo transfer z innej instytucji mogą wpłynąć do 31 maja 2027 roku. Do końca czerwca 2027 roku nie możesz wtedy nic wypłacić, a premię dostaniesz do końca czerwca.
Jak założyć IKE lub IKZE w mBanku i jak wpłacać pieniądze?
IKE i IKZE eMakler założysz w serwisie internetowym albo w aplikacji mBanku: wybierasz Produkty, Inwestycje i Nowa inwestycja, a potem IKE albo IKZE eMakler. Przed pierwszym zleceniem wypełniasz ankietę MiFID. Pieniądze wpłacasz przelewem z konta osobistego w mBanku, tylko w złotych.
Krok po kroku wygląda to tak:
Zaloguj się do mBanku.
W serwisie albo w aplikacji wybierz Produkty, Inwestycje i Nowa inwestycja, a tam IKE eMakler albo IKZE eMakler.
Zaakceptuj umowę.
Wystarczy potwierdzenie kodem SMS albo w aplikacji.
Wypełnij ankietę MiFID.
To test wiedzy i doświadczenia, który bank musi przeprowadzić przed pierwszą inwestycją.
Przelej pieniądze.
W eMaklerze wybierz Finanse i „Przelej na IKE/IKZE”. W aplikacji mBank Giełda przelew znajdziesz w zakładce Więcej, w sekcji Profil.
Kup pierwszy ETF.
Zlecenie złożysz w serwisie mBanku albo w aplikacji mBank Giełda. Przez nie logujesz się też później do IKE.
W umowie możesz też wskazać osoby uposażone, czyli osoby, które dostaną pieniądze z konta po twojej śmierci, i ich udział w procentach. Wpłacasz dowolne kwoty i dowolnie często, byle w ciągu roku nie przekroczyć limitu. Dywidendy i odsetki, które wpłyną na konto, limitu nie zmniejszają. Jeśli nie masz konta w mBanku, złóż wniosek o IKE albo IKZE w Biurze maklerskim mBanku: tożsamość potwierdza wtedy kurier, a pieniądze wpłacasz z dowolnego banku.
Jak wypłacić pieniądze z IKE i IKZE w mBanku?
Z IKE w mBanku wypłacisz pieniądze bez podatku po 60. urodzinach, jeśli wpłacałeś na konto w co najmniej pięciu latach kalendarzowych. Gdy masz prawo do wcześniejszej emerytury, wystarczy 55 lat. Wcześniej możesz zrobić zwrot, czyli wycofać całość albo część pieniędzy z podatkiem 19% od zysku. Wypłata transferowa przenosi pieniądze do innej instytucji bez podatku.
Zamiast pięciu lat wpłat wystarczy też, że ponad połowę pieniędzy wpłaciłeś najpóźniej pięć lat przed wypłatą. Częściowy zwrot z IKE jest możliwy, ale wypłacona kwota nie może być większa niż suma twoich wpłat. Z IKZE przed emeryturą wycofasz tylko wszystko naraz. O zwrot i wypłatę prosisz w serwisie mBanku, a w taryfie eMaklera nie ma za nie opłat.
Wypłata transferowa przydaje się, gdy chcesz zmienić instytucję. Jeśli przenosisz IKE do mBanku, najpierw zakładasz IKE eMakler, a potem w obecnej instytucji składasz dyspozycję wypłaty transferowej. mBank aktywuje konto, gdy dostanie pieniądze. Pamiętaj, że w eMaklerze przeniesione pieniądze nie liczą się do premii (w Pakiecie emerytalnym transfer się liczy).
W drugą stronę jest tak samo: zakładasz IKE u nowego brokera, na przykład w XTB, i składasz w mBanku dyspozycję wypłaty transferowej. Za przeniesienie gotówki w mBanku nie zapłacisz, także w pierwszym roku po założeniu konta. Przeniesienie samych papierów może jednak kosztować: taryfa eMaklera przewiduje 1% wartości (minimum 50 zł) za każdy instrument, a przy papierach zagranicznych 1% (minimum 100 zł). Dlatego zwykle taniej jest sprzedać ETF-y przed przeniesieniem, bo na IKE sprzedaż nie rodzi podatku.
IKE w mBanku czy w XTB?
IKE w mBanku wyjdzie taniej, jeśli kupujesz głównie ETF-y z zagranicy, bo płacisz tylko około 0,1% za wymianę waluty. XTB jest bardziej uniwersalne. Akcje i ETF-y z GPW i z zagranicy kupisz tam bez prowizji do 100 000 EUR obrotu miesięcznie, także w ułamkach. Zwykły rachunek, IKE i IKZE masz w jednej aplikacji.
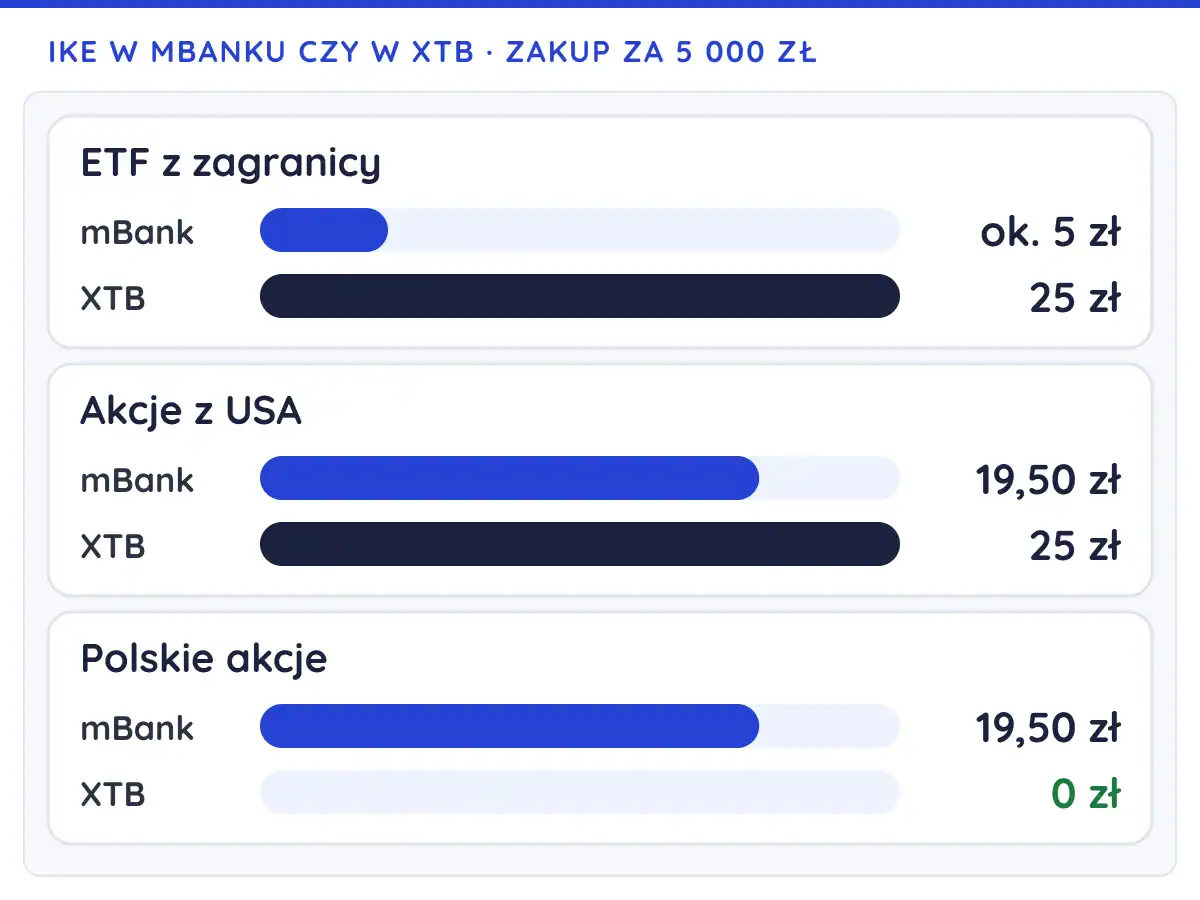
Powiem wprost, gdzie wygrywa mBank. IKE i IKZE w XTB prowadzone są tylko w złotych, więc przy zakupach za granicą płacisz 0,5% za wymianę (0,8% w weekendy i święta). Przy zakupie ETF-u z zagranicy za 5 000 zł zapłacisz w XTB 25 zł, a w mBanku około 5 zł. Do tego wypłata transferowa z XTB w ciągu pierwszych 12 miesięcy kosztuje 200 zł, a mBank nie pobiera za nią nic.
Przy akcjach z zagranicy różnica jest dużo mniejsza. W mBanku wymiana waluty jest tańsza, ale do niej dochodzi prowizja 0,29% (minimum 14 zł). Akcje z USA za 5 000 zł kosztują tam 19,50 zł (14,50 zł prowizji i 5 zł za wymianę), a w XTB 25 zł. Przy mniejszych zakupach, poniżej około 3 500 zł, taniej wychodzi już XTB: za akcje z USA za 1 000 zł zapłacisz w mBanku 15 zł, a w XTB 5 zł.
Poza kosztami ETF-ów XTB ma jednak kilka przewag:
- Akcje bez prowizji: jeśli co miesiąc kupujesz polskie akcje za 1 000 zł, w mBanku zapłacisz 60 zł prowizji rocznie (minimum 5 zł za zlecenie), a w XTB 0 zł.
- Ułamki akcji i ETF-ów: w XTB zainwestujesz dokładnie wpłaconą kwotę, nawet gdy jednostka ETF-u jest droższa niż twoja miesięczna wpłata.
- Więcej rynków: ponad 7 300 akcji z 16 giełd, a w mBanku akcje z GPW i czterech giełd zagranicznych.
- Dłuższy handel akcjami z USA: wybranymi spółkami z USA handlujesz w XTB także poza sesją regularną, która trwa zwykle od 15:30 do 22:00 czasu polskiego. W ustawieniach włączysz handel 24/5, czyli przez całą dobę od poniedziałku do piątku.
- Lepsza aplikacja: aplikacja XTB ma w App Store średnią 4,8 z około 27 tysięcy ocen, a mBank Giełda 4,3 z około 2,2 tysiąca (stan na 17.11.2026).
- Odsetki od gotówki: XTB płaci odsetki od wolnych środków także na IKE.
Jeśli chcesz mieć IKE z ETF-ami i akcjami, polskimi i zagranicznymi, w jednej aplikacji, sprawdź XTB. Więcej o tym koncie piszę w tekście o IKE w XTB.
Lider rankingu IKE i IKZE
IKE i IKZE z akcjami i ETF-ami bez prowizji
Na IKE i IKZE w XTB kupujesz akcje i ETF-y z polskiej i zagranicznych giełd bez prowizji do 100 000 EUR obrotu miesięcznie, także w ułamkach, a zwykły rachunek, IKE i IKZE masz w jednej aplikacji po polsku. Przy rejestracji wpisz kod TOPINWESTYCJE.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
IKE i IKZE w mBanku: opinie, zalety i wady
W naszym rankingu IKE i IKZE mBank eMakler ma ocenę 8,2/10 i zajmuje drugie miejsce, za XTB. Najwyżej oceniam elastyczność (10/10), bo przeniesienie gotówki z IKE i IKZE do innej instytucji nic nie kosztuje. Najniżej wypada kategoria „wygoda i bezpieczeństwo” (7/10).
Ocena IKE i IKZE eMakler
★★★★★
2. miejsce w rankingu IKE i IKZE
Zalety
- ✓ponad 550 ETF-ów za 0 zł na IKE i IKZE, także zagranicznych, zapisane w taryfie
- ✓tania wymiana walut, około 0,1%
- ✓0 zł za prowadzenie IKE i IKZE eMakler
- ✓bezpłatna wypłata transferowa gotówki i zwrot, także w pierwszym roku
- ✓IKE, IKZE i konto osobiste w jednym banku
Wady
- −akcje i obligacje z prowizją, z minimum 5 zł na GPW i 14 zł za granicą
- −tylko cztery giełdy zagraniczne i proste zlecenia na nich, bez zlecenia stop loss, które samo sprzedaje papier po spadku do ustalonej ceny
- −brak ułamków akcji i ETF-ów
- −IKE w Biurze maklerskim (bez konta w mBanku) kosztuje 50 zł rocznie z e-komunikacją
- −fundusze z Pakietu emerytalnego mają wysokie koszty bieżące, od 1,5% do 1,8% rocznie
IKE i IKZE eMakler najbardziej pasują klientom mBanku, którzy odkładają na emeryturę w ETF-ach, także zagranicznych, i nie potrzebują pojedynczych spółek ani ułamków. Mniej pasują osobom, które chcą kupować akcje małymi kwotami albo mieć wszystkie rachunki w jednej rozbudowanej aplikacji.
Podsumowanie
IKE i IKZE w mBanku to dobre konta emerytalne, o ile wybierzesz eMaklera. Za prowadzenie nie płacisz, ETF-y kupujesz bez prowizji, a wymiana walut kosztuje tylko około 0,1%, więc przy ETF-ach z zagranicy mBank jest jednym z najtańszych wyborów w Polsce. Pakiet emerytalny wybierz tylko wtedy, gdy wolisz fundusz, który sam zmienia skład, i akceptujesz koszt od 1,5% do 1,8% rocznie. IKE w Biurze maklerskim ma sens tylko bez konta w mBanku.
Jeśli zależy ci na akcjach bez prowizji, ułamkach, dłuższym handlu akcjami z USA i jednej aplikacji do wszystkich rachunków, sprawdź XTB: akcje i ETF-y kupisz tam bez prowizji do 100 000 EUR obrotu miesięcznie, a IKE, IKZE i zwykły rachunek masz w jednym miejscu.
Najczęściej zadawane pytania
Jakie są prowizje za IKE w mBanku?
Na IKE i IKZE eMakler w mBanku ETF-y kupujesz i sprzedajesz bez prowizji, poza ETF-ami z dźwignią, na surowce i metale, na spadki i na kryptoaktywa. Akcje z GPW kosztują 0,39% (minimum 5 zł), akcje z zagranicy 0,29% (minimum 14 zł), a obligacje z GPW 0,19% (minimum 5 zł).
Czy IKE w mBanku jest darmowe?
Otwarcie i prowadzenie IKE oraz IKZE eMakler kosztują 0 zł, jeśli podasz adres e-mail i zgodzisz się na komunikację elektroniczną, a bez tego 50 zł rocznie. IKE i IKZE w Biurze maklerskim mBanku otwarte od 1 lipca 2022 roku kosztują 25 zł za pół roku z e-komunikacją. W Pakiecie emerytalnym fundusz pobiera koszty bieżące, od 1,5% do 1,8% rocznie.
Jak przelać pieniądze na IKE eMakler?
Pieniądze przelewasz z konta osobistego w mBanku, do którego podpięty jest eMakler. W serwisie wybierasz Finanse i „Przelej na IKE/IKZE”, a w aplikacji mBank Giełda przelew jest w zakładce Więcej, w sekcji Profil. Wpłaty przyjmowane są tylko w złotych i nie mogą przekroczyć rocznego limitu.
Czy mogę mieć IKE w mBanku i IKZE w innej instytucji?
Tak, IKE i IKZE mogą być w różnych instytucjach, na przykład IKE w mBanku, a IKZE w XTB. Nie możesz natomiast mieć dwóch IKE ani dwóch IKZE naraz, nawet w różnych miejscach.
Jak przenieść IKE z mBanku do XTB?
Najpierw zakładasz IKE w XTB, a potem składasz w mBanku dyspozycję wypłaty transferowej na nowe konto. Wypłata transferowa to nie zwykła wypłata, więc nie tracisz zwolnienia z podatku, a za przeniesienie gotówki mBank nie pobiera opłaty. Przeniesienie samych papierów kosztuje według taryfy eMaklera 1% (minimum 50 zł) za każdy instrument, dlatego zwykle prościej jest najpierw je sprzedać.
Czy w mBanku jest jeszcze IKE oszczędnościowe?
Nie, mBank zakończył sprzedaż IKE w formie rachunku oszczędnościowego na początku 2026 roku. Osoby, które już je mają, korzystają z niego na dotychczasowych zasadach, a oprocentowanie wynosi 3,15% (stan na 19.11.2026). Nowe IKE w mBanku założysz w eMaklerze, w Pakiecie emerytalnym albo w Biurze maklerskim.
Ile mogę wpłacić na IKE i IKZE w mBanku w 2027 roku?
W 2027 roku na IKE wpłacisz najwyżej 30 099 zł, a na IKZE 12 039,60 zł. Osoby prowadzące działalność gospodarczą wpłacą na IKZE do 18 059,40 zł, jeśli zgłoszą to w mBanku. Skąd biorą się te kwoty, wyjaśniam w tekście o limitach IKE i IKZE.