W skrócie
Podatek Belki to 19% podatku od zysku z oszczędności i inwestycji: odsetek z lokat i obligacji, dywidend oraz zysku ze sprzedaży akcji, ETF-ów i kryptowalut. Od lokat i dywidend z polskich spółek pobiera go bank albo dom maklerski, a zysk z giełdy rozliczasz sam w PIT-38 do 30 kwietnia. Na przykładzie 10 000 zł pokazuję, ile zapłacisz i jak legalnie uniknąć podatku Belki na IKE, IKZE, PPK i od 2027 roku na OKI.
Podatek Belki zauważasz zwykle w jednej z dwóch sytuacji. Odsetki z lokaty są niższe, niż wynikało z oprocentowania, albo pierwszy raz sprzedajesz akcje z zyskiem i do końca lutego dostajesz od brokera PIT-8C, czyli zestawienie przychodów i kosztów do zeznania. W obu przypadkach chodzi o ten sam podatek: 19% od tego, co zarobiły twoje pieniądze. Sama wpłata zostaje nietknięta.
W tym poradniku wyjaśniam, od czego dokładnie płacisz podatek Belki, kto go za ciebie pobiera, a kiedy musisz rozliczyć go sam. Pokazuję, jak policzyć podatek od zysku z giełdy i od dywidendy z zagranicy, co zrobić ze stratą i na których kontach legalnie go nie zapłacisz. Na końcu tłumaczę, co naprawdę zmienia się od 2027 roku, bo nowe osobiste konto inwestycyjne (OKI) sprawiło, że wiele osób pyta, czy podatek Belki znika.
Wszystko liczę na 10 000 zł: na lokacie, w funduszu ETF i na koncie IKE. Dzięki temu od razu widać, że ten sam zysk może kosztować 380 zł podatku albo nic.
Co to jest podatek Belki?
Podatek Belki to potoczna nazwa 19-procentowego podatku od dochodów kapitałowych, czyli od zysku, który przynoszą twoje oszczędności i inwestycje. Płacisz go od odsetek, dywidend i zysku ze sprzedaży papierów wartościowych. Nie łączy się go z podatkiem od pensji, więc stawka jest zawsze ta sama, niezależnie od tego, ile zarabiasz.
Od wynagrodzenia płacisz podatek według skali, w której stawka rośnie razem z dochodem. Zysk z kapitału liczy się osobno. Dlatego student z pierwszą lokatą i dyrektor z wysoką pensją zapłacą od 400 zł odsetek dokładnie tyle samo: 76 zł.
Nazwa pochodzi od Marka Belki, który był ministrem finansów, gdy pod koniec 2001 roku uchwalano podatek od odsetek. Od 2002 roku banki pobierały 20% od odsetek z lokat i kont oszczędnościowych. Od 1 stycznia 2004 roku obowiązuje jedna stawka 19%, która obejmuje także dywidendy i zysk ze sprzedaży akcji. W samych przepisach nie znajdziesz nazwy „podatek Belki”: ustawa o podatku dochodowym od osób fizycznych mówi o podatku od dochodów kapitałowych w art. 30a i 30b.
Ile wynosi podatek Belki w 2026 i 2027 roku?
Podatek Belki wynosi 19% zysku, zarówno w 2026, jak i w 2027 roku. Nie ma kwoty wolnej, więc płacisz go od pierwszej złotówki odsetek albo zysku z akcji. Podatek liczy się od zysku, a nie od całej kwoty, którą wpłaciłeś. Nowe konto OKI od 2027 roku nie zmienia stawki: zysk na OKI po prostu nie podlega podatkowi Belki.
Weźmy 10 000 zł na rocznej lokacie oprocentowanej na 4%. Po roku bank dolicza 400 zł odsetek, ale od razu potrąca z nich 19%, czyli 76 zł. Na twoje konto wraca 10 324 zł, więc lokata dała ci w praktyce 3,24%, a nie 4%.
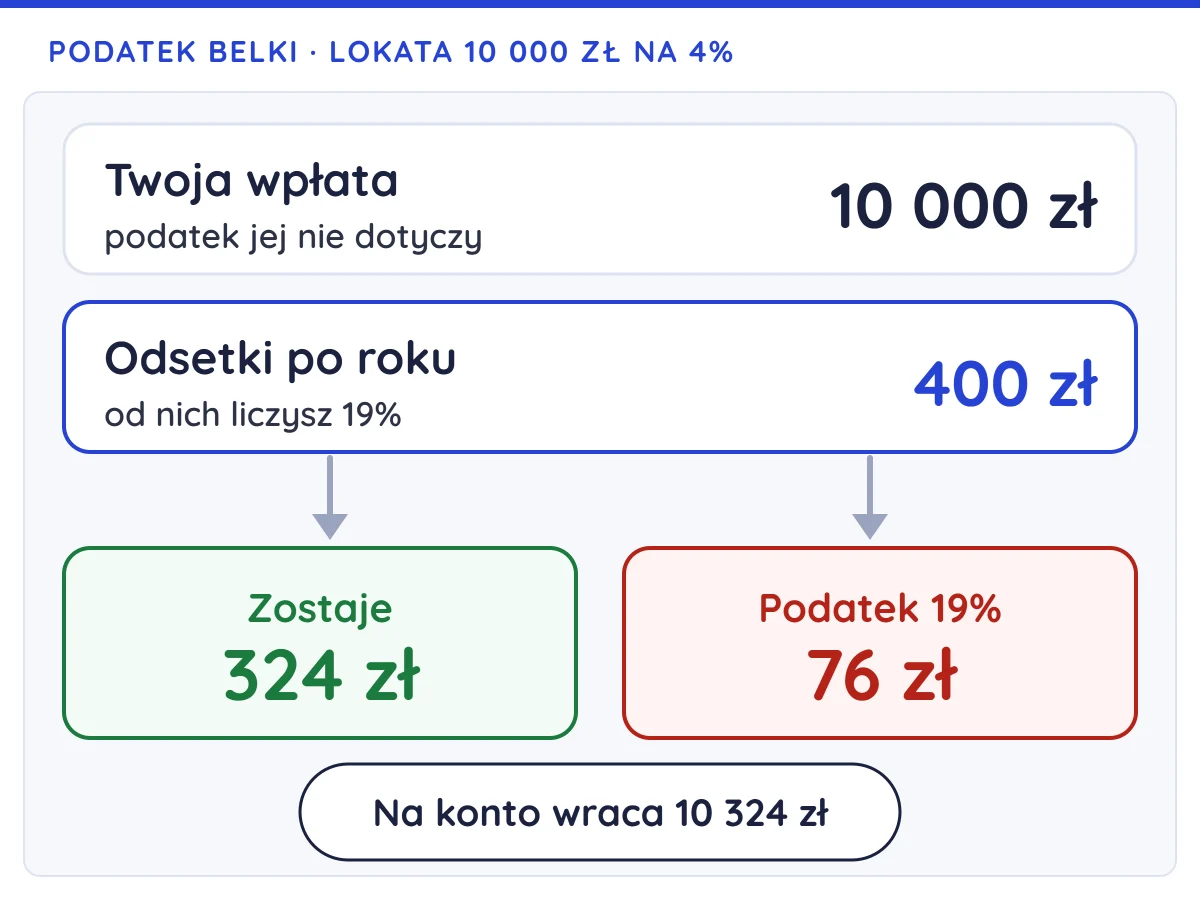
Wiele osób zaskakuje jedna rzecz: podatek liczy się od zysku nominalnego, bez uwzględnienia inflacji. Jeśli w tym samym roku ceny wzrosły o 4%, za 10 324 zł kupisz mniej niż rok wcześniej za 10 000 zł. Podatek od 400 zł i tak zapłaciłeś, choć realnie nie zarobiłeś nic.
Zapamiętaj
19% od zysku: podatek liczysz od odsetek, dywidendy albo zysku ze sprzedaży, nigdy od wpłaty.
Bez kwoty wolnej: płacisz od pierwszej złotówki zysku.
Bez inflacji: podatek liczy się od zysku nominalnego.
Od czego płacisz 19% podatku?
Podatek Belki płacisz od odsetek z lokat, kont oszczędnościowych i obligacji, od dywidend oraz od zysku ze sprzedaży akcji, ETF-ów, jednostek funduszy inwestycyjnych, kontraktów CFD i kryptowalut. Zawsze jest to 19% zysku. Różni się tylko to, kto pobiera podatek i w którym momencie.
- Lokaty i konta oszczędnościowe. Bank potrąca podatek za każdym razem, gdy dopisuje odsetki, także jeśli robi to codziennie albo co miesiąc. XTB też sam potrąca podatek od odsetek od wolnych środków na rachunku.
- Obligacje. Od odsetek z obligacji płacisz 19%, niezależnie od tego, czy to obligacje skarbowe, oszczędnościowe kupione w banku, czy obligacje firm. Podatek od odsetek pobiera instytucja, w której je kupiłeś. Jeśli sprzedasz obligacje na giełdzie przed wykupem, zysk z tej sprzedaży rozliczasz sam w PIT-38.
- Dywidendy. Od dywidendy z polskiej spółki dom maklerski od razu potrąca 19%. Z 300 zł dywidendy na rachunek trafia więc 243 zł, a 57 zł idzie do urzędu skarbowego.
- Akcje i ETF-y. Płacisz 19% od zysku dopiero wtedy, gdy sprzedasz. Kupujesz ETF za 10 000 zł i sprzedajesz za 12 000 zł, więc od 2 000 zł zysku płacisz 380 zł. Dopóki trzymasz papiery, nie płacisz podatku od wzrostu kursu, nawet gdy mocno urósł.
- Fundusze inwestycyjne. Od 2024 roku, gdy sprzedajesz jednostki funduszu, fundusz wypłaca ci pieniądze bez potrącania podatku, a do końca lutego wysyła PIT-8C. Zysk rozliczasz sam, razem z akcjami i ETF-ami.
- CFD, także na waluty (Forex). Zysk z instrumentów pochodnych też jest opodatkowany stawką 19% i też rozliczasz go sam w PIT-38.
- Kryptowaluty. Płacisz 19% od zysku przy sprzedaży kryptowaluty za złote lub inną walutę albo przy zapłacie nią za towar, usługę lub inne zobowiązanie. Gdy wymieniasz jedną kryptowalutę na drugą, podatku nie płacisz. Zysk z kryptowalut wpisujesz w osobnej części PIT-38.
Podatku Belki nie płacisz też od pieniędzy na kontach, które ustawa z niego zwalnia. O tych kontach piszę niżej.
Kto pobiera podatek, a co rozliczasz sam w PIT-38?
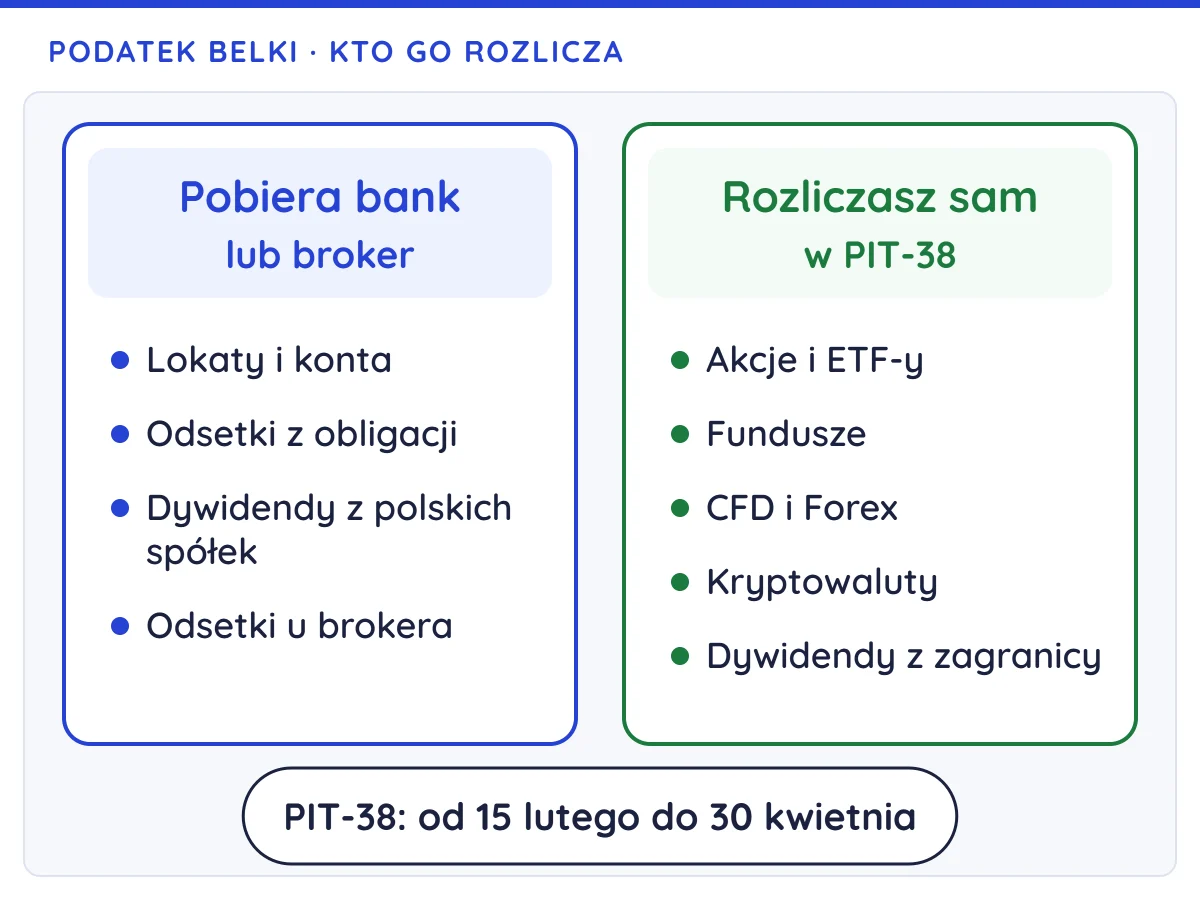
Od odsetek z lokat i obligacji oraz od dywidend z polskich spółek podatek Belki pobiera za ciebie polski bank albo dom maklerski, więc nic nie musisz robić. Zysk ze sprzedaży akcji, ETF-ów, funduszy, CFD i kryptowalut oraz dywidendy z zagranicy rozliczasz sam w zeznaniu PIT-38, które składasz od 15 lutego do 30 kwietnia następnego roku.
- Podatek pobiera za ciebie bank albo broker. Instytucja odlicza 19% w chwili wypłaty, a ty dostajesz kwotę już po podatku. Tych dochodów nie wpisujesz do zeznania.
- Podatek rozliczasz sam. Polski broker i fundusz inwestycyjny do końca lutego udostępniają ci PIT-8C z przychodami i kosztami z całego roku. Te kwoty przepisujesz do PIT-38, a podatek wpłacasz najpóźniej 30 kwietnia. Zagraniczny broker zwykle nie wysyła PIT-8C, więc wszystko liczysz sam.
Całe rozliczenie krok po kroku, razem z dywidendami z USA i stratą, pokazuję w poradniku o tym, jak rozliczyć PIT-38 z XTB.
Jak policzyć podatek od zysku z giełdy i co zrobić ze stratą?
Podatek od sprzedaży akcji i ETF-ów liczysz od dochodu, czyli od różnicy między tym, za ile sprzedałeś, a tym, ile wydałeś na zakup. Do kosztów wliczasz cenę zakupu i prowizje maklerskie. W naszym przykładzie ETF kupiony za 10 000 zł i sprzedany za 12 000 zł daje 2 000 zł dochodu i 380 zł podatku.
Zyski i straty z całego roku się sumują. Jeśli w tym samym roku na innych akcjach straciłeś 500 zł, twój dochód spada do 1 500 zł, a podatek do 285 zł. Dlatego PIT-38 rozliczasz raz, za wszystkie transakcje z roku, a nie osobno za każdą.
Stratę z akcji, ETF-ów, funduszy i CFD, której nie pokrył zysk z tego samego roku, możesz odliczać w kolejnych pięciu latach. W każdym z tych lat odliczysz najwyżej połowę straty. Możesz też raz odliczyć jednorazowo do 5 mln zł, a resztę po połowie w kolejnych latach. Załóżmy, że 2026 rok zamknąłeś ze stratą 1 000 zł, a w 2027 roku sprzedajesz ETF z zyskiem 2 000 zł. Po odliczeniu całej straty zapłacisz podatek od 1 000 zł, czyli 190 zł.
Przy akcjach z zagranicznych giełd dochodzi przeliczanie walut. Przychód i koszt w dolarach czy euro przeliczasz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu albo poniesienia kosztu, osobno dla zakupu i dla sprzedaży. Sam miałem rachunki u kilku brokerów, także zagranicznych, i przy PIT-38 najwięcej pracy dawały mi właśnie transakcje zagraniczne, bo każdą trzeba przeliczyć po kursie NBP z odpowiedniego dnia. Swój przykład szybko sprawdzisz w naszym kalkulatorze podatku Belki.
Ile podatku od dywidendy z zagranicy dopłacasz w Polsce?
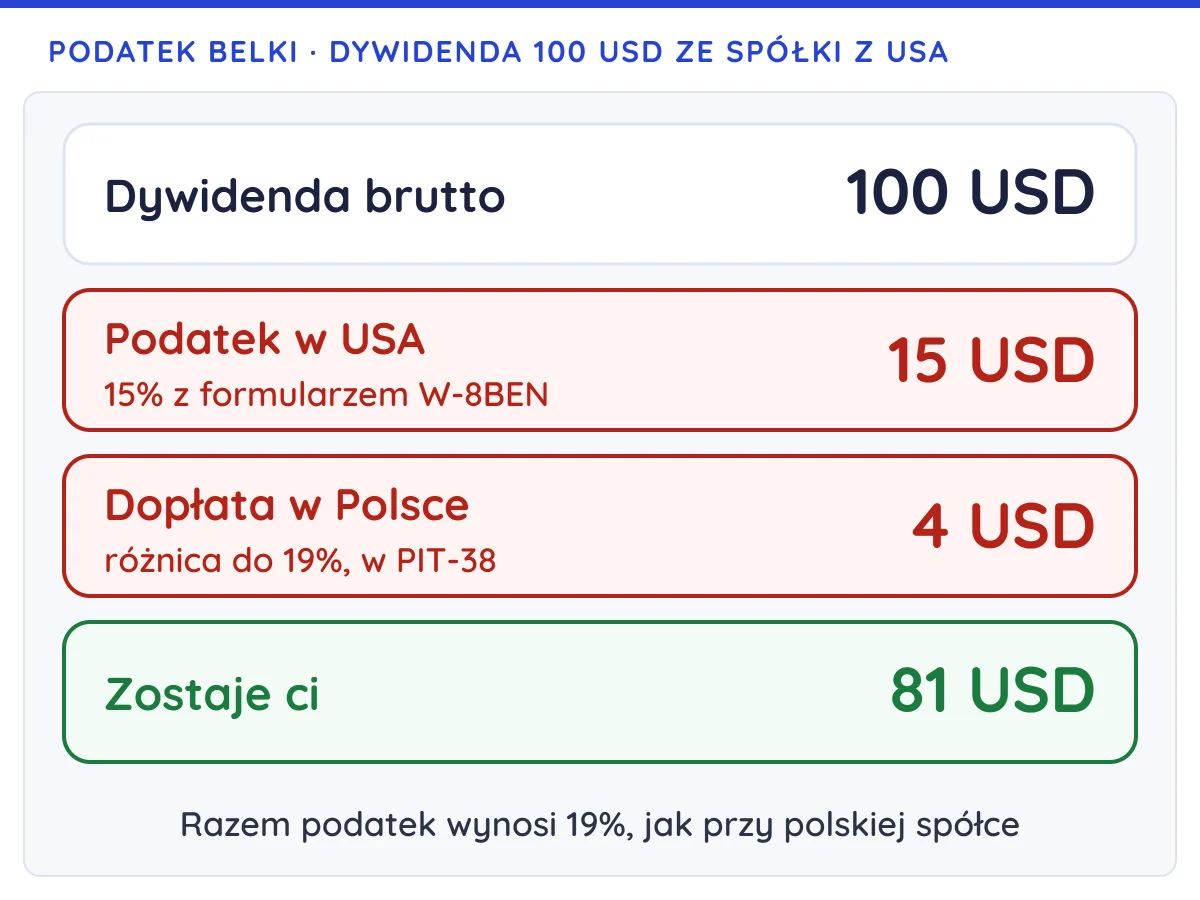
Przy dywidendzie od spółki zagranicznej część podatku zabiera kraj, w którym spółka ma siedzibę. W Polsce dopłacasz tylko różnicę do 19%, bo ustawa pozwala odliczyć podatek zapłacony za granicą, najwyżej do kwoty polskiego podatku.
Przy spółkach z USA amerykański urząd potrąca zwykle 15%, jeśli wypełniłeś u brokera formularz W-8BEN (oświadczenie, że mieszkasz w Polsce i tu płacisz podatki). Z dywidendy 100 USD zabiera więc 15 USD. Polski podatek wyniósłby 19 USD, więc w PIT-38 dopłacasz 4 USD, przeliczone na złote po kursie NBP. Ostatecznie z dywidendy zostaje ci 81 USD.
Jeśli za granicą pobrano więcej niż 19%, w Polsce nic nie dopłacasz. Nadwyżki nie odzyskasz jednak w polskim zeznaniu, bo odliczenie kończy się na wysokości polskiego podatku.
Jak legalnie nie płacić podatku od zysków kapitałowych?
Legalnie nie zapłacisz podatku Belki, gdy inwestujesz przez konto, które ustawa z niego zwalnia: IKE, IKZE, PPK, a od 1 stycznia 2027 roku także OKI. Każde z nich ma swój warunek: wiek przy wypłacie, limit wpłat albo limit wartości. Na IKZE płacisz za to 10% przy wypłacie, a na OKI podatek od wartości ponad limit.
| Konto | Co zyskujesz | Warunek | Limit |
|---|---|---|---|
| IKE | brak podatku od zysku | wypłata po 60. roku życia (55, gdy masz prawo do wcześniejszej emerytury) i wpłaty w co najmniej 5 latach albo ponad połowa wpłat co najmniej 5 lat przed wypłatą | 30 099 zł wpłat w 2027 roku |
| IKZE | brak podatku Belki w czasie oszczędzania i odliczenie wpłat od dochodu w PIT | wypłata po 65. roku życia i po wpłatach w co najmniej 5 latach, wtedy 10% od całej wypłaty | 12 039,60 zł w 2027 roku (18 059,40 zł przy działalności) |
| PPK | brak podatku od zysku | po 60. roku życia najwyżej 25% jednorazowo, reszta w co najmniej 120 ratach | wpłaty to procent pensji |
| OKI (od 2027) | brak podatku od zysku, dywidend i odsetek | akcje spółek z kapitałem w złotych, obligacje w złotych, ETF-y i fundusze z co najmniej 70% takich aktywów; lokaty i obligacje oszczędnościowe do 25 000 zł | 100 000 zł aktywów kwalifikowanych |
Wróćmy do ETF-u z przykładu. Na zwykłym rachunku od 2 000 zł zysku oddajesz 380 zł. Na IKE płacisz 0 zł, jeśli wypłacisz pieniądze po spełnieniu warunków wieku i wpłat. Na OKI też 0 zł, pod warunkiem że to ETF na polskie akcje, który mieści się w limicie.
Na IKZE zysk też rośnie bez podatku. Przy wypłacie po 65. roku życia płacisz 10% od całej kwoty, ale wcześniej odliczałeś wpłaty od dochodu w PIT.
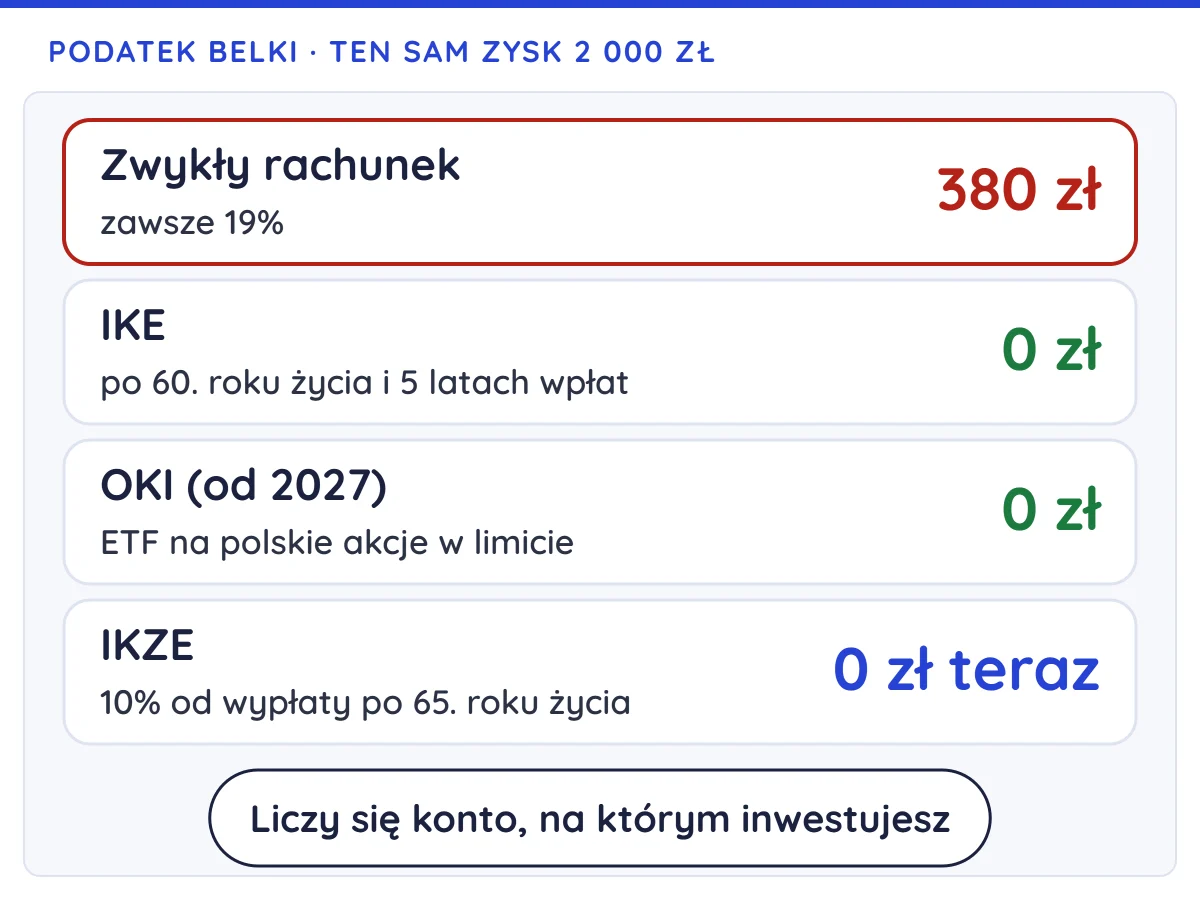
Największa pułapka dotyczy IKE. Gdy wypłacisz pieniądze, zanim spełnisz warunki (ustawa nazywa to zwrotem), zapłacisz 19% od zysku, czyli tyle samo co na zwykłym rachunku. Szczegóły warunków opisuję w tekstach o tym, czym jest IKE i jak działa IKZE, a oferty porównuję w rankingu IKE i IKZE.
Twoja zasada: na IKE wpłacaj tylko pieniądze, których nie będziesz potrzebować przed emeryturą.
Inne „sposoby” z internetu zwykle nie działają. Zysk u zagranicznego brokera też musisz rozliczyć w Polsce, a to, że nikt nie przysłał ci PIT-8C, nie zwalnia cię z podatku.
Czy podatek Belki zostanie zniesiony?
Nie, ustawa o OKI nie znosi podatku Belki. Ustawa o osobistych kontach inwestycyjnych z 2026 roku utrzymuje 19% podatek od zysków kapitałowych. Od 1 stycznia 2027 roku zwalnia z niego tylko pieniądze na koncie OKI. Lokata w banku czy ETF na zwykłym rachunku maklerskim będą opodatkowane tak samo jak dziś.
Według ustawy o OKI to konto działa inaczej niż IKE. Na OKI nie płacisz podatku od zysku przy sprzedaży. Akcje polskich spółek, obligacje w złotych i ETF-y, które inwestują głównie w takie aktywa, są zwolnione do 100 000 zł. Od nadwyżki ponad limit i od aktywów spoza listy, na przykład ETF-u na S&P 500, płacisz co roku podatek od wartości konta, a nie od zysku.
Za 2027 rok ten podatek wynosi 0,85% wartości nadwyżki. Od 2028 roku będzie to 19% stopy referencyjnej NBP z 31 października poprzedniego roku, czyli głównej stopy procentowej, od której zależy oprocentowanie lokat i kredytów. Przy stopie 3,75% (listopad 2026) daje to 0,71%. Gdy średnia wartość twoich polskich akcji na OKI wyniesie w 2027 roku 110 000 zł, zapłacisz 85 zł od 10 000 zł nadwyżki, nawet jeśli w tym roku nic nie sprzedasz.
Moim zdaniem OKI to najciekawsza zmiana od lat dla osób, które inwestują w polskie akcje i ETF-y na polskie indeksy. Sam zamierzam założyć OKI w XTB.
Przy zagranicznych ETF-ach IKE i IKZE mają przewagę, bo nie ma tam podatku od wartości. W zamian musisz poczekać z wypłatą do 60. albo 65. roku życia. Wszystkie zasady nowego konta opisuję w przewodniku po koncie OKI od 2027.
Podsumowanie
Podatek Belki to zawsze 19% zysku, nie wpłaty. Od odsetek z lokat i obligacji oraz dywidend z polskich spółek pobiera go za ciebie bank albo dom maklerski. Zysk ze sprzedaży akcji, ETF-ów, funduszy, CFD i kryptowalut oraz dywidendy z zagranicy rozliczasz sam w PIT-38 do 30 kwietnia. Stratę z akcji, ETF-ów, funduszy i CFD możesz odliczać przez pięć kolejnych lat.
Podatku Belki nie zapłacisz na IKE, IKZE, PPK, a od 2027 roku na OKI. Jeśli inwestujesz długoterminowo, najprościej zacząć od IKE: w 2027 roku możesz na nie wpłacić do 30 099 zł. W XTB IKE założysz online, a akcje i ETF-y kupisz tam bez prowizji do 100 000 EUR obrotu miesięcznie.
IKE w XTB
Inwestuj na IKE i nie płać podatku Belki od zysku
Konto IKE w XTB założysz online, bez opłaty za prowadzenie. Akcje i ETF-y kupisz na nim bez prowizji do 100 000 EUR obrotu miesięcznie, a w 2027 roku wpłacisz do 30 099 zł. Przy rejestracji wpisz kod TOPINWESTYCJE, który daje dostęp do rozszerzonego kursu dla początkujących.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.
Najczęściej zadawane pytania
Czy od obligacji skarbowych płaci się podatek Belki?
Tak, od odsetek z obligacji skarbowych, także oszczędnościowych kupowanych w banku, płacisz 19% podatku. Pobiera go instytucja, w której kupiłeś obligacje, przy wypłacie odsetek albo przy wykupie. Bez podatku Belki trzymasz obligacje na IKE i IKZE, a od 2027 roku obligacje oszczędnościowe także na OKI, w części do 25 000 zł.
Czy podatek Belki trzeba płacić od lokaty?
Tak, od odsetek ze zwykłej lokaty i konta oszczędnościowego bank zawsze potrąca 19% podatku. Z 400 zł odsetek od 10 000 zł na lokacie oprocentowanej na 4% na konto trafia 324 zł. Wyjątkiem od 2027 roku są lokaty na OKI, do 25 000 zł.
Czy XTB pobiera podatek Belki?
XTB sam potrąca podatek od odsetek od wolnych środków na rachunku i od dywidend z polskich spółek. Od zysku ze sprzedaży akcji, ETF-ów i CFD podatku nie pobiera: do końca lutego udostępnia PIT-8C, a podatek wpłacasz sam najpóźniej 30 kwietnia. Dywidendy ze spółek zagranicznych rozliczasz na podstawie raportu dodatkowego, który XTB przygotowuje do PIT-38.
Czy od kryptowalut płaci się podatek Belki?
Tak, zysk ze sprzedaży kryptowalut jest opodatkowany tą samą stawką 19%. Rozliczasz go sam w PIT-38, w osobnej części dla walut wirtualnych. Podatek powstaje przy sprzedaży kryptowaluty za złote lub inną walutę albo przy zapłacie nią za towar, usługę lub inne zobowiązanie, a nie przy wymianie jednej kryptowaluty na drugą.
Czy przy stracie płaci się podatek Belki?
Nie, gdy w danym roku sprzedaż akcji i ETF-ów przyniosła ci stratę, nie zapłacisz od niej podatku. Stratę warto wykazać w PIT-38, bo przez kolejne pięć lat możesz nią obniżać przyszłe zyski: w każdym roku najwyżej o połowę straty albo raz jednorazowo do 5 mln zł. Podatek od dywidend i odsetek pobiera się jednak osobno, niezależnie od straty.
Kto wprowadził podatek Belki i od kiedy obowiązuje?
Podatek od odsetek uchwalono w listopadzie 2001 roku, gdy ministrem finansów był Marek Belka, i od jego nazwiska wzięła się potoczna nazwa. Od 2002 roku banki pobierały 20% od odsetek z lokat i kont. Od 1 stycznia 2004 roku obowiązuje jedna stawka 19% od odsetek, dywidend i zysku ze sprzedaży akcji.
Czy na IKE płaci się podatek Belki?
Na IKE nie płacisz podatku Belki, jeśli wypłacisz pieniądze po 60. roku życia albo po 55., gdy masz prawo do wcześniejszej emerytury, i spełnisz warunek wpłat z ustawy. Najczęściej oznacza to wpłaty w co najmniej pięciu latach kalendarzowych. Gdy wypłacisz pieniądze wcześniej (ustawa nazywa to zwrotem), zapłacisz 19% od zysku, tak jak na zwykłym rachunku.