W skrócie
IKZE, czyli indywidualne konto zabezpieczenia emerytalnego, to konto do oszczędzania na emeryturę, które obniża twój podatek dochodowy w każdym roku, w którym wpłacasz i masz podatek do zapłaty. W zamian przy wypłacie po 65. roku życia oddajesz 10% całej kwoty. Wyjaśniam, jak działa IKZE, ile możesz wpłacić i odliczyć w 2026 i 2027 roku, kiedy wypłacisz pieniądze i dla kogo to konto się opłaca.
IKZE to skrót od indywidualnego konta zabezpieczenia emerytalnego. Normalnie od zysku z inwestycji oddajesz państwu 19% podatku, potocznie nazywanego podatkiem Belki. Na IKZE tego podatku nie płacisz, a do tego wpłaty z danego roku odliczasz od dochodu w PIT. Płacisz więc niższy podatek albo dostajesz większy zwrot podatku po rozliczeniu. Haczyk pojawia się na końcu: przy wypłacie po 65. roku życia oddajesz 10% wszystkiego, co jest na koncie.
Przez cały tekst prowadzę jeden przykład. Anna ma 40 lat, pracuje na etacie i płaci podatek według skali, czyli zwykłych zasad dla pracowników: 12% od dochodu do 120 000 zł rocznie i 32% od nadwyżki. Jej dochód mieści się w progu 12%. Do 65. roku życia wpłaca na IKZE 6 000 zł na początku każdego roku, czyli średnio 500 zł miesięcznie, a inwestycje zarabiają średnio 6% rocznie. Te 6% to założenie do obliczeń, a nie prognoza. Na liczbach Anny pokazuję, ile zyskuje na uldze, ile odda przy wypłacie i kiedy taki rachunek wychodzi na plus.
Pokazuję też, jak wynik zmienia się przy stawce 19%, 32% i przy ryczałcie. Wyjaśniam, jakie są rodzaje IKZE, jak je założyć i dla kogo to konto raczej nie jest.
Co to jest IKZE?
IKZE, czyli indywidualne konto zabezpieczenia emerytalnego, to dobrowolne konto do oszczędzania na emeryturę z dwiema korzyściami podatkowymi. Wpłaty do rocznego limitu odliczasz od dochodu w PIT. Zyski na koncie rosną bez 19% podatku. W zamian przy wypłacie po 65. roku życia płacisz 10% podatku od całej kwoty, czyli od wpłat i zysków.
IKZE należy do trzeciego filaru, czyli dobrowolnego oszczędzania na emeryturę obok ZUS. Sam decydujesz, czy wpłacasz, ile i gdzie. Pieniądze są twoje: możesz je wypłacić przed czasem, ale wtedy cała kwota, także wpłaty, trafi do twojego PIT i zapłacisz od niej podatek według skali. Po twojej śmierci trafiają do osób wskazanych w umowie albo do spadkobierców.
Obok IKZE istnieje IKE, czyli indywidualne konto emerytalne. Działa odwrotnie: nie obniża podatku przy wpłacie, za to po 60. roku życia wypłacasz z niego pieniądze bez podatku. Różnice opisuję na końcu tekstu.
Jak działa IKZE?
IKZE działa w trzech krokach. Najpierw wpłacasz pieniądze do rocznego limitu i odliczasz je w PIT za ten rok, więc twój podatek spada o twoją stawkę pomnożoną przez wpłatę. Potem inwestujesz je bez podatku od zysków. Na koniec, po 65. roku życia, wypłacasz wszystko i oddajesz 10% całej kwoty.
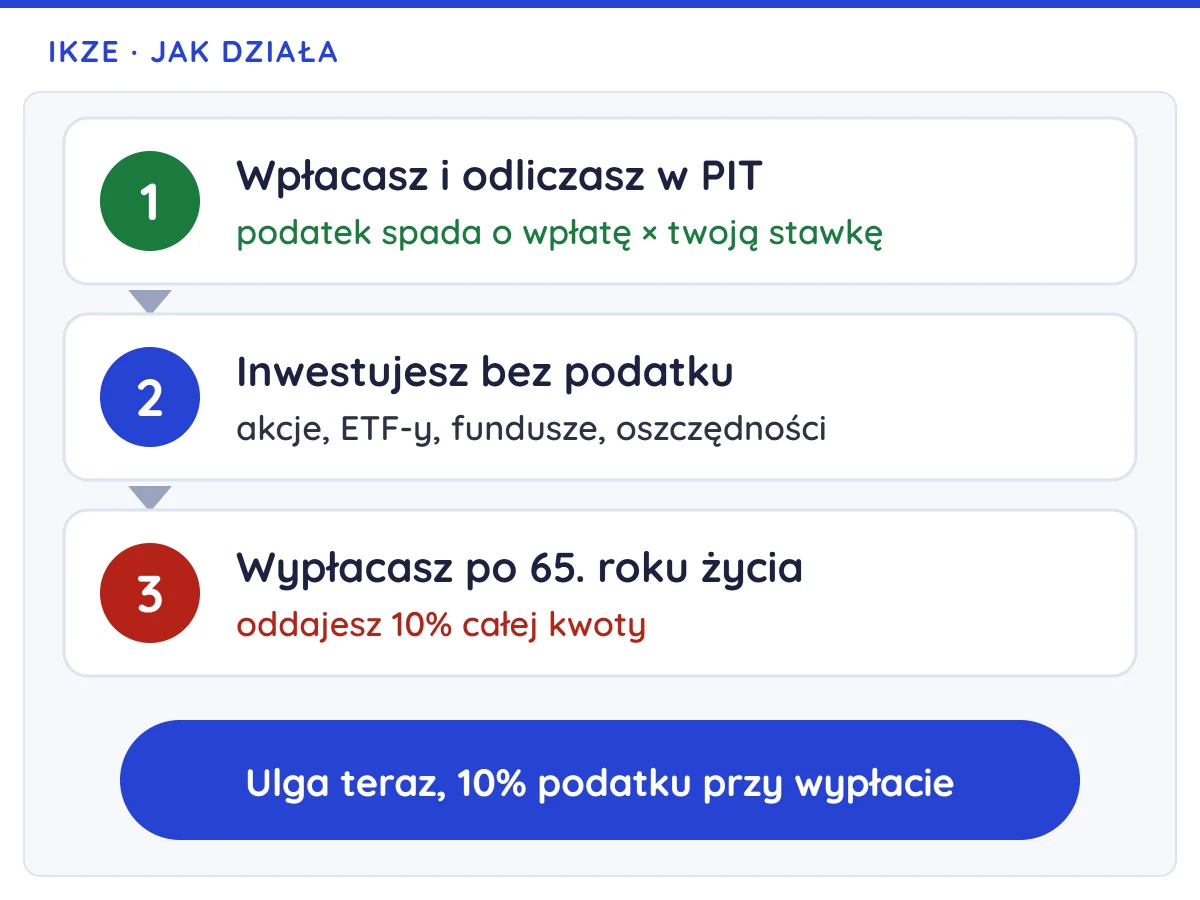
Wróćmy do Anny. Co roku wpłaca 6 000 zł, więc przy stawce 12% jej podatek spada o 720 zł rocznie. Ulgę dostaje wiosną kolejnego roku, po rozliczeniu PIT, jako zwrot podatku albo mniejszą dopłatę. Przez 25 lat to razem 18 000 zł. Jak wpisać ulgę w zeznaniu, pokazuję krok po kroku w tekście o odliczeniu IKZE od podatku.
Po 25 latach Anna ma na IKZE 348 938 zł. Przy wypłacie oddaje 10%, czyli 34 894 zł, i zostaje jej 314 044 zł. Przy stawce 12% podatek przy wypłacie (34 894 zł) jest więc wyższy niż suma ulg (18 000 zł). Ulga może jednak pracować tak samo jak wpłaty, jeśli ją zainwestujesz.
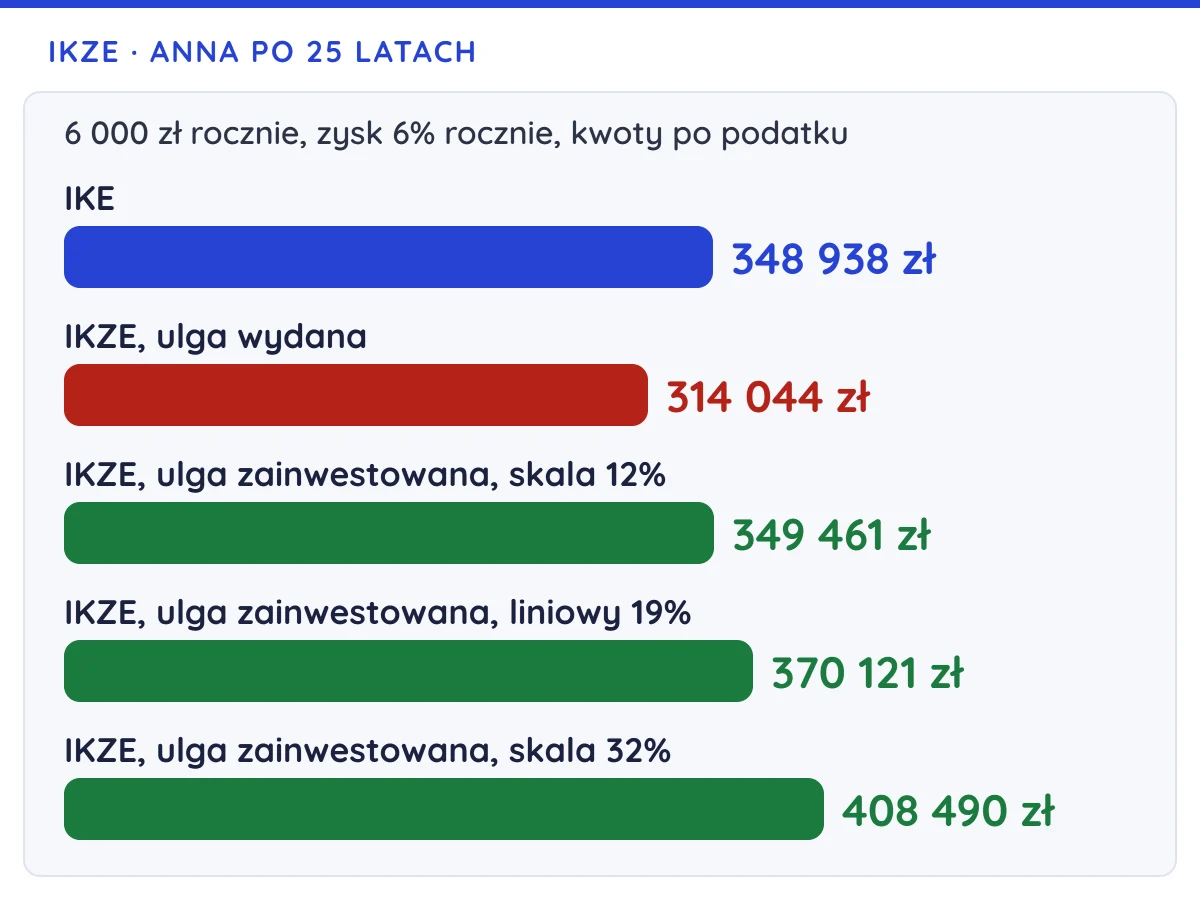
Jeśli Anna co roku inwestuje zwrot podatku na zwykłym koncie, po 25 latach ma z tego dodatkowe 35 417 zł, już po zapłaceniu podatku Belki. Razem z IKZE to 349 461 zł. Na IKE te same wpłaty urosłyby do 348 938 zł i Anna wypłaciłaby je bez podatku, więc w tym przykładzie wynik jest prawie taki sam. Jeśli Anna zwrot podatku wydaje, zostaje jej 314 044 zł, czyli wyraźnie mniej niż na IKE.
Im wyższa stawka podatku, tym bardziej IKZE wygrywa. Gdyby Anna prowadziła firmę i wybrała podatek liniowy, czyli stałą stawkę 19% bez względu na wysokość dochodu, ulga wynosiłaby 1 140 zł rocznie, a IKZE razem z zainwestowaną ulgą dałoby 370 121 zł. Przy stawce 32% ulga to 1 920 zł rocznie, a wynik rośnie do 408 490 zł.
Ile można wpłacić na IKZE i ile odliczysz od podatku?
W 2026 roku na IKZE wpłacisz do 11 304 zł, a przy działalności gospodarczej do 16 956 zł. W 2027 roku limity wynoszą 12 039,60 zł i 18 059,40 zł. Przy pełnym limicie na 2026 rok zapłacisz około 1 356 zł mniej podatku przy stawce 12% i około 3 617 zł mniej przy 32%, jeśli po odliczeniu wpłaty twój dochód nadal przekracza 120 000 zł.
| 2026 | 2027 | |
|---|---|---|
| Limit IKZE | 11 304 zł | 12 039,60 zł |
| Limit IKZE przy działalności gospodarczej | 16 956 zł | 18 059,40 zł |
| Ulga przy pełnym limicie, stawka 12% | 1 356,48 zł | 1 444,75 zł |
| Ulga przy pełnym limicie, stawka 32% | 3 617,28 zł | 3 852,67 zł |
Ulga to wpłata pomnożona przez stawkę, jeśli cała wpłata mieści się w danym progu podatkowym. Kwoty na 2027 rok liczę przy obecnej skali podatkowej. Stan na 14.11.2026, na podstawie obwieszczeń o limitach wpłat i strony podatki.gov.pl.
Limit IKZE to 120% przeciętnej miesięcznej pensji, którą rząd prognozuje na dany rok, a przy działalności gospodarczej 180%. Niewykorzystany limit przepada 31 grudnia. Wpłaty z danego roku odliczysz w zeznaniu za ten rok, więc na przykład wpłaty z 2026 roku rozliczysz wiosną 2027 roku. Szczegóły opisuję w tekście o limitach IKE i IKZE.
Ulga działa tylko wtedy, gdy masz podatek do zmniejszenia. Jeśli twój dochód mieści się w kwocie wolnej, czyli w 30 000 zł, od których nie płacisz podatku, albo cały jest zwolniony z podatku, na przykład dzięki uldze dla młodych, czyli zwolnieniu z PIT dla osób, które nie skończyły 26 lat (do 85 528 zł przychodu rocznie), wpłata na IKZE niczego ci nie zwróci. Przy wypłacie i tak zapłacisz 10%, więc wtedy lepiej zacząć od IKE. Zasady odliczenia opisuje też strona o uldze na IKZE na podatki.gov.pl.
Kiedy i jak wypłacić pieniądze z IKZE?
Z 10% podatkiem wypłacisz pieniądze z IKZE po 65. roku życia, jeśli wpłacałeś w co najmniej pięciu latach kalendarzowych, które nie muszą być po kolei. Wypłata może być jednorazowa albo w ratach. Raty rozkładasz na co najmniej 10 lat. Jeśli wpłacałeś krócej niż 10 lat, raty mogą trwać tyle lat, ile wpłacałeś. Po wypłacie całości albo pierwszej raty nie założysz już nowego IKZE.
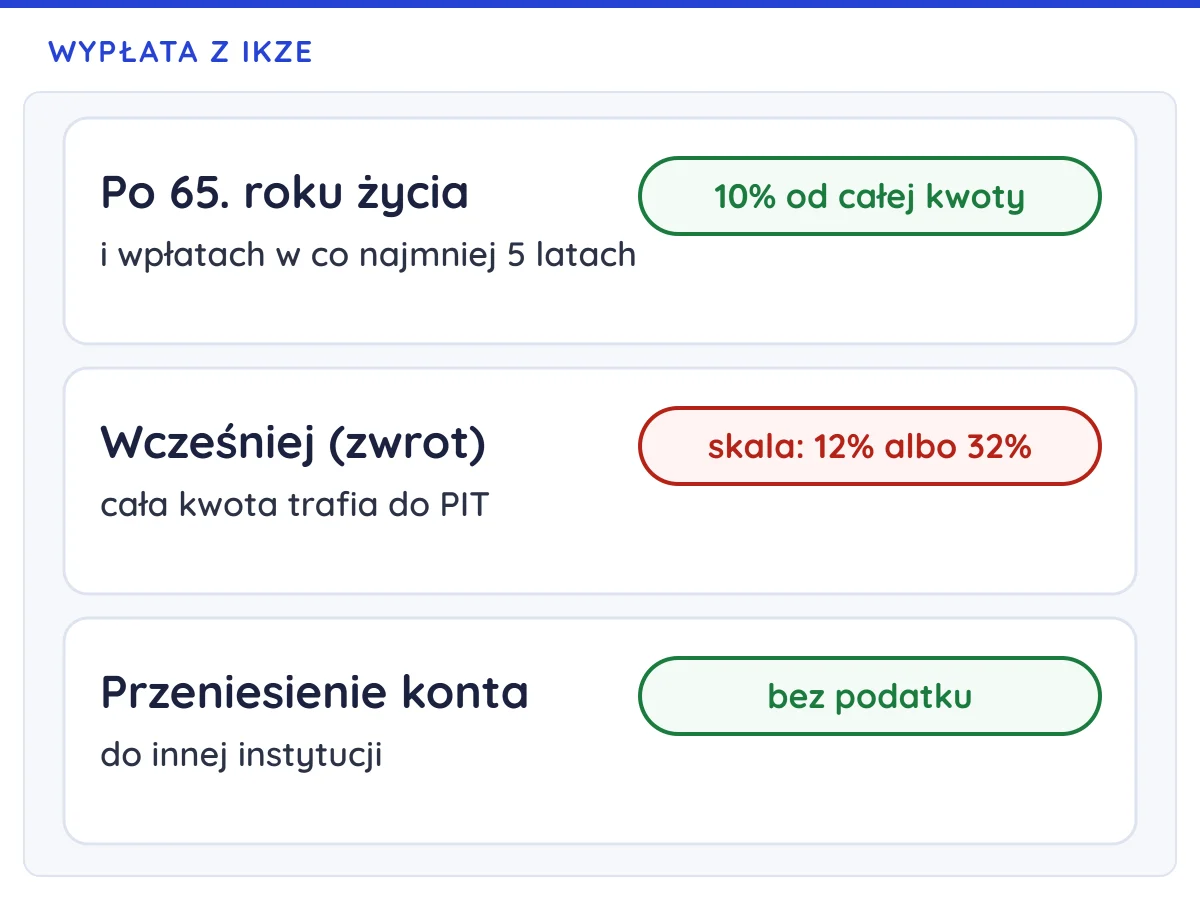
Pieniądze możesz wypłacić przed spełnieniem tych warunków, na przykład przed 65. rokiem życia. Robisz to, wypowiadając umowę IKZE. Przepisy nazywają to zwrotem, ale żeby nie mylić go ze zwrotem podatku z PIT, dalej piszę o wcześniejszej wypłacie. Cała wypłacana kwota, razem z wpłatami, które wcześniej odliczyłeś, dolicza się wtedy do twoich dochodów w PIT i płacisz od niej podatek według skali, czyli w 2026 roku 12% albo 32%. Przy dużej kwocie część pieniędzy może wpaść w wyższą stawkę, więc wcześniejsza wypłata z IKZE potrafi być droga.
Z IKZE, inaczej niż z IKE, nie wycofasz też części wpłat: wcześniejsza wypłata dotyczy zawsze całego konta. Wpłacaj więc na IKZE tylko pieniądze, których na pewno nie ruszysz przed emeryturą.
Jeśli chcesz tylko zmienić brokera albo bank, nie musisz niczego wypłacać. Całe konto przeniesiesz do innej instytucji bez podatku, a przepisy nazywają to wypłatą transferową. Ile kosztuje wcześniejsza wypłata przy różnych stawkach, liczę w tekście IKE czy IKZE.
Czy warto mieć IKZE i dla kogo?
IKZE najbardziej opłaca się osobom, które płacą podatek według stawki 32% albo 19% podatku liniowego, inwestują zwrot podatku i nie ruszą pieniędzy do 65. roku życia. W przykładzie Anny przy stawce 12% IKZE daje mniej więcej tyle samo, co IKE, ale tylko wtedy, gdy zwrot podatku inwestujesz, a nie wydajesz.
Osobno trzeba policzyć ryczałt, czyli podatek płacony przez przedsiębiorcę od całego przychodu, bez odliczania kosztów. Na ryczałcie odliczasz wpłatę od przychodu, więc podatek spada o twoją stawkę ryczałtu pomnożoną przez wpłatę. Przy ryczałcie 8,5% Anna dostałaby 510 zł ulgi rocznie, a IKZE z zainwestowaną ulgą dałoby 339 131 zł. To mniej niż IKE (348 938 zł), ale więcej niż zwykłe konto maklerskie (311 140 zł).
IKZE raczej nie jest dla ciebie, jeśli:
- możesz potrzebować tych pieniędzy przed 65. rokiem życia, bo wcześniejsza wypłata trafia do PIT według skali,
- nie płacisz podatku, na przykład dzięki uldze dla młodych albo przy dochodzie w kwocie wolnej,
- płacisz niski ryczałt (na przykład 8,5%) i nie wykorzystujesz jeszcze limitu IKE, bo IKE da ci więcej,
- wiesz, że zwrot podatku wydasz, a płacisz 12%: wtedy IKE wypada lepiej.
IKZE ma też wady, o których warto wiedzieć przed wpłatą:
- 10% podatku od całej wypłaty. Płacisz go także wtedy, gdy portfel stracił. Jeśli wpłaciłeś 100 000 zł, a przy wypłacie masz 90 000 zł, oddajesz 9 000 zł, mimo że straciłeś 10 000 zł. Przy stawce 12% ulga od tych wpłat wyniosła jednak 12 000 zł, więc pokrywa ten podatek, jeśli ją odliczyłeś.
- Późna wypłata. Z IKZE wypłacisz pieniądze z 10% podatkiem dopiero po 65. roku życia, a z IKE już po 60. (albo po 55., jeśli masz prawo do emerytury).
- Niższy limit niż na IKE. Zwykły limit IKZE na 2027 rok to 12 039,60 zł, a limit IKE 30 099 zł.
- Ryzyko inwestycyjne i koszty. IKZE zwalnia tylko z podatku: jeśli kupisz akcje i ich ceny spadną, stracisz pieniądze, a opłaty instytucji zmniejszają twój wynik.
Sam zaczynam od IKE, bo jest trochę bardziej elastyczne. Z ekonomicznego punktu widzenia IKZE jest jednak pewnie bardziej opłacalne, bo wpłaty odliczasz od dochodu. Przykład Anny pokazuje, że ta przewaga jest wyraźna przy stawce 19% i 32%, a przy 12% pojawia się tylko wtedy, gdy zwrot podatku inwestujesz.
Rodzaje IKZE: maklerskie, funduszowe, ubezpieczeniowe, bankowe i w DFE
IKZE możesz prowadzić w domu maklerskim, w funduszu inwestycyjnym, w zakładzie ubezpieczeń, w banku albo w dobrowolnym funduszu emerytalnym (DFE). Od tego zależy, w co zainwestujesz pieniądze i ile zapłacisz za prowadzenie konta. Zasady ulgi i wypłaty są wszędzie takie same.
IKZE maklerskie daje najwięcej swobody, bo sam kupujesz akcje i ETF-y. Funduszowe, ubezpieczeniowe i w DFE są wygodniejsze, bo wybierasz gotowy fundusz, którym zarządza instytucja, ale za zarządzanie zwykle płacisz co roku. Bankowe działa jak konto oszczędnościowe: zarabiasz tyle, ile da oprocentowanie.
Przy IKZE koszty mają szczególne znaczenie, bo pieniądze leżą na koncie nawet kilkadziesiąt lat. Oferty instytucji porównuję w rankingu IKE i IKZE.
Kto może założyć IKZE i jak to zrobić?
IKZE może założyć każdy, kto skończył 16 lat. Niepełnoletni wpłaca tylko w roku, w którym ma dochód z umowy o pracę, i najwyżej do jego wysokości. Ulgę masz tylko na jednym IKZE, więc nie zakładaj drugiego konta w innej instytucji.
Konto założysz przez internet. Wygląda to zwykle tak:
- Wybierz instytucję i rodzaj IKZE. Porównaj opłaty, prowizje i to, co możesz kupić na koncie.
- Załóż konto i podpisz umowę IKZE. Możesz od razu wskazać osoby, które dostaną pieniądze po twojej śmierci.
- Jeśli prowadzisz firmę, zgłoś to instytucji. Wyższy limit przysługuje osobom prowadzącym działalność gospodarczą, a instytucja zwykle prosi o oświadczenie.
- Wpłać pieniądze i zachowaj potwierdzenie przelewu. Na jego podstawie odliczysz wpłaty w PIT za ten rok.
- Zainwestuj pieniądze. Na IKZE maklerskim przelew trafia najpierw na rachunek, a potem sam kupujesz akcje albo ETF-y.
Ja mam IKZE w XTB. Prowadzenie konta jest tam bezpłatne, a akcje i ETF-y kupisz bez prowizji do 100 000 EUR obrotu miesięcznie. Jak wygląda to konto, opisuję w tekście o IKZE w XTB.
IKZE a IKE: czym się różnią?
IKZE daje ulgę przy wpłacie, a IKE przy wypłacie. Na IKZE, jeśli masz podatek do zapłaty, w każdym roku wpłat płacisz niższy podatek dochodowy, ale po 65. roku życia oddajesz 10% całej kwoty. Na IKE nic nie zyskujesz przy wpłacie, za to po 60. roku życia i przy spełnieniu warunku wpłat wypłacasz pieniądze bez podatku. Limit IKE jest ponad dwa razy wyższy niż zwykły limit IKZE.
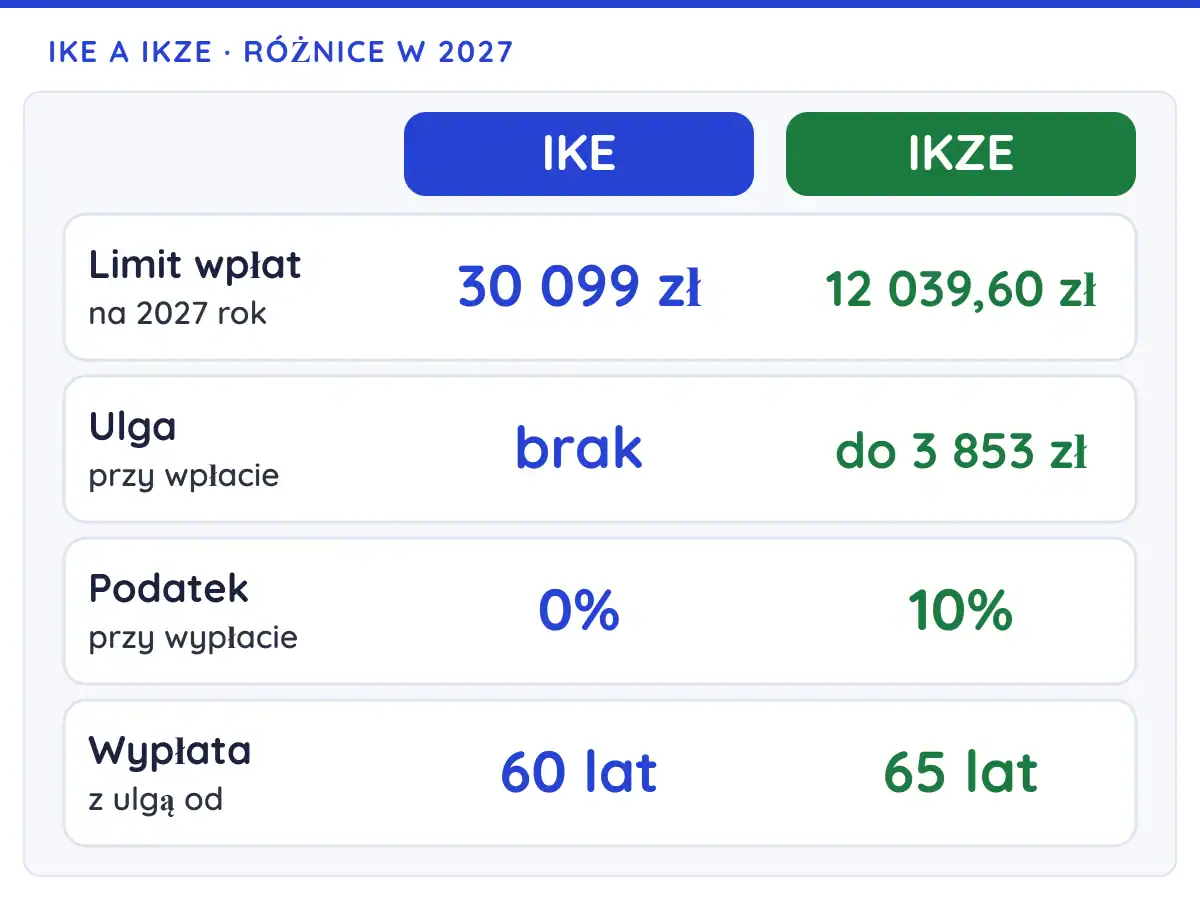
Oba konta możesz mieć jednocześnie, bo każde ma osobny limit. Jeśli nie znasz IKE, przeczytaj tekst o tym, czym jest IKE. Oba konta porównuję też na jednym przykładzie dla różnych stawek podatku w tekście IKE czy IKZE.
Podsumowanie
IKZE to konto emerytalne, które daje ulgę od razu: jeśli masz podatek do zapłaty, w każdym roku wpłat obniża twój podatek dochodowy o stawkę pomnożoną przez wpłatę. W zamian przy wypłacie po 65. roku życia oddajesz 10% całej kwoty. Najwięcej zyskujesz przy stawce 32% albo podatku liniowym, gdy zwrot podatku inwestujesz i nie ruszasz pieniędzy przed emeryturą.
Anna, która płaci 12% i inwestuje ulgę, po 25 latach ma prawie tyle samo, co na IKE. Przy stawce 32% ten sam plan dałby jej 408 490 zł, czyli o 59 552 zł więcej niż IKE. Jeśli chcesz odliczyć wpłaty za 2026 rok, wyślij przelew z zapasem przed 31 grudnia i pamiętaj, że ulgę musisz sam wpisać w PIT.
Ulga za 2026 r. tylko za wpłaty do 31 grudnia
Załóż IKZE w XTB i obniż podatek za 2026 rok
Bez opłaty za prowadzenie konta, z akcjami i ETF-ami bez prowizji do 100 000 EUR obrotu miesięcznie. Przy rejestracji wpisz kod TOPINWESTYCJE, który daje dostęp do rozszerzonego kursu dla początkujących.
Załóż IKZE w XTBZałóż IKE w XTB
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.
Najczęściej zadawane pytania
Co mi da IKZE?
IKZE da ci niższy podatek dochodowy w każdym roku, w którym wpłacasz i masz podatek do zapłaty. Przy pełnym limicie na 2026 rok to około 1 356 zł przy stawce 12% i 3 617 zł przy 32%. Do tego pieniądze na koncie rosną bez podatku od zysków, a przy wypłacie po 65. roku życia płacisz 10% od całej kwoty.
Czy na IKZE można stracić pieniądze?
Tak, jeśli spadnie wartość tego, w co inwestujesz. IKZE zwalnia tylko z podatku, a ryzyko zależy od wybranych inwestycji. Pamiętaj też, że 10% podatku przy wypłacie płacisz od całej kwoty, nawet jeśli portfel stracił.
Jakie są minusy IKZE?
Największe minusy IKZE to 10% podatku od całej wypłaty, wypłata z tym podatkiem dopiero po 65. roku życia i droga wcześniejsza wypłata, przy której cała kwota trafia do PIT. Do tego z IKZE nie wycofasz części wpłat, a zwykły limit to mniej niż połowa limitu IKE.
Czy IKZE jest dziedziczne?
Tak, pieniądze z IKZE po twojej śmierci dostaną osoby, które wskażesz w umowie. Jeśli nikogo nie wskażesz, pieniądze zwykle wchodzą do spadku (inne zasady obowiązują przy IKZE w zakładzie ubezpieczeń). Osoba wskazana albo spadkobierca może je wypłacić. Jeśli woli je przenieść, to tylko na własne IKZE.
Czy IKZE to to samo co IKE?
Nie, to dwa różne konta. IKZE obniża podatek przy wpłacie, a przy wypłacie po 65. roku życia pobiera 10% podatku. IKE nie daje ulgi przy wpłacie, ale po 60. roku życia i przy spełnieniu warunku wpłat wypłacasz z niego pieniądze bez podatku.
Które IKZE jest najlepsze?
Najlepsze jest IKZE z niskimi opłatami, które pozwala kupować to, w co chcesz inwestować. Jeśli sam wybierasz akcje i ETF-y, sprawdź IKZE maklerskie z darmowym prowadzeniem i niskimi prowizjami. Oferty porównuję w rankingu IKE i IKZE.
Ile podatku płaci się przy wypłacie z IKZE?
Po 65. roku życia i przy wpłatach w co najmniej pięciu latach płacisz 10% od całej wypłacanej kwoty. Przy wcześniejszej wypłacie cała kwota dolicza się do dochodów i płacisz podatek według skali, w 2026 roku 12% albo 32%.
Zastrzeżenie
Ten tekst ma charakter informacyjny i edukacyjny. Nie jest poradą księgową, doradztwem podatkowym ani rekomendacją inwestycyjną. Opisuje przepisy w wersji z 14 listopada 2026 roku. Jeśli twoja sytuacja jest nietypowa, na przykład łączysz firmę z etatem, skonsultuj się z księgowym albo doradcą podatkowym.