W skrócie
IKE, czyli indywidualne konto emerytalne, to konto do oszczędzania na emeryturę, na którym nie płacisz 19% podatku od zysków. Warunki są dwa: wypłacasz pieniądze po 60. roku życia i spełniasz warunek wpłat, na przykład wpłacasz w co najmniej pięciu latach. Wyjaśniam, jak działa IKE, ile możesz wpłacić w 2026 i 2027 roku, jakie są rodzaje IKE, jak wypłacić pieniądze i dla kogo to konto ma sens.
IKE to skrót od indywidualnego konta emerytalnego. Działa jak zwykłe konto inwestycyjne albo oszczędnościowe, z jedną najważniejszą różnicą: jeśli spełnisz warunki wypłaty, nie zapłacisz podatku od zysku. Na zwykłym koncie od każdego zysku oddajesz 19%, czyli tak zwany podatek Belki.
Przez cały tekst prowadzę jeden przykład. Masz 40 lat i przez 20 lat wpłacasz na IKE 6 000 zł na początku każdego roku, czyli średnio 500 zł miesięcznie. Inwestycje zarabiają średnio 6% rocznie. Te 6% to założenie do obliczeń, a nie prognoza. Na tym przykładzie pokazuję, ile zostaje ci na IKE, a ile na zwykłym koncie, i co się dzieje, gdy wypłacisz pieniądze wcześniej, na przykład po 10 latach.
Omawiam też limity wpłat na 2026 i 2027 rok, wszystkie rodzaje IKE i warunki wypłaty, a na końcu porównuję IKE z IKZE i OKI. Sam mam IKE i IKZE w XTB.
Co to jest IKE?
IKE, czyli indywidualne konto emerytalne, to dobrowolne konto do oszczędzania na emeryturę. Wpłacasz na nie pieniądze do rocznego limitu i inwestujesz je albo trzymasz na rachunku oszczędnościowym. Jeśli wypłacisz je po 60. roku życia i wpłacałeś w co najmniej pięciu latach, nie zapłacisz podatku od zysku.
IKE należy do tak zwanego trzeciego filaru, czyli dobrowolnego oszczędzania na emeryturę obok ZUS. Sam decydujesz, czy i ile wpłacasz, w co inwestujesz i w której instytucji trzymasz pieniądze.
Pieniądze na IKE są twoje. Możesz je wypłacić przed emeryturą, choć wtedy tracisz ulgę podatkową. Po twojej śmierci trafiają do osób, które wskażesz w umowie, albo do spadkobierców.
Jak działa IKE krok po kroku?
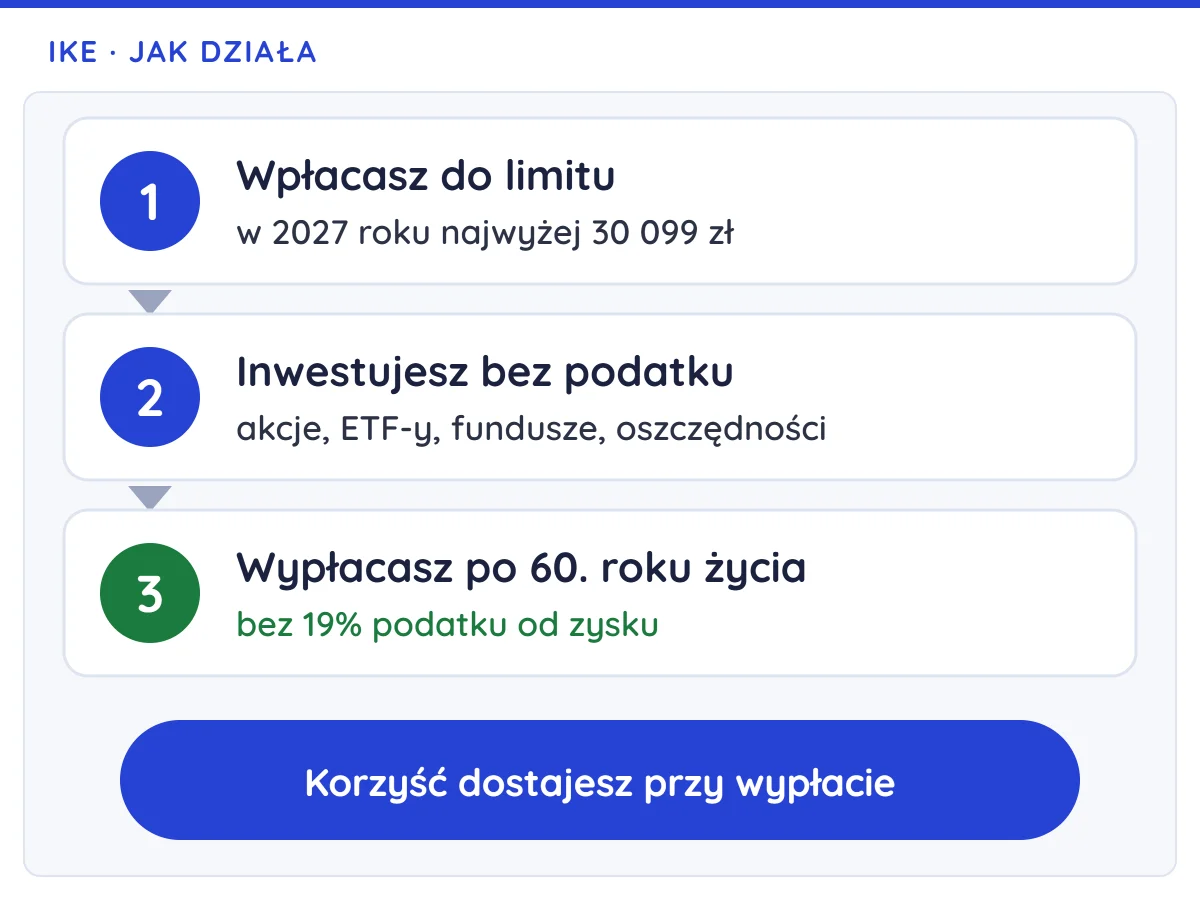
IKE działa w trzech krokach. Najpierw wpłacasz pieniądze, najwyżej do rocznego limitu. Potem je inwestujesz, na przykład w akcje, ETF-y albo fundusze, a sprzedaż z zyskiem na koncie nie oznacza podatku. Na koniec, po 60. roku życia, wypłacasz wszystko bez podatku od zysku. IKE nie obniża więc podatku przy wpłacie, a korzyść widzisz przy wypłacie.
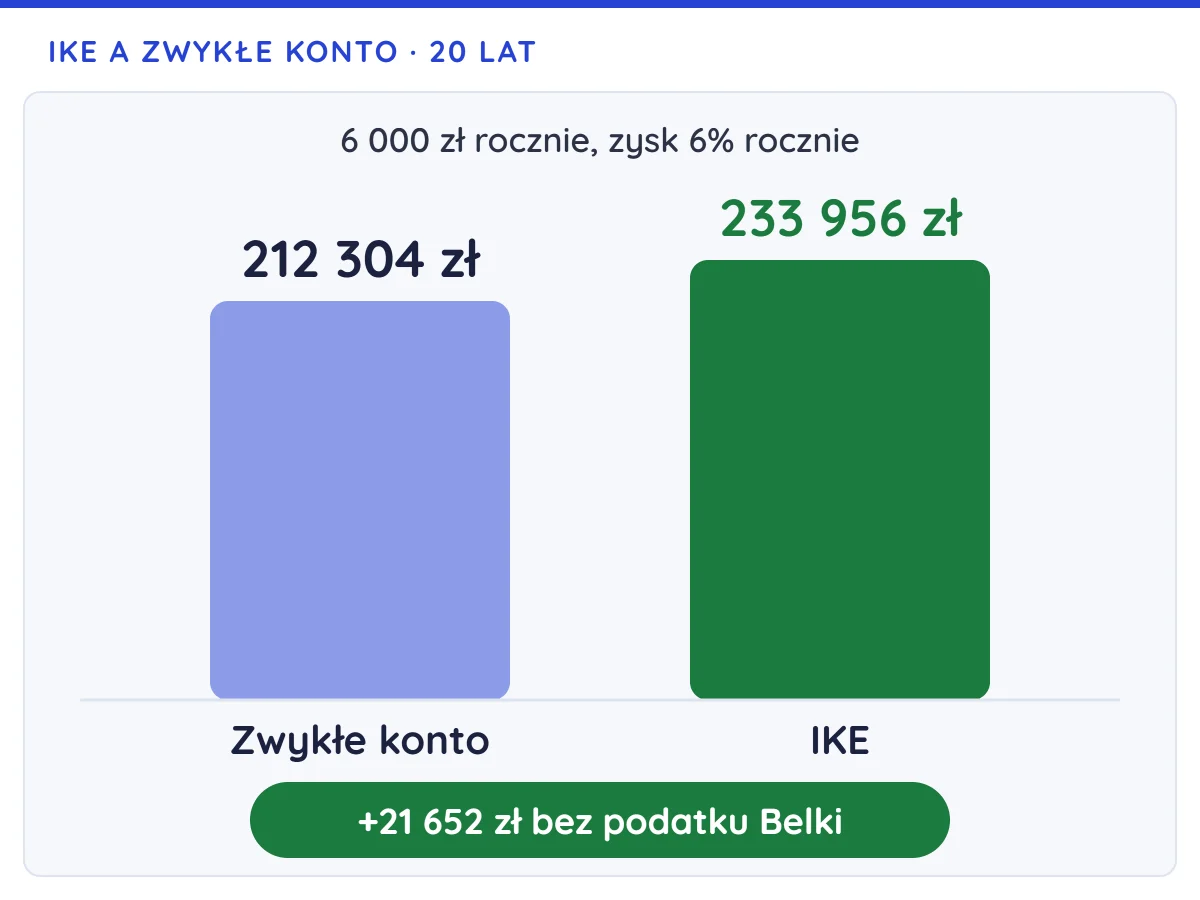
Wróćmy do przykładu. Przez 20 lat wpłacasz po 6 000 zł, czyli razem 120 000 zł. Przy zysku 6% rocznie po 20 latach masz na koncie 233 956 zł, z czego 113 956 zł to zysk.
Na zwykłym koncie maklerskim od tego zysku zapłaciłbyś 21 652 zł podatku Belki i zostałoby ci 212 304 zł. Na IKE w wieku 60 lat wypłacasz całe 233 956 zł. Im wcześniej zaczniesz, tym większa różnica: przy wpłatach od 30. roku życia podatek Belki wyniósłby już 61 334 zł.
W przykładzie zakładam, że na zwykłym koncie podatek płacisz raz, na końcu. Jeśli w trakcie sprzedajesz akcje z zyskiem albo dostajesz dywidendy, na zwykłym koncie płacisz podatek co roku, więc mniej pieniędzy dalej pracuje i różnica może być jeszcze większa. Ile podobny plan da przy twoich kwotach, policzysz w kalkulatorze IKE i IKZE.
Tak wygląda ta różnica, gdy zaczynasz wpłacać w wieku 50, 40 albo 30 lat i wypłacasz pieniądze po 60. roku życia:
| Zaczynasz wpłacać w wieku | Suma wpłat | Wypłacasz z IKE w wieku 60 lat | Zostaje na zwykłym koncie (po podatku) | Różnica (podatek Belki) |
|---|---|---|---|---|
| 50 lat (10 lat wpłat) | 60 000 zł | 83 830 zł | 79 302 zł | 4 528 zł |
| 40 lat (20 lat wpłat) | 120 000 zł | 233 956 zł | 212 304 zł | 21 652 zł |
| 30 lat (30 lat wpłat) | 180 000 zł | 502 810 zł | 441 476 zł | 61 334 zł |
Wpłaty 6 000 zł na początku każdego roku, zysk 6% rocznie. Na zwykłym koncie podatek Belki zapłacony raz, na końcu. Wyliczenie własne.
Ile można wpłacić na IKE w 2026 i 2027 roku?
W 2026 roku na IKE wpłacisz najwyżej 28 260 zł, a w 2027 roku 30 099 zł. Limit jest taki sam dla wszystkich dorosłych, także dla przedsiębiorców. Niewykorzystany limit przepada 31 grudnia, więc tego, czego nie wpłacisz w danym roku, nie dopłacisz w kolejnym.
Limit IKE to trzykrotność prognozowanego przeciętnego miesięcznego wynagrodzenia w danym roku, dlatego zwykle co roku rośnie. Limit dotyczy wpłat, a nie wartości konta, więc zyski go nie zmniejszają. Jeśli wpłacisz za dużo, instytucja zwróci ci nadwyżkę na zasadach z umowy. Szczegóły, w tym limity z poprzednich lat, opisuję w tekście o limitach IKE i IKZE.
Wpłacać możesz regularnie, na przykład co miesiąc, albo raz w roku. Minimalną kwotę wpłaty ustala instytucja. W przykładzie wpłacasz 6 000 zł rocznie, więc mieścisz się w limicie z dużym zapasem.
Jakie są rodzaje IKE: maklerskie, funduszowe, ubezpieczeniowe, bankowe i w DFE?
IKE możesz prowadzić w pięciu rodzajach instytucji: w domu maklerskim, w funduszu inwestycyjnym, w zakładzie ubezpieczeń, w banku albo w dobrowolnym funduszu emerytalnym (DFE). Od tego wyboru zależy, w co zainwestujesz pieniądze, ile zapłacisz za prowadzenie konta i ile pracy wymaga ono od ciebie.
| Rodzaj IKE | Gdzie założysz | W co inwestujesz | Dla kogo |
|---|---|---|---|
| Maklerskie | dom maklerski | akcje, ETF-y, obligacje | chcesz sam wybierać inwestycje |
| Funduszowe | fundusz inwestycyjny (TFI) | fundusze inwestycyjne | wolisz gotowy fundusz |
| Ubezpieczeniowe | zakład ubezpieczeń | fundusze w ubezpieczeniu na życie | wolisz gotowy fundusz u ubezpieczyciela |
| Bankowe | bank | konto oszczędnościowe z oprocentowaniem | nie chcesz wahań cen |
| W DFE | dobrowolny fundusz emerytalny | fundusz emerytalny | wolisz gotowy fundusz emerytalny |
Rodzaje IKE według art. 8 ustawy o IKE i IKZE. Stan na 14.11.2026.
IKE maklerskie daje najwięcej swobody, bo sam kupujesz akcje i ETF-y. Sam mam IKE maklerskie w XTB. Musisz jednak wiedzieć, co kupujesz. Jeśli nie chcesz wybierać pojedynczych spółek, prosty sposób to fundusze ETF na szeroki rynek, o których piszę w tekście jak inwestować w ETF.
IKE funduszowe, ubezpieczeniowe i w DFE są wygodne, bo wybierasz gotowy fundusz, którym zarządza instytucja. Za zarządzanie zwykle płacisz jednak co roku opłatę, która przez 20 lat zmniejsza twój wynik. IKE bankowe działa jak konto oszczędnościowe: zarabiasz tyle, ile da oprocentowanie, bez wahań cen jak na giełdzie. Oferty instytucji porównuję w rankingu IKE i IKZE.
Kiedy i jak wypłacić pieniądze z IKE?
Bez podatku wypłacisz pieniądze z IKE po 60. roku życia albo po 55. roku życia, jeśli masz już prawo do emerytury. Musisz też spełnić jeden z dwóch warunków wpłat. Pierwszy: wpłacałeś w co najmniej pięciu latach kalendarzowych, które nie muszą być po kolei. Drugi: ponad połowę wszystkich wpłat zrobiłeś co najmniej pięć lat przed wnioskiem o wypłatę. Wszystkie te warunki opisuje art. 34 ustawy o IKE i IKZE.
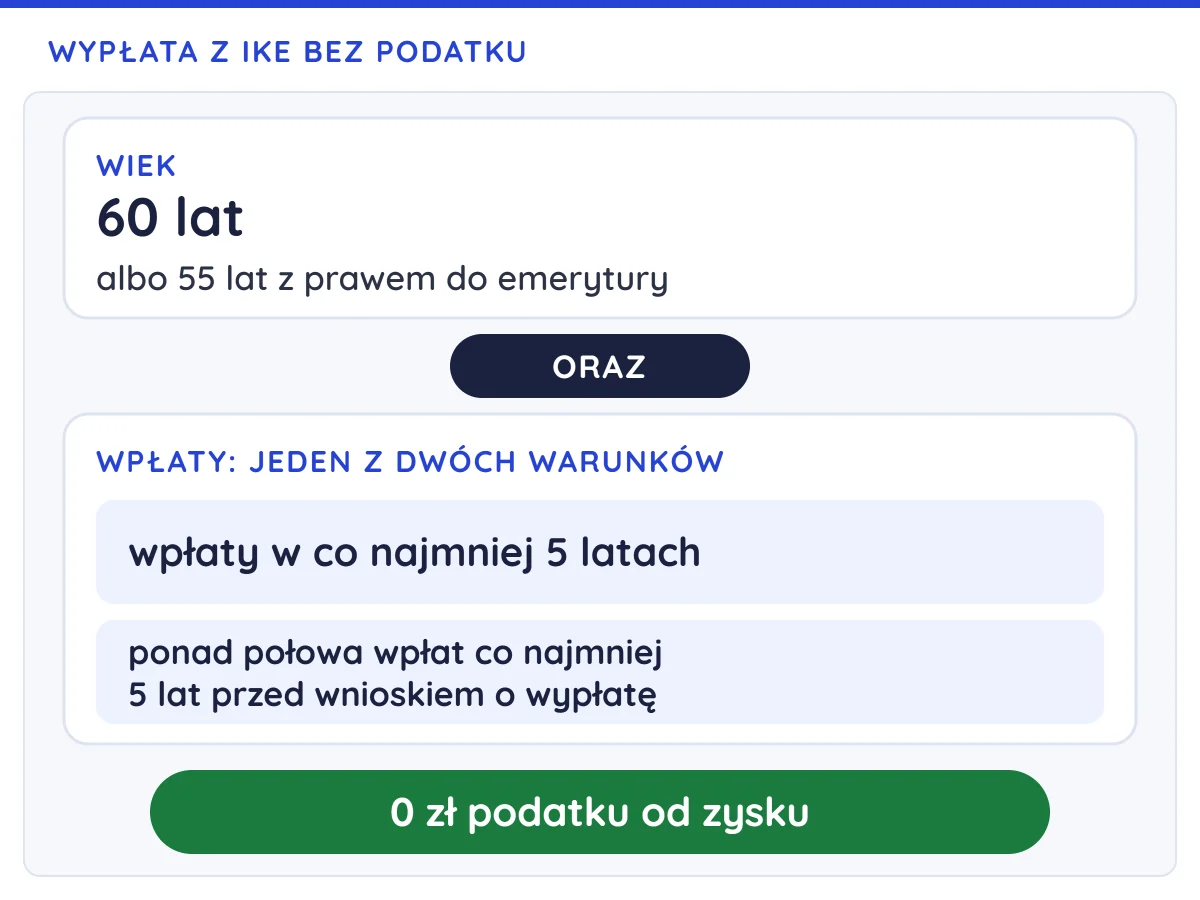
Drugi warunek najłatwiej zrozumieć na liczbach. Jeśli wpłaciłeś łącznie 100 000 zł, ponad 50 000 zł musiało trafić na konto co najmniej pięć lat przed wnioskiem o wypłatę. W naszym przykładzie wpłacasz przez 20 lat, więc oba warunki spełniasz z zapasem.
Wypłata następuje na twój wniosek, więc po 60. roku życia nie musisz od razu wyjmować pieniędzy. Wypłacisz je jednorazowo albo w ratach, a liczbę rat ustalasz z instytucją. Pamiętaj, że po wypłacie całości albo pierwszej raty nie założysz już nowego IKE.
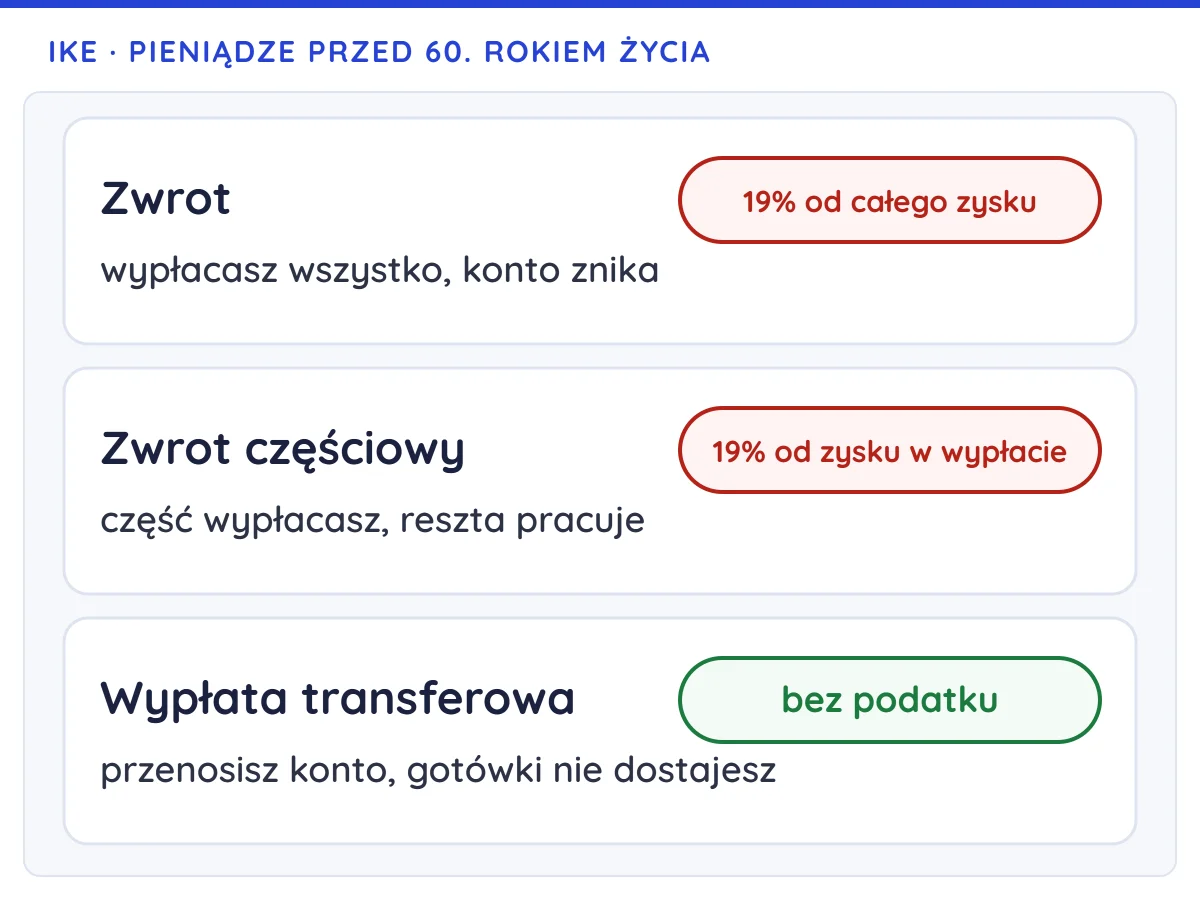
Jeśli potrzebujesz wszystkich pieniędzy wcześniej, możesz wypowiedzieć umowę i je odebrać. Przepisy nazywają to zwrotem. Konto się zamyka, a od zysku płacisz 19% podatku, tak jak na zwykłym koncie. W przykładzie po 10 latach masz na koncie 83 830 zł, z czego 23 830 zł to zysk. Po zapłaceniu 4 528 zł podatku zostaje ci 79 302 zł.
Możesz też wypłacić tylko część pieniędzy, a resztę zostawić na koncie. Przepisy nazywają to zwrotem częściowym. Instytucja ma na wypłatę 30 dni od twojego wniosku. Podatek 19% płacisz wtedy od tej części wypłaty, która przypada na zysk. W przykładzie po 10 latach zysk to około 28% wartości konta, więc z wypłaty 10 000 zł opodatkowane jest 2 843 zł, a podatek wynosi 540 zł.
Jeśli chcesz tylko zmienić brokera albo bank, niczego nie wypłacasz. Całe konto przeniesiesz do innej instytucji bez podatku. Przepisy nazywają to wypłatą transferową.
Czy warto mieć IKE?
IKE warto mieć, jeśli oszczędzasz na emeryturę i nie planujesz ruszać tych pieniędzy przed 60. rokiem życia. Oszczędzasz wtedy na podatku od zysku, a im dłużej inwestujesz, tym więcej: w przykładzie po 20 latach to 21 652 zł. Jeśli wypłacisz pieniądze wcześniej, stracisz ulgę, a konto się zamknie.
Największe zalety IKE to brak podatku od zysku przy wypłacie, wysoki limit i to, że w razie potrzeby odzyskasz pieniądze przed czasem. Na IKZE, czyli drugim koncie emerytalnym, które obniża podatek dochodowy przy wpłacie, wcześniejsza wypłata kosztuje dużo więcej.
IKE ma też wady, o których warto wiedzieć przed wpłatą:
- Ryzyko inwestycyjne. IKE zwalnia tylko z podatku. Zysk albo stratę daje to, w co zainwestujesz: jeśli kupisz akcje i ich ceny spadną, stracisz pieniądze tak samo jak na zwykłym koncie.
- Straty nie odliczysz. Strata na IKE nie zmniejszy podatku od zysków na twoim zwykłym koncie maklerskim.
- Jedno konto i roczny limit. Ulgę masz tylko na jednym IKE, a limit, którego nie wykorzystasz w danym roku, przepada.
- Koszty instytucji. Opłaty za prowadzenie, zarządzanie albo prowizje mogą zjeść część ulgi, dlatego warto je porównać przed podpisaniem umowy.
- Brak ulgi przy wpłacie. IKE nie obniży twojego podatku dochodowego teraz. To robi IKZE.
IKE nie ma sensu, jeśli możesz potrzebować tych pieniędzy w ciągu kilku lat. Najpierw odłóż poduszkę finansową na nagłe wydatki, a na IKE wpłacaj to, co zostaje na długi termin.
Kto może założyć IKE i jak to zrobić?
IKE może założyć każdy, kto skończył 16 lat. Niepełnoletni wpłaca tylko w roku, w którym ma dochód z umowy o pracę, i najwyżej do wysokości tego dochodu. Ulgę masz tylko na jednym IKE, dlatego przy zakładaniu konta podpisujesz oświadczenie, że nie masz IKE w innej instytucji.
Konto założysz przez internet. Wygląda to zwykle tak:
- Wybierz instytucję i rodzaj IKE. Porównaj opłaty, prowizje i to, co możesz kupić na koncie.
- Załóż konto i potwierdź tożsamość. Zwykle robisz to w aplikacji albo na stronie instytucji.
- Podpisz umowę IKE i oświadczenie. Możesz od razu wskazać osoby, które dostaną pieniądze po twojej śmierci.
- Wpłać pieniądze i zainwestuj je. Na IKE maklerskim pieniądze trafiają najpierw na rachunek, a potem sam kupujesz akcje albo ETF-y.
W XTB prowadzenie IKE jest bezpłatne, a akcje i ETF-y kupisz bez prowizji do 100 000 EUR obrotu miesięcznie. Jak wygląda to konto od środka, opisuję w tekście o IKE w XTB.
IKE, IKZE czy OKI: czym się różnią?
IKE daje ulgę przy wypłacie: po 60. roku życia nie płacisz podatku od zysku. IKZE daje ulgę przy wpłacie: wpłaty odliczasz od dochodu w rocznym PIT, ale przy wypłacie po 65. roku życia oddajesz 10% całej kwoty. OKI, czyli osobiste konto inwestycyjne, rusza 1 stycznia 2027 roku i nie ma wymogu wieku przy wypłacie.
| IKE | IKZE | OKI | |
|---|---|---|---|
| Kiedy dostajesz ulgę | przy wypłacie: nie płacisz podatku od zysku | przy wpłacie: odliczasz ją od dochodu w PIT | cały czas: zamiast podatku od zysku płacisz podatek od wartości konta |
| Limit wpłat w 2027 roku | 30 099 zł | 12 039,60 zł (18 059,40 zł przy działalności gospodarczej) | brak limitu wpłat |
| Podatek | 0 zł od zysku po spełnieniu warunków (wcześniej 19% od zysku) | 10% od całej wypłaty po 65. roku życia (wcześniej cała kwota według skali PIT) | 0,85% wartości konta (stawka za 2027 rok). Nie płacisz go od aktywów kwalifikowanych do 100 000 zł, na przykład akcji i obligacji w złotych. |
| Wypłata z ulgą | po 60. roku życia (55. z prawem do emerytury) i spełnieniu warunku wpłat | po 65. roku życia i wpłatach w co najmniej 5 latach | bez wymogu wieku |
| Kto założy | od 16 lat | od 16 lat | od 18 lat |
| Od kiedy działa | już działa | już działa | od 1 stycznia 2027 roku |
Niepełnoletni wpłaca na IKE i IKZE tylko wtedy, gdy ma dochód z umowy o pracę. Stan na 14.11.2026, na podstawie ustawy o IKE i IKZE, ustawy o OKI i obwieszczeń o limitach wpłat.
W 2026 roku limit IKZE to 11 304 zł. IKE i IKZE możesz mieć jednocześnie, a każde konto ma osobny limit.
Sam zaczynam od IKE, bo jest trochę bardziej elastyczne. Z ekonomicznego punktu widzenia IKZE jest jednak pewnie bardziej opłacalne, bo wpłaty odliczasz od dochodu. Które konto wybrać przy twojej stawce podatku, liczę w tekście IKE czy IKZE.
Aktywa, od których na OKI nie płacisz podatku od wartości, to na przykład akcje spółek, których kapitał zakładowy jest w złotych, i obligacje w złotych. Kiedy OKI wygrywa z IKE, wyjaśniam w tekście OKI czy IKE i IKZE.
Podsumowanie
IKE to prosty sposób, żeby oszczędzać na emeryturę bez podatku od zysku. Wpłacasz do limitu (28 260 zł w 2026 roku i 30 099 zł w 2027 roku), inwestujesz, a po 60. roku życia wypłacasz wszystko bez podatku. W przykładzie z wpłatami po 6 000 zł rocznie przez 20 lat zostaje ci dzięki temu 21 652 zł więcej niż na zwykłym koncie.
Przed założeniem konta zdecyduj, czy chcesz sam wybierać inwestycje, czy wolisz gotowy fundusz albo konto oszczędnościowe. Potem porównaj opłaty, bo przez 20 lat robią one dużą różnicę. Pieniądze odbierzesz też przed czasem: wypowiesz umowę albo poprosisz o zwrot częściowy. Bez podatku wypłacisz je jednak dopiero po spełnieniu warunków wieku i wpłat. Jeśli chcesz też obniżyć podatek dochodowy już teraz, sprawdź, czy obok IKE nie założyć IKZE.
Limit IKE na 2026 r. przepada 31 grudnia
Załóż IKE w XTB i wykorzystaj limit na ten rok
Bez opłaty za prowadzenie konta, z akcjami i ETF-ami bez prowizji do 100 000 EUR obrotu miesięcznie. Przy rejestracji wpisz kod TOPINWESTYCJE, który daje dostęp do rozszerzonego kursu dla początkujących.
Załóż IKE w XTBZałóż IKZE w XTB
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.
Najczęściej zadawane pytania
Czy na IKE można stracić pieniądze?
Tak, na IKE możesz stracić, jeśli spadnie wartość tego, w co inwestujesz. IKE zwalnia tylko z podatku, a ryzyko zależy od wybranych inwestycji: akcje i ETF-y wahają się mocniej niż obligacje czy konto oszczędnościowe. Na IKE bankowym zarabiasz tyle, ile da oprocentowanie.
Czy IKE jest dziedziczne?
Tak, IKE jest dziedziczne. W umowie wskazujesz jedną lub kilka osób, które dostaną pieniądze z IKE po twojej śmierci, i możesz to zmienić w każdej chwili. Jeśli nikogo nie wskażesz, pieniądze zwykle wchodzą do spadku (inne zasady obowiązują przy IKE w zakładzie ubezpieczeń). Osoba, którą wskazałeś, może je wypłacić albo przenieść na własne IKE.
Ile miesięcznie wpłacać na IKE?
Tyle, ile możesz odkładać regularnie przez wiele lat, najwyżej do rocznego limitu. Przy limicie na 2027 rok (30 099 zł) to średnio około 2 508 zł miesięcznie. Nawet 6 000 zł rocznie (średnio 500 zł miesięcznie) przez 20 lat przy zysku 6% rocznie daje 233 956 zł i 21 652 zł oszczędności na podatku.
Czy można mieć dwa IKE?
Nie, ulgę masz tylko wtedy, gdy oszczędzasz na jednym IKE. Przy zakładaniu konta podpisujesz oświadczenie, że nie masz IKE w innej instytucji. Jeśli chcesz zmienić instytucję, przenieś całe konto wypłatą transferową, zamiast zakładać drugie.
Czy IKE to lokata?
Nie, IKE to konto z ulgą podatkową, a nie konkretny produkt. W banku IKE może działać jak konto oszczędnościowe z oprocentowaniem, ale u brokera, w funduszu albo u ubezpieczyciela inwestujesz pieniądze na rynku. Od tego zależy, ile możesz zarobić i ile ryzykujesz.
Od ilu lat można założyć IKE?
IKE założysz po ukończeniu 16 lat. Niepełnoletni może jednak wpłacać tylko w roku, w którym ma dochód z umowy o pracę, i najwyżej do jego wysokości. Dorośli wpłacają bez takiego warunku, do rocznego limitu.
Czy na IKE płaci się podatek Belki?
Nie, jeśli wypłacisz pieniądze po 60. roku życia albo po 55., gdy masz prawo do emerytury. Do tego musisz wpłacać w co najmniej pięciu latach albo zrobić ponad połowę wpłat co najmniej pięć lat przed wnioskiem o wypłatę. Przy wcześniejszej wypłacie zapłacisz 19% od zysku, czyli tyle samo, co na zwykłym koncie.
Zastrzeżenie
Ten tekst ma charakter informacyjny i edukacyjny. Nie jest poradą księgową, doradztwem podatkowym ani rekomendacją inwestycyjną. Opisuje przepisy w wersji z 14 listopada 2026 roku. Jeśli twoja sytuacja jest nietypowa, na przykład łączysz firmę z etatem, skonsultuj się z księgowym albo doradcą podatkowym.