W skrócie
IKE i IKZE to dwa konta emerytalne z ulgą podatkową, ale ulga działa na nich w innym momencie. IKZE obniża twój podatek dochodowy co roku, a przy wypłacie po 65. roku życia oddajesz 10%. IKE nie daje nic przy wpłacie, za to po 60. roku życia wypłacasz pieniądze bez podatku. Na jednym przykładzie pokazuję, które konto wygrywa przy stawce 12%, 19% i 32%, ile kosztuje wcześniejsza wypłata i kiedy warto mieć oba.
IKE czy IKZE? To pytanie wraca co roku w grudniu, bo limit wpłat na oba konta przepada 31 grudnia, a wpłata na IKZE zrobiona do końca roku obniża PIT już za ten rok. Na obu kontach inwestujesz w akcje, ETF-y czy obligacje i w trakcie oszczędzania nie płacisz podatku Belki (19% od zysków). Różnią się tym, kiedy dostajesz ulgę i co musisz zrobić, żeby jej nie stracić.
Sam mam IKE i IKZE w XTB i trzymam na nich mieszankę akcji i ETF-ów. Nie traktuję tych kont jak konkurentów, ale gdy pieniędzy nie wystarcza na oba limity, trzeba zdecydować, od którego zacząć. Ja zaczynam od IKE, choć na liczbach częściej wygrywa IKZE. Niżej wyjaśniam, dlaczego tak robię. W tym tekście porównuję oba konta w tabeli z limitami na 2027 rok i liczę jeden przykład dla trzech stawek podatku. Pokazuję też, co się dzieje, gdy wypłacisz pieniądze przed czasem, i opisuję wady obu kont, o których rzadko się mówi. Na końcu podpowiadam, na co patrzeć przy wyborze instytucji, w której założysz oba konta.
Czym się różni IKE od IKZE?
IKE różni się od IKZE momentem, w którym dostajesz ulgę. IKZE zmniejsza podatek dochodowy co roku, gdy wpłacasz, ale przy wypłacie po 65. roku życia oddajesz 10% całej kwoty. IKE nie daje ulgi przy wpłacie, za to po 60. roku życia wypłacasz pieniądze bez żadnego podatku. IKE ma też dwa i pół raza wyższy limit wpłat.
| Cecha | IKE | IKZE |
|---|---|---|
| Ulga przy wpłacie | brak | wpłatę odliczasz od dochodu w PIT (przy ryczałcie od przychodu) |
| Podatek przy wypłacie z ulgą | brak | 10% od całej wypłacanej kwoty |
| Wypłata z ulgą | od 60. roku życia* | od 65. roku życia |
| Warunek wpłat | wpłaty w co najmniej 5 latach albo ponad połowa wpłat co najmniej 5 lat przed wypłatą | wpłaty w co najmniej 5 latach |
| Wcześniejsza wypłata | 19% od zysku | cała kwota doliczona do dochodu w PIT |
| Wycofanie części wpłat przed czasem | możliwe | niemożliwe |
| Limit wpłat w 2027 r. | 30 099 zł | 12 039,60 zł (działalność: 18 059,40 zł) |
| Limit wpłat w 2026 r. | 28 260 zł | 11 304 zł (działalność: 16 956 zł) |
| Ile kont możesz mieć | jedno | jedno |
Stan na 13.11.2026, na podstawie ustawy o IKE i IKZE, obwieszczeń o limitach wpłat w Monitorze Polskim i strony podatki.gov.pl. *Po 55. roku życia, jeśli masz już prawo do emerytury.
Ulga na IKZE działa przez roczne zeznanie podatkowe. Wpłaty z danego roku odliczasz od dochodu w PIT za ten rok, a jeśli rozliczasz się ryczałtem, odliczasz je od przychodu. Podatek spada o tyle, ile wynosi twoja stawka od wpłaconej kwoty: przy 12% pełny limit na 2027 rok daje około 1 445 zł mniej podatku. Pieniądze wracają do ciebie jako zwrot podatku albo mniejsza dopłata po rozliczeniu, a nie co miesiąc razem z pensją.
IKE działa odwrotnie. Przy wpłacie nic nie zyskujesz, ale gdy spełnisz warunki wypłaty, nie oddajesz ani złotówki z tego, co uzbierałeś. Warunki są dwa: wiek (60 lat albo 55, jeśli masz już prawo do emerytury) i wpłaty w co najmniej pięciu latach kalendarzowych. Zamiast tego drugiego wystarczy, że ponad połowę wpłat zrobiłeś co najmniej pięć lat przed wypłatą. Na IKZE warunki to 65 lat i wpłaty w co najmniej pięciu latach. Wtedy z obu kont wypłacisz pieniądze jednorazowo albo w ratach. Raty z IKZE musisz rozłożyć na co najmniej 10 lat. Jest jeszcze jedna różnica, o której porównania IKE vs IKZE często milczą: z IKE możesz przed czasem wycofać część wpłat i zostawić resztę na koncie, a z IKZE nie.
IKE czy IKZE: co się bardziej opłaca na liczbach?
Przy stawce PIT 12% IKE i IKZE dają prawie ten sam wynik. Gdy przez 25 lat wpłacasz po 10 000 zł rocznie przy zysku 6% rocznie, na IKE masz 581 564 zł, a na IKZE 582 436 zł. Przy podatku 32% IKZE daje już 680 816 zł. Warunek jest jeden: zwrot podatku co roku inwestujesz, zamiast go wydawać.
Te liczby pochodzą z jednego przykładu, który prowadzę przez cały tekst. Co roku wpłacasz 10 000 zł, robisz to przez 25 lat, a inwestycje zarabiają 6% rocznie. Razem wpłacasz 250 000 zł. Te 6% to założenie do obliczeń, a nie prognoza. Na IKZE dochodzi do tego zwrot podatku, który co roku inwestujesz na zwykłym koncie maklerskim. W obliczeniach inwestuję go pod koniec każdego roku, a w praktyce dostajesz go kilka miesięcy później, więc remis przy 12% w rzeczywistości lekko przechyla się na stronę IKE.
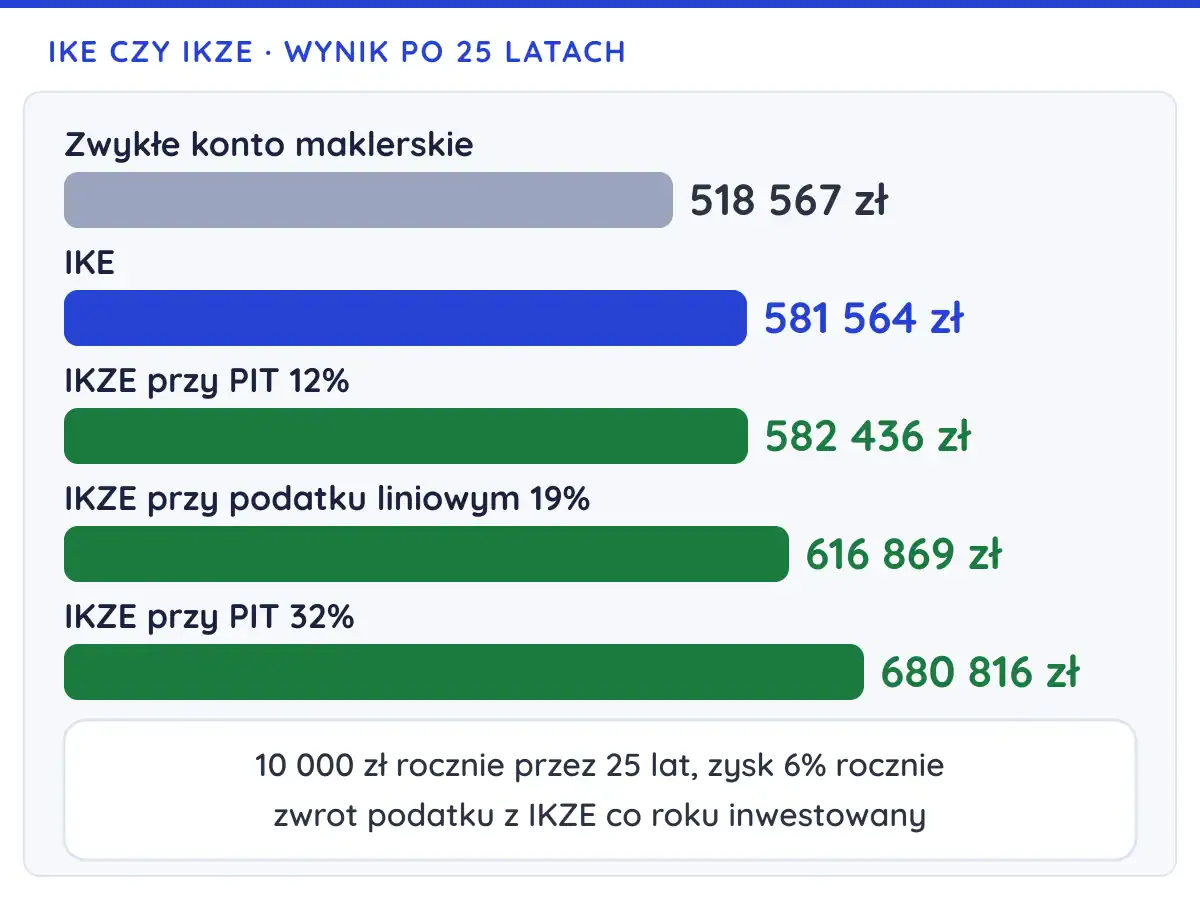
Dlaczego przy 12% wychodzi remis? Co roku dostajesz 12% wpłaty z powrotem, ale przy wypłacie oddajesz 10% całej uzbieranej kwoty, razem z zyskiem. Do tego zainwestowany zwrot podatku leży na zwykłym koncie, więc od jego zysku płacisz podatek Belki. Przy 19% (podatek liniowy w firmie) IKZE daje 616 869 zł, czyli o ponad 35 000 zł więcej niż IKE. Przy 32% różnica przekracza 99 000 zł.
Inaczej jest, gdy zwrot podatku wydajesz. Przy stawce 12% z IKZE zostaje wtedy 523 407 zł. Nawet jeśli doliczysz 30 000 zł wydanych zwrotów, razem wychodzi 553 407 zł, czyli mniej niż na IKE. Pytanie „IKZE czy IKE” sprowadza się więc do dwóch rzeczy: twojej stawki podatku i tego, co robisz ze zwrotem. Własne kwoty policzysz w kalkulatorze IKE i IKZE.
IKE czy IKZE: co wybrać?
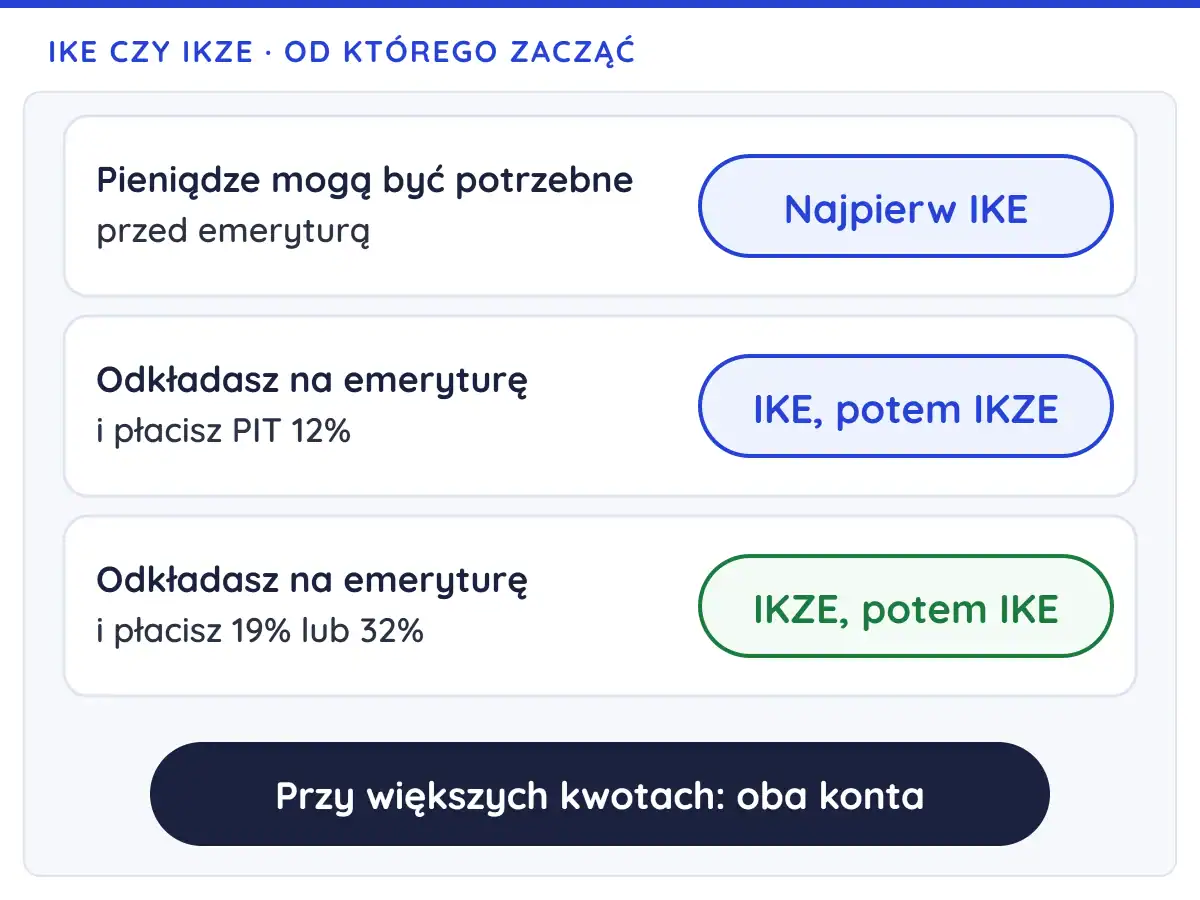
Najpierw IKZE, jeśli płacisz 32% PIT albo 19% podatku liniowego, inwestujesz zwrot podatku i nie ruszysz tych pieniędzy do 65. roku życia. Najpierw IKE, jeśli płacisz 12%, zwrot podatku i tak byś wydał albo pieniądze mogą ci się przydać wcześniej. Przy większych kwotach najlepiej mieć oba konta, bo każde ma własny limit.
Kiedy IKZE wygrywa?
IKZE wygrywa wtedy, gdy ulga przy wpłacie jest wyraźnie wyższa niż 10%, które oddasz przy wypłacie. Tak jest przy drugim progu podatkowym. Jeśli twój dochód przekracza 120 000 zł rocznie, każda wpłacona złotówka, która mieści się w nadwyżce ponad próg, obniża podatek o 32 grosze. Przy pełnym limicie na 2027 rok (12 039,60 zł) to około 3 853 zł mniej podatku. Jeśli twój dochód przekracza 120 000 zł o mniej niż kwotę wpłaty, ulga liczy się po części według 32%, a po części według 12%.
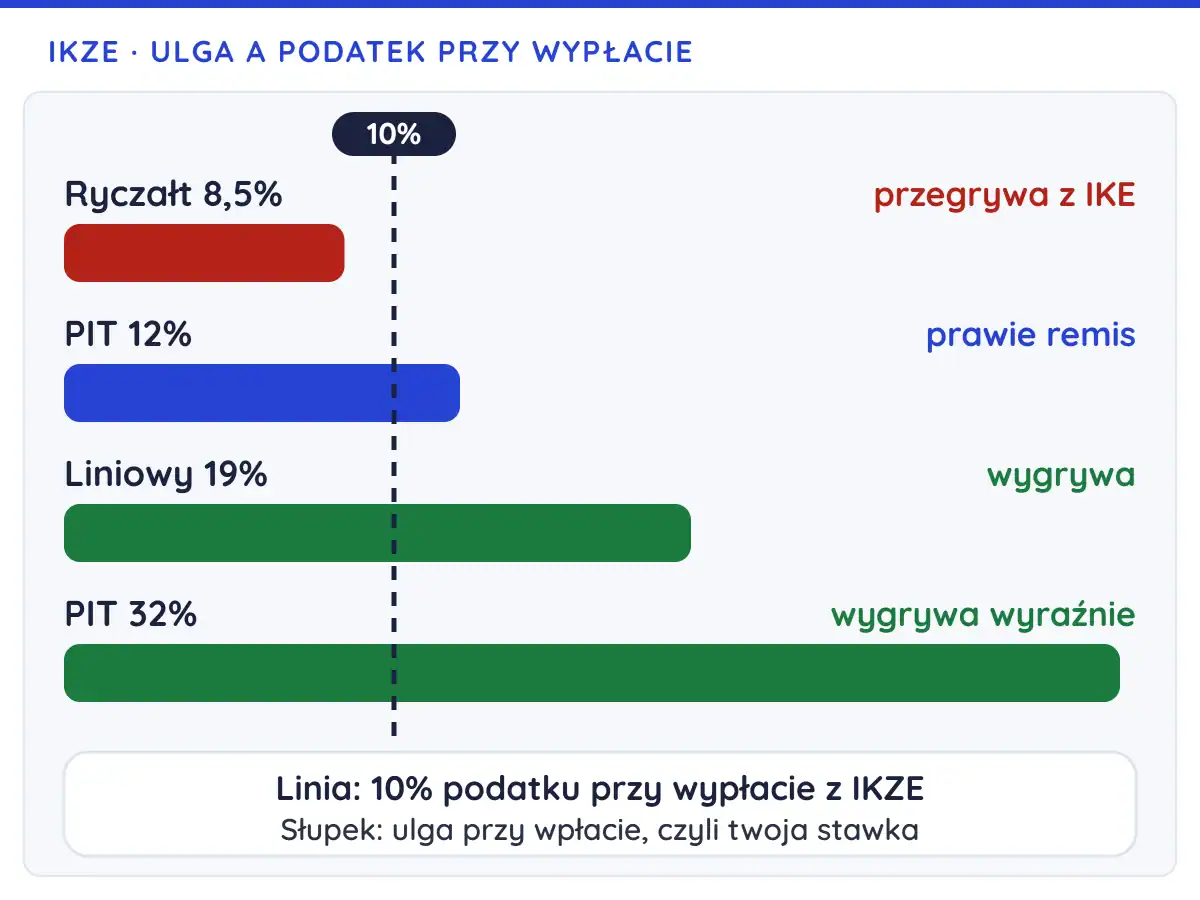
Wyżej opisuję progi, które obowiązują w 2026 roku: 12% do 120 000 zł i 32% powyżej. Od 2027 roku mogą się zmienić. Sejm uchwalił ustawę, według której stawka 12% obejmie dochód do 130 000 zł, 24% dochód od 130 000 do 150 000 zł, a 32% dopiero dochód powyżej 150 000 zł. Ustawa czeka na decyzję prezydenta (stan na 14 listopada 2026 roku). Jeśli wejdzie w życie, pełne 3 853 zł ulgi za 2027 rok dostaniesz dopiero przy dochodzie od około 162 000 zł. Przy dochodzie od około 142 000 do 150 000 zł cała wpłata zmieści się w stawce 24% i obniży podatek o około 2 890 zł. Przy dochodzie do 130 000 zł ulga wyniesie 12%, czyli niewiele więcej niż 10% podatku przy wypłacie.
Drugi przypadek to firma na podatku liniowym. Jeśli prowadzisz działalność, masz wyższy limit: w 2027 roku 18 059,40 zł. Przy stawce 19% wpłata całego limitu obniża podatek o około 3 431 zł. Wpłaty na IKZE odliczysz przy skali podatkowej, podatku liniowym i ryczałcie. Robisz to dopiero w zeznaniu rocznym, a nie w zaliczkach w trakcie roku.
Przy ryczałcie trzeba policzyć dokładniej. Wpłatę odliczasz od przychodu, więc ulga równa się twojej stawce ryczałtu. Przy 8,5% to mniej niż 10%, które oddasz przy wypłacie, dlatego w moim przykładzie IKZE daje wtedy 565 219 zł, czyli mniej niż IKE. Przy ryczałcie 12% wynik jest taki sam jak przy skali z 12% (582 436 zł), a przy 15% wyższy (597 193 zł).
Kiedy lepiej postawić na IKE?
IKE jest lepszym pierwszym wyborem, gdy płacisz 12% PIT i zwrot podatku i tak trafiłby na bieżące wydatki. Wtedy ulga z IKZE nie pracuje na twoją emeryturę, a 10% przy wypłacie i tak zapłacisz. To samo dotyczy osób, które nie płacą podatku albo płacą bardzo mały. Ulga tylko zmniejsza podatek, więc jeśli nie masz od czego odliczyć, nic ci nie da. Gdy wpłaty przekraczają twój dochód, nadwyżki nie odliczysz też w kolejnych latach.
Drugi powód to dostęp do pieniędzy. IKE pozwala wypłacić pieniądze bez podatku co najmniej pięć lat wcześniej niż IKZE, a w razie potrzeby możesz wycofać część wpłat przed czasem. Trzeci powód to większe kwoty. Na IKE wpłacisz w 2027 roku do 30 099 zł, więc jeśli odkładasz więcej niż około 1 000 zł miesięcznie (przy działalności około 1 500 zł), samo IKZE nie wystarczy.
Ile tracisz, gdy wypłacisz pieniądze z IKE lub IKZE przed czasem?
Wcześniejsza wypłata z IKE kosztuje tyle samo, co sprzedaż na zwykłym koncie maklerskim: płacisz 19% od zysku. Z IKZE jest drożej, bo cała kwota, razem z wpłatami, dolicza się do dochodu w PIT. Przepisy nazywają taką wypłatę zwrotem, ale żeby nie mylić jej ze zwrotem podatku, piszę o wcześniejszej wypłacie.
Wróćmy do przykładu i załóżmy, że pieniądze wypłacasz już po 10 latach. Na IKE masz wtedy 139 716 zł, a po zapłaceniu podatku zostaje ci 132 170 zł, dokładnie tyle samo co ze zwykłego konta. Tracisz ulgę, ale nie własne pieniądze.
Przy IKZE zwroty podatku z poprzednich lat zostają u ciebie. Od całej wypłacanej kwoty płacisz jednak podatek według swojej stawki, także od wpłat, które wcześniej odliczyłeś.
Największe ryzyko to przeskok do wyższego progu. Załóżmy, że masz 60 000 zł dochodu rocznie i płacisz 12%. Doliczenie 139 716 zł do dochodu sprawia, że ponad połowa tej kwoty wpada w stawkę 32%. Podatek od wcześniejszej wypłaty wynosi wtedy około 32 709 zł. Razem z zainwestowanymi zwrotami podatku zostaje ci 122 099 zł, czyli około 10 000 zł mniej niż z IKE. W tym rachunku pomijam kwotę wolną od podatku i inne ulgi.
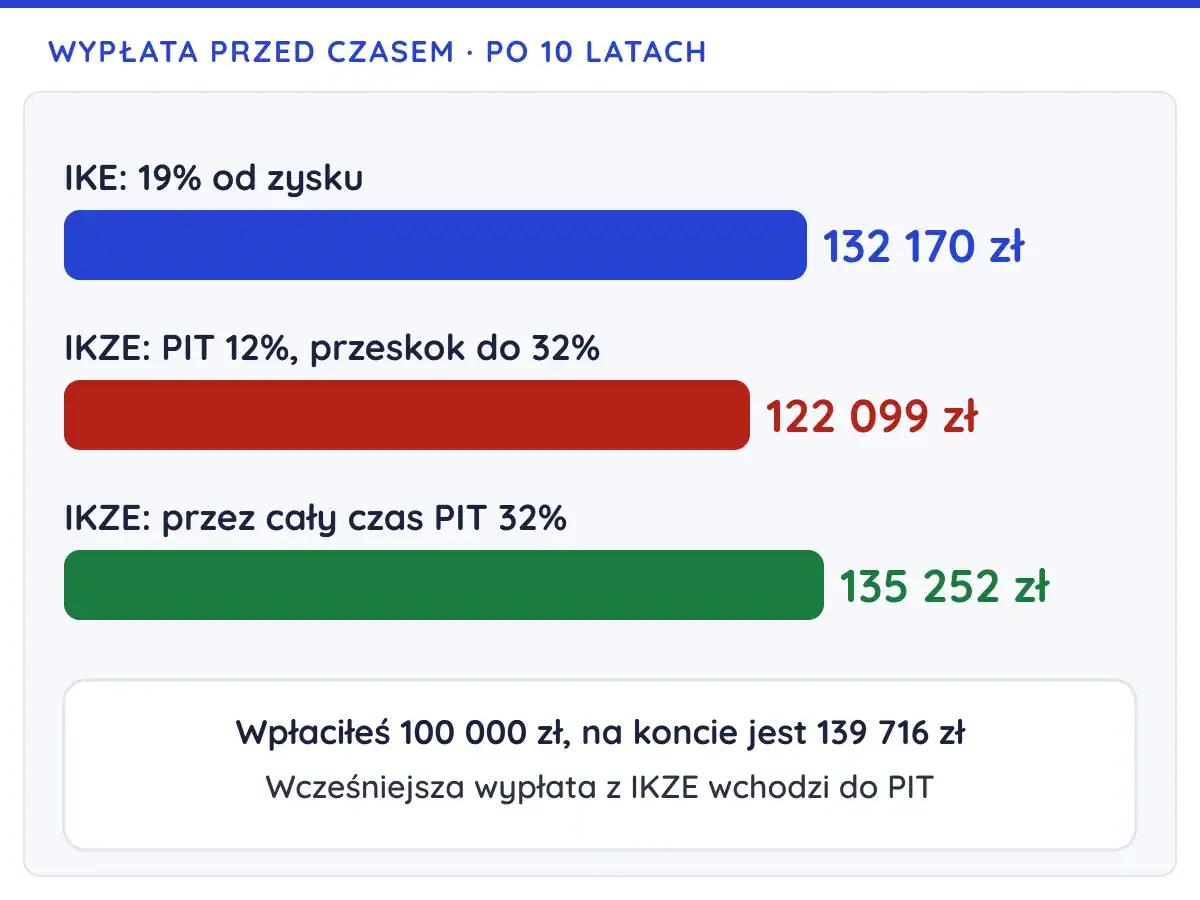
Gdy przez cały czas płacisz 32% i wcześniejsza wypłata nie zmienia twojej stawki, nie tracisz. Z IKZE zostaje wtedy 135 252 zł, czyli nawet nieco więcej niż z IKE, bo wcześniej co roku dostawałeś wysoki zwrot podatku. Wynik zależy więc od stawki w roku wypłaty, a jej nie znasz z góry. Dlatego na IKZE wpłacałbym tylko pieniądze, których na pewno nie ruszę przed emeryturą. Jeśli chcesz tylko zmienić brokera, nie musisz niczego wypłacać: całe konto przeniesiesz do innej instytucji bez podatku.
Czy warto mieć IKE i IKZE jednocześnie?
Tak, IKE i IKZE możesz mieć naraz, a każde konto ma osobny limit. W 2027 roku wpłacisz na nie razem 42 138,60 zł, a przy działalności gospodarczej 48 158,40 zł. Konta nie muszą być w tej samej instytucji. Mając oba, łączysz coroczny zwrot podatku z wypłatą bez podatku po 60. roku życia.
Możesz mieć tylko jedno IKE i jedno IKZE. Przy stawce 32% albo podatku liniowym najpierw wypełniłbym limit IKZE, bo zwrot podatku dostajesz co roku i nie zależy on od wyników inwestycji. Przy stawce 12% zacząłbym od IKE, a na IKZE wpłacał tylko wtedy, gdy zwrot podatku będę inwestował.
Ja niezależnie od tych liczb zaczynam od IKE, bo jest trochę bardziej elastyczne. Z IKE w razie potrzeby wycofasz część wpłat, a bez podatku wypłacisz pieniądze już po 60. roku życia, podczas gdy z IKZE dopiero po 65. i z 10% podatkiem. Wiem jednak, że jeśli zwrot podatku inwestujesz, IKZE zwykle daje więcej, a różnica rośnie razem z twoją stawką podatku. To wybór między swobodą a wyższym wynikiem przy stawce 19% lub 32%. Ja wybieram swobodę, ale jeśli jej nie potrzebujesz, liczby przemawiają za IKZE.
Od 2027 roku dochodzi trzecie konto z ulgą, czyli Osobiste Konto Inwestycyjne. Nie zastępuje ono kont emerytalnych. W jakiej kolejności wpłacać na wszystkie trzy, liczę w tekście OKI czy IKE i IKZE.
Wady IKE i IKZE, o których warto wiedzieć przed wpłatą
Największa wada IKZE to podatek 10% od całej wypłaty, a nie tylko od zysku. Płacisz go także wtedy, gdy portfel stracił. Jeśli wpłaciłeś 100 000 zł, a przy wypłacie masz 90 000 zł, oddajesz 9 000 zł, choć niczego nie zarobiłeś. Do tego czekasz do 65. roku życia, a po pierwszej wypłacie nie założysz już nowego IKZE.
Na IKE też można stracić. Konto jest tylko opakowaniem podatkowym, a wynik zależy od tego, co na nim kupisz. Akcje i ETF-y mogą spaść, a straty z IKE nie odliczysz od zysków na zwykłym koncie. Jeśli wolisz mniejsze wahania, sprawdź, czy instytucja, w której zakładasz konto, pozwala kupować na nim obligacje, bo to zależy od jej oferty. Na obu kontach niewykorzystany limit przepada z końcem roku, więc nie odrobisz go później.
Trzecia rzecz to koszty instytucji, które przez 25 lat potrafią zjeść dużą część ulgi. Prowizje, opłata za prowadzenie i przewalutowanie przy zagranicznych ETF-ach różnią się między brokerami, dlatego porównuję je w rankingu IKE i IKZE. Jeśli dopiero zaczynasz, przeczytaj też, jak inwestować w ETF, bo to najprostszy sposób na wypełnienie obu kont.
Podsumowanie
IKE i IKZE nie wykluczają się, tylko dają ulgę w innym momencie. IKZE wygrywa przy stawce 32% albo podatku liniowym, pod warunkiem że zwrot podatku inwestujesz i nie ruszysz pieniędzy do 65. roku życia. Przy stawce 12% wynik jest prawie taki sam, dlatego wybrałbym IKE, które daje więcej swobody i wyższy limit.
Oba konta mam w XTB. Za prowadzenie IKE nie płacę, a akcje i ETF-y kupuję bez prowizji do 100 000 EUR obrotu miesięcznie. Szczegóły opisuję w tekstach o IKE w XTB i IKZE w XTB. Jeśli kupujesz głównie zagraniczne ETF-y, porównaj też ofertę mBanku, gdzie przewalutowanie jest tańsze.
Limit za 2026 r. przepada 31 grudnia
Załóż IKE albo IKZE w XTB w jednej aplikacji
Bez opłaty za prowadzenie IKE, z akcjami i ETF-ami bez prowizji do 100 000 EUR obrotu miesięcznie. Przy rejestracji wpisz kod TOPINWESTYCJE, który daje dostęp do rozszerzonego kursu dla początkujących.
Załóż IKE w XTBZałóż IKZE w XTB
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną ani doradztwem podatkowym.
Najczęściej zadawane pytania
Co jest lepsze dla 50-latka: IKE czy IKZE?
Dla 50-latka oba konta mają sens, bo do wypłaty z ulgą zostaje 10 lat na IKE i 15 lat na IKZE, a warunek wpłat w pięciu latach łatwo spełnić. W przykładzie na 10 lat przy 12% PIT różnica to tylko około 1 100 zł (140 837 zł na IKZE wobec 139 716 zł na IKE), a przy 32% wyraźnie wygrywa IKZE (165 989 zł). Przy 12% wybrałbym więc IKE, bo pieniądze wypłacisz co najmniej pięć lat wcześniej.
Czy na IKE można stracić pieniądze?
Tak, na IKE możesz stracić, jeśli spadnie wartość tego, w co inwestujesz. IKE to tylko konto z ulgą podatkową, a ryzyko zależy od wybranych aktywów: akcje i ETF-y wahają się mocniej niż obligacje skarbowe czy lokata. Straty poniesionej na IKE nie odliczysz od zysków na zwykłym koncie maklerskim.
Ile zwrotu podatku daje IKZE w 2027 roku?
Przy pełnym limicie 12 039,60 zł zapłacisz około 1 445 zł mniej podatku przy stawce 12% i około 3 853 zł mniej przy stawce 32%. Przy podatku liniowym i limicie dla firm (18 059,40 zł) to około 3 431 zł. Ulgę za wpłaty z 2027 roku odliczysz w zeznaniu składanym w 2028 roku.
Czy IKZE opłaca się przy ryczałcie?
Przy ryczałcie wpłatę na IKZE odliczasz od przychodu, więc ulga równa się twojej stawce ryczałtu. Przy stawce 8,5% ulga jest niższa niż 10% podatku przy wypłacie, dlatego IKZE zwykle przegrywa wtedy z IKE. Przy ryczałcie 12% IKZE wypada tak samo jak przy skali z 12%, a przy wyższych stawkach lepiej.
Czy IKE i IKZE mogą być w różnych instytucjach?
Tak, IKE możesz mieć u jednego brokera, a IKZE u innego, bo to dwa niezależne konta. Możesz jednak mieć tylko jedno IKE i jedno IKZE. Wygodniej jest trzymać oba w jednym miejscu, bo widzisz wtedy cały portfel w jednej aplikacji.
Do kiedy wpłacić na IKZE, żeby odliczyć ulgę za 2026 rok?
Odliczasz wpłaty zrobione w roku podatkowym, więc pieniądze muszą trafić na IKZE do 31 grudnia 2026 roku. Limit na 2026 rok wynosi 11 304 zł, a przy działalności gospodarczej 16 956 zł. Nie zostawiałbym przelewu na ostatni dzień, bo pieniądze wysłane 31 grudnia mogą dotrzeć na konto dopiero w styczniu.
Co się dzieje z IKE i IKZE po śmierci właściciela?
W umowie możesz wskazać jedną lub kilka osób, które dostaną pieniądze z IKE i IKZE po twojej śmierci, a wskazanie zmienisz w każdej chwili. Jeśli nikogo nie wskażesz, pieniądze wchodzą do spadku. Osoba uprawniona może je wypłacić albo przenieść bez podatku: pieniądze z IKE na swoje IKE, a pieniądze z IKZE tylko na swoje IKZE. Wypłata podlega tym samym zasadom podatkowym co wypłata dla właściciela, więc z IKZE trzeba liczyć się z 10% podatku.
Czy mogę przenieść IKE lub IKZE do innego brokera?
Tak, służy do tego wypłata transferowa, przy której nie płacisz podatku. Przenosisz zawsze całe konto: IKE na IKE, a IKZE na IKZE w nowej instytucji. Instytucja może pobrać za to opłatę, jeśli przewiduje ją tabela opłat, na przykład XTB przy przeniesieniu konta w ciągu pierwszych 12 miesięcy.