W skrócie
Na OKI kupisz akcje, ETF-y, obligacje i fundusze, a w banku założysz też lokatę. Podatku nie zapłacisz jednak tylko od 100 000 zł, i to głównie w polskich aktywach: akcjach polskich spółek, obligacjach w złotych oraz ETF-ach na polskie akcje i obligacje. W tym tekście pokazuję, co mieści się w limicie, które ETF-y z GPW spełniają warunki i ile podatku zapłacisz w trzech przykładowych portfelach.
W co inwestować na OKI (Osobistym Koncie Inwestycyjnym), żeby naprawdę skorzystać ze zwolnienia z podatku? Odpowiedź jest konkretna, bo ustawa wskazuje, które aktywa mieszczą się w limicie 100 000 zł: to głównie polskie akcje, ETF-y i obligacje. Od wszystkiego innego, na przykład od ETF-u na S&P 500, zapłacisz podatek już od pierwszej złotówki. To podatek od wartości konta, który na OKI zastępuje podatek Belki.
Sam planuję trzymać na OKI polskie akcje albo ETF-y na polskie akcje, na przykład na mWIG40. Poniżej przechodzę po kolei przez akcje, dywidendy, ETF-y, fundusze i obligacje, a podatek liczę na jednym przykładzie: 100 000 zł podzielone na trzy sposoby. Jeśli nie znasz jeszcze zasad tego konta, zacznij od tekstu o tym, jak działa konto OKI.
W co można inwestować na OKI?
Na OKI można inwestować w akcje, ETF-y, obligacje i fundusze inwestycyjne, a w banku także trzymać pieniądze na lokacie lub koncie oszczędnościowym. Akcje, ETF-y i obligacje muszą być notowane na giełdzie albo na jednym z jej rynków, takim jak NewConnect (małe spółki) czy Catalyst (obligacje). Kontraktów CFD i kryptowalut na OKI nie kupisz.
Na OKI nie płacisz podatku Belki, czyli 19% od zysków, dywidend i odsetek. Zamiast niego płacisz podatek od wartości: w 2027 r. to 0,85% średniej wartości tego, co trzymasz na koncie. Z tego podatku zwolnione jest do 100 000 zł, ale tylko w wybranych aktywach. Dlatego to, że coś da się kupić na OKI, nie znaczy jeszcze, że kupisz to bez podatku.
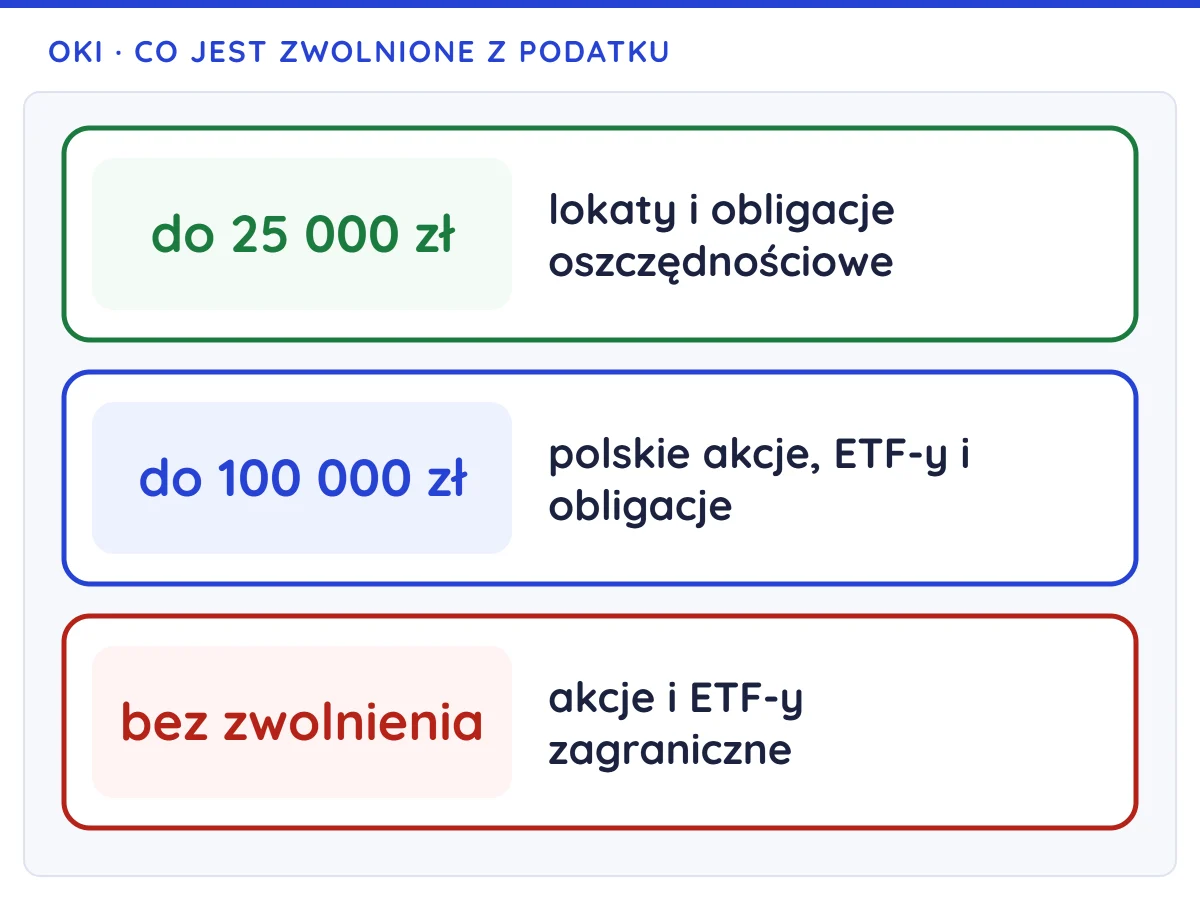
Listę zwolnionych aktywów zawiera ustawa o OKI, a w praktyce układają się one w trzy koszyki. Pierwszy to oszczędności, zwolnione do 25 000 zł. Drugi to polskie papiery wartościowe, zwolnione razem z oszczędnościami do 100 000 zł. Trzeci to cała reszta, czyli aktywa, które możesz mieć na OKI, ale bez zwolnienia.
W co inwestować na OKI, żeby zmieścić się w limicie 100 000 zł?
W limicie 100 000 zł mieszczą się akcje polskich spółek (ściślej: takich, które mają kapitał zakładowy w złotych), obligacje w złotych i gotówka w złotych na rachunku maklerskim. Liczą się też fundusze i ETF-y, które co najmniej 70% pieniędzy inwestują w takie aktywa. Do 25 000 zł z tego limitu możesz przeznaczyć na lokaty i obligacje oszczędnościowe.
| Co kupujesz | Zwolnienie z podatku od wartości | Gdzie kupisz |
|---|---|---|
| Akcje polskich spółek z GPW i NewConnect | do 100 000 zł | broker |
| ETF-y na polskie akcje i polskie obligacje | do 100 000 zł | broker |
| Obligacje skarbowe i firmowe w złotych z Catalyst | do 100 000 zł | broker |
| Fundusze inwestycyjne z min. 70% polskich aktywów | do 100 000 zł | towarzystwo funduszy (TFI), bank |
| Gotówka w złotych na rachunku maklerskim | do 100 000 zł | broker |
| Lokaty i konta oszczędnościowe | do 25 000 zł | bank |
| Obligacje oszczędnościowe Skarbu Państwa | do 25 000 zł | bank |
| Akcje zagraniczne, ETF-y na rynki zagraniczne, ETF na złoto | brak | broker |
Stan na 11.11.2026, na podstawie ustawy o osobistych kontach inwestycyjnych (Dz.U. 2026 poz. 1098). Limit 25 000 zł mieści się w limicie 100 000 zł.
Część oszczędnościowa nie jest dodatkiem do limitu. Jeśli trzymasz 25 000 zł na lokacie w OKI, na akcje i ETF-y zostaje 75 000 zł zwolnienia. Limit jest też jeden na wszystkie twoje konta OKI, niezależnie od tego, w ilu instytucjach je masz. Obie kwoty są stałe do końca 2029 r., a od 2030 r. mają co roku rosnąć o inflację.
Które akcje kupisz na OKI bez podatku?
W limicie 100 000 zł mieszczą się akcje spółek notowanych na GPW albo NewConnect, które mają kapitał zakładowy w złotych. To zdecydowana większość spółek z warszawskiej giełdy, od największych z WIG20 po małe firmy. Liczy się waluta kapitału, a nie kraj, w którym spółka ma siedzibę.
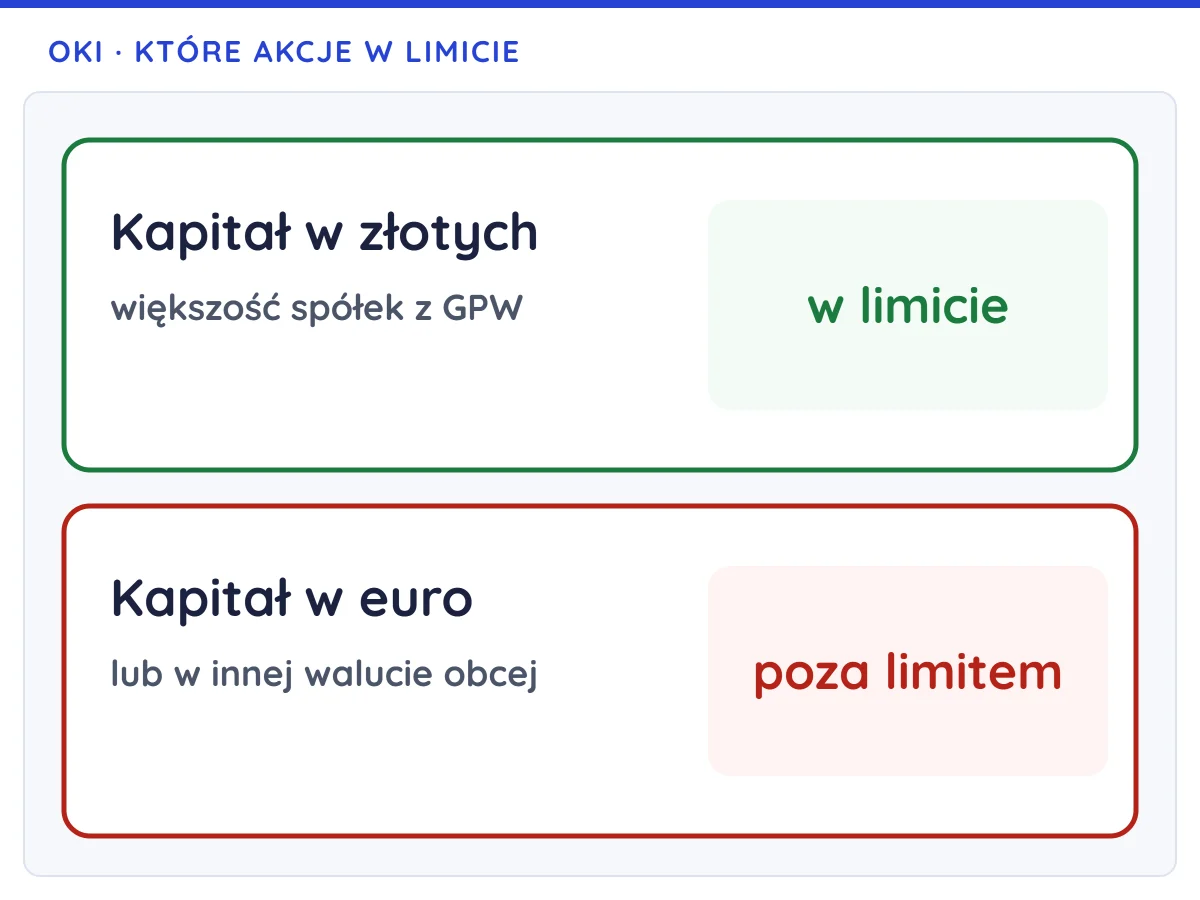
Kapitał zakładowy to kwota zapisana w statucie spółki, czyli w dokumencie z jej zasadami. Dwa przykłady: Pepco Group jest zarejestrowane w Holandii i ma kapitał w euro, więc jego akcje kupisz na OKI, ale w limicie się nie zmieszczą. Allegro ma siedzibę w Luksemburgu, ale kapitał w złotych, więc warunek spełnia (stan na 11.11.2026).
Jeśli spółka ma siedzibę za granicą, sprawdź walutę kapitału, zanim kupisz jej akcje na OKI. Znajdziesz ją w statucie spółki albo w raporcie rocznym, zwykle w części o kapitale własnym. Przy spółkach zarejestrowanych w Polsce nie ma tego problemu.
Do limitu liczy się aktualna wartość akcji, a nie kwota, za którą je kupiłeś. Co się dzieje, gdy akcje urosną ponad 100 000 zł, liczę niżej, przy przykładowych portfelach.
Czy OKI opłaca się przy spółkach dywidendowych?
Tak, brak podatku od dywidend to jedna z największych korzyści OKI. Dywidenda to część zysku, którą spółka wypłaca akcjonariuszom. Na zwykłym koncie podatek Belki od razu zabiera 19% każdej dywidendy. Na OKI dywidenda z polskiej spółki trafia na konto w całości, a jeśli mieścisz się w limicie 100 000 zł, nie płacisz też podatku od wartości.
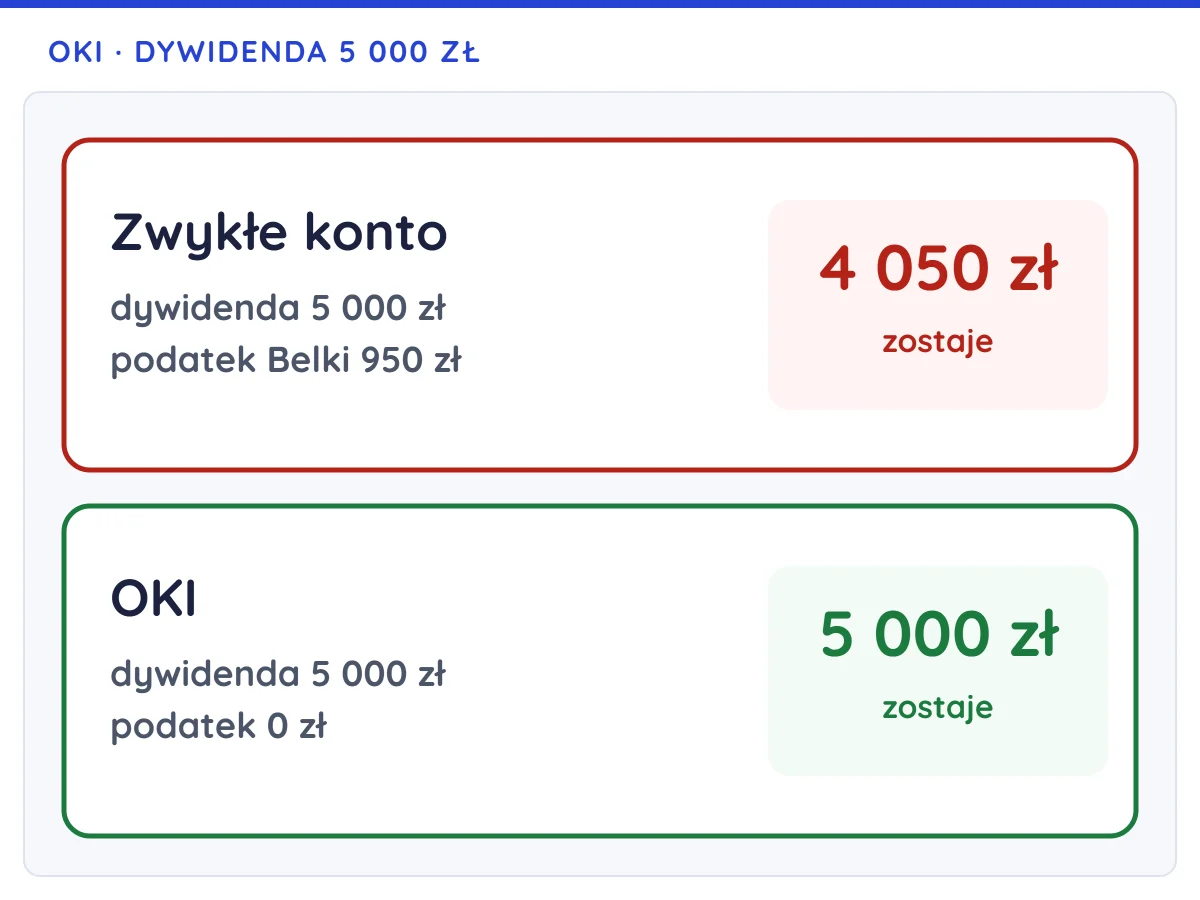
Załóżmy, że masz 100 000 zł w polskich spółkach, które w ciągu roku wypłacają dywidendy równe 5% wartości akcji, czyli 5 000 zł. Na zwykłym koncie podatek Belki zabierze z tego 950 zł i zostanie ci 4 050 zł. Na OKI dostajesz całe 5 000 zł. Te 950 zł co roku zostaje u ciebie, zamiast iść na podatek.
Wypłacona dywidenda zostaje na koncie jako gotówka w złotych i liczy się do tego samego limitu 100 000 zł co akcje. Nie musisz więc od razu jej inwestować. Jeśli jednak razem z akcjami przekroczy limit, od nadwyżki zapłacisz podatek od wartości.
Przy spółkach z siedzibą za granicą wynik jest gorszy. Podatek od dywidendy pobiera zwykle najpierw kraj, w którym spółka ma siedzibę, i OKI tego nie zmienia. Na zwykłym koncie odliczasz go od polskiego podatku, a na OKI nie masz od czego odliczyć. Jeśli spółka nie ma kapitału w złotych, jej akcje nie mieszczą się też w limicie, więc płacisz od nich podatek od wartości.
Które ETF-y kupisz na OKI bez podatku?
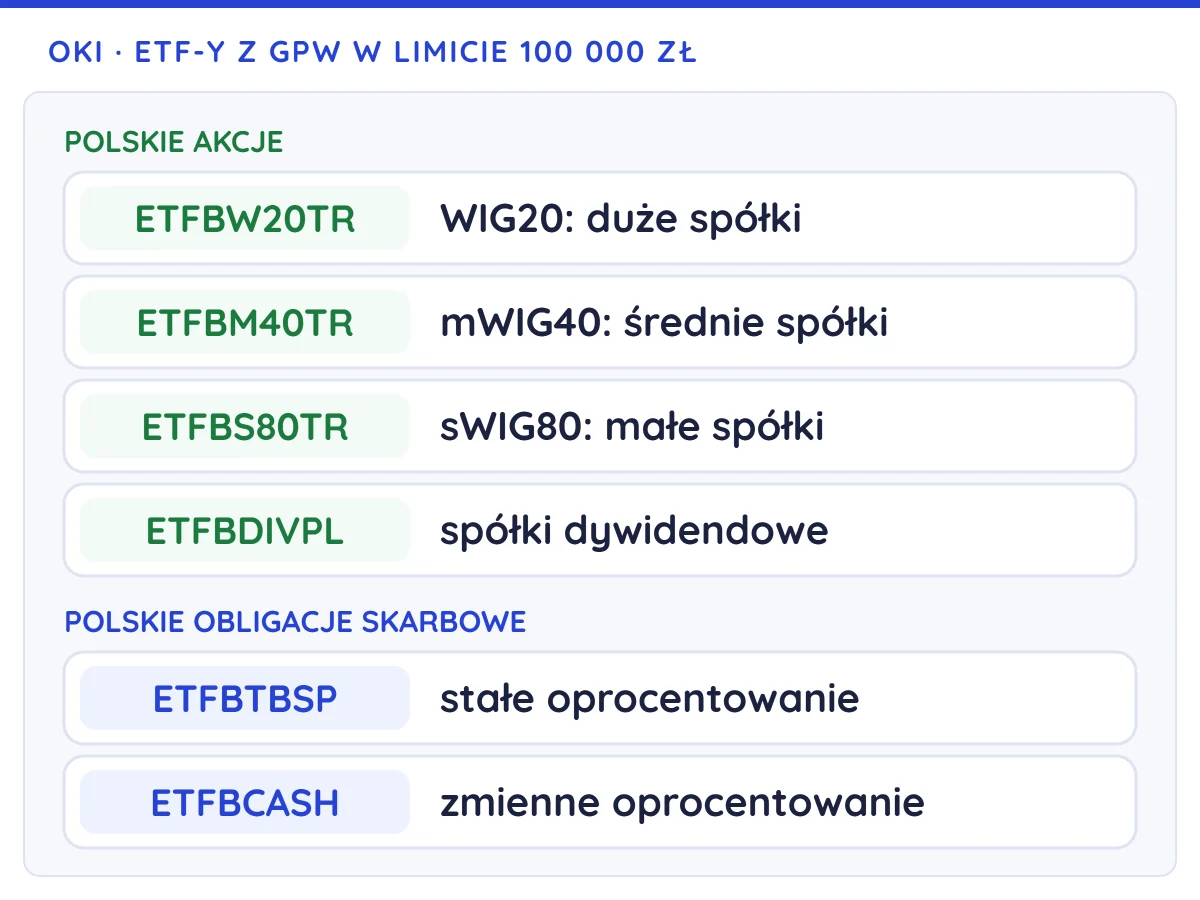
W limicie 100 000 zł bez podatku mieszczą się ETF-y, które według statutu trzymają co najmniej 70% aktywów w polskich akcjach, obligacjach w złotych lub gotówce. ETF to fundusz, który kupujesz na giełdzie jak akcję i który naśladuje cały indeks. Na GPW taki zapis będzie miało sześć funduszy Beta ETF: cztery na polskie akcje i dwa na polskie obligacje skarbowe.
ETF-y na polskie akcje:
- Beta ETF WIG20TR (ETFBW20TR), czyli 20 największych spółek.
- Beta ETF mWIG40TR (ETFBM40TR), czyli 40 średnich spółek.
- Beta ETF sWIG80TR (ETFBS80TR), czyli 80 mniejszych spółek.
- Beta ETF Dywidenda Plus (ETFBDIVPL), czyli spółki z indeksu dywidendowego WIGdivplus.
ETF-y na polskie obligacje skarbowe:
- Beta ETF TBSP (ETFBTBSP), czyli głównie obligacje o stałym oprocentowaniu.
- Beta ETF Obligacji 6M (ETFBCASH), czyli obligacje o zmiennym oprocentowaniu.
Firma, która zarządza tymi funduszami, ogłosiła zmiany w statutach 30 września 2026 r. Wchodzą one w życie pod koniec grudnia 2026 r., a ogłoszenia znajdziesz w dokumentach funduszy Beta ETF. Od 2027 r. warunek mają spełniać także trzy ETF-y PZU: jeden na WIG20 i mWIG40 oraz dwa na obligacje skarbowe. Przed zakupem sprawdź w statucie funduszu, czy ma zapis o 70% polskich aktywów.
Zmiany statutów nie objęły ETF-ów z dźwignią (mnożą dzienne zmiany indeksu) ani odwrotnych (zyskują, gdy indeks spada) na WIG20 i mWIG40, więc w limicie się nie zmieszczą. To samo dotyczy ETF-ów na S&P 500, Nasdaq-100, MSCI World, złoto i bitcoina, także tych notowanych na GPW w złotych, bo nie inwestują w polskie aktywa. Liczy się to, w co fundusz inwestuje, a nie waluta notowań. Pełną listę funduszy z warszawskiej giełdy znajdziesz na stronie GPW z ETF-ami, a podstawy opisuję w poradniku jak inwestować w ETF.
Fundusze inwestycyjne na OKI: kiedy mieszczą się w limicie?
Zwykły fundusz inwestycyjny, kupowany w banku albo w towarzystwie funduszy (TFI), mieści się w limicie 100 000 zł na tej samej zasadzie co ETF. W jego statucie musi być zapisane, że co najmniej 70% pieniędzy inwestuje w polskie akcje, obligacje w złotych lub gotówkę. Fundusz akcji globalnych albo amerykańskich tego warunku nie spełni.
Część towarzystw zmienia statuty funduszy polskich akcji i obligacji właśnie pod OKI. Taki fundusz to wygodne rozwiązanie, jeśli nie chcesz zakładać konta maklerskiego i sam składać zleceń na giełdzie.
Zanim wybierzesz fundusz, porównaj jego opłatę za zarządzanie, czyli procent, który fundusz co roku potrąca z twoich pieniędzy, z kosztem ETF-u na ten sam rynek. Przepisy pozwalają funduszom otwartym pobierać stałą opłatę za zarządzanie do 2% rocznie. Dla porównania Beta ETF mWIG40TR kosztuje łącznie 0,81% rocznie, z czego 0,7% to opłata za zarządzanie (stan na 11.11.2026). Opłatę płacisz od całej kwoty, także wtedy, gdy fundusz traci. Przy 2% od 100 000 zł oddajesz 2 000 zł rocznie, a przy 0,81% jest to 810 zł. Tak wysoka opłata może zabrać dużą część tego, co zyskujesz na braku podatku Belki.
Obligacje na OKI: trzy sposoby i dwa limity
Obligacje kupisz na OKI na trzy sposoby. Jeden mieści się w limicie 25 000 zł, dwa pozostałe w limicie 100 000 zł.
Obligacje oszczędnościowe Skarbu Państwa to te, które kupuje się zwykle w banku, na przykład czteroletnie i dziesięcioletnie, z oprocentowaniem zależnym od inflacji. Należą do części oszczędnościowej, więc bez podatku możesz ich mieć do 25 000 zł, razem z lokatami. Kupisz je tylko w OKI w banku, który ma je w ofercie. OKI z lokatami i obligacjami skarbowymi zapowiada PKO BP.
Obligacje skarbowe i firmowe notowane na Catalyst liczą się do limitu 100 000 zł, o ile są w złotych. Kupisz je przez konto maklerskie. Przy obligacjach firm pamiętaj, że zwolnienie z podatku nie zmniejsza ryzyka: jeśli firma, która wypuściła obligacje, przestanie płacić, możesz stracić pieniądze.
ETF-y obligacyjne to wygodna droga, jeśli twój broker nie oferuje pojedynczych obligacji. Jednym zleceniem kupujesz cały koszyk obligacji skarbowych. Taki fundusz liczy się do limitu 100 000 zł, chyba że ma najniższy wskaźnik ryzyka (1 w skali do 7). Wtedy trafia do części oszczędnościowej do 25 000 zł.
Przy lokatach obowiązuje ta sama zasada co przy obligacjach oszczędnościowych. Jeśli na lokacie w OKI masz 40 000 zł, zwolnione jest 25 000 zł. Od pozostałych 15 000 zł zapłacisz podatek od wartości: 127,50 zł za 2027 r.
Czy na OKI opłaca się trzymać zagraniczne ETF-y i akcje?
Przy stawce z 2027 r. zagraniczne ETF-y i akcje wychodzą na OKI taniej niż na zwykłym koncie dopiero wtedy, gdy zarabiają więcej niż około 4,5% rocznie. Nie obejmuje ich zwolnienie, więc od pierwszej złotówki płacisz 0,85% podatku od wartości. W zamian nie płacisz 19% podatku Belki od zysku. Oba podatki zrównują się właśnie przy zysku około 4,5%.
Weźmy ETF na rynki zagraniczne, wart przez cały 2027 rok średnio 50 000 zł. Podatek od wartości wyniesie 425 zł. Jeśli ETF zarobi 8%, czyli 4 000 zł, podatek Belki na zwykłym koncie wyniósłby 760 zł, więc OKI wychodzi taniej. Jeśli zarobi 3%, czyli 1 500 zł, podatek Belki to 285 zł i tańszy jest zwykły rachunek. Podatek od wartości płacisz też w roku, w którym ETF straci.
Dwie rzeczy komplikują to porównanie. Po pierwsze, od 2028 r. stawka podatku od wartości nie jest stała. Wynosi 19% stopy referencyjnej NBP, czyli głównej stopy procentowej w Polsce. Liczy się stopa z końca października poprzedniego roku. Dziś ta stopa wynosi 3,75% (stan na 11.11.2026). Gdyby taka sama była 31 października 2027 r., stawka na 2028 r. wyniosłaby 0,71%. Zysk, od którego OKI zaczyna się opłacać, spadłby wtedy z około 4,5% do około 3,75%, czyli mniej więcej do poziomu stopy referencyjnej. Powód: oba podatki to 19%, tylko jeden liczy się od tej stopy, a drugi od zysku.
Po drugie, na zwykłym koncie podatek Belki płacisz dopiero przy sprzedaży, a podatek od wartości na OKI co roku. Im dłużej trzymasz ETF, tym bardziej to porównanie wypada na korzyść zwykłego konta.
Własny przypadek policzysz w kalkulatorze w tekście o zasadach OKI. ETF-y na rynki zagraniczne często lepiej pasują na IKE, czyli konto emerytalne, na którym nie ma podatku od wartości. Konta porównuję w rankingu IKE i IKZE.
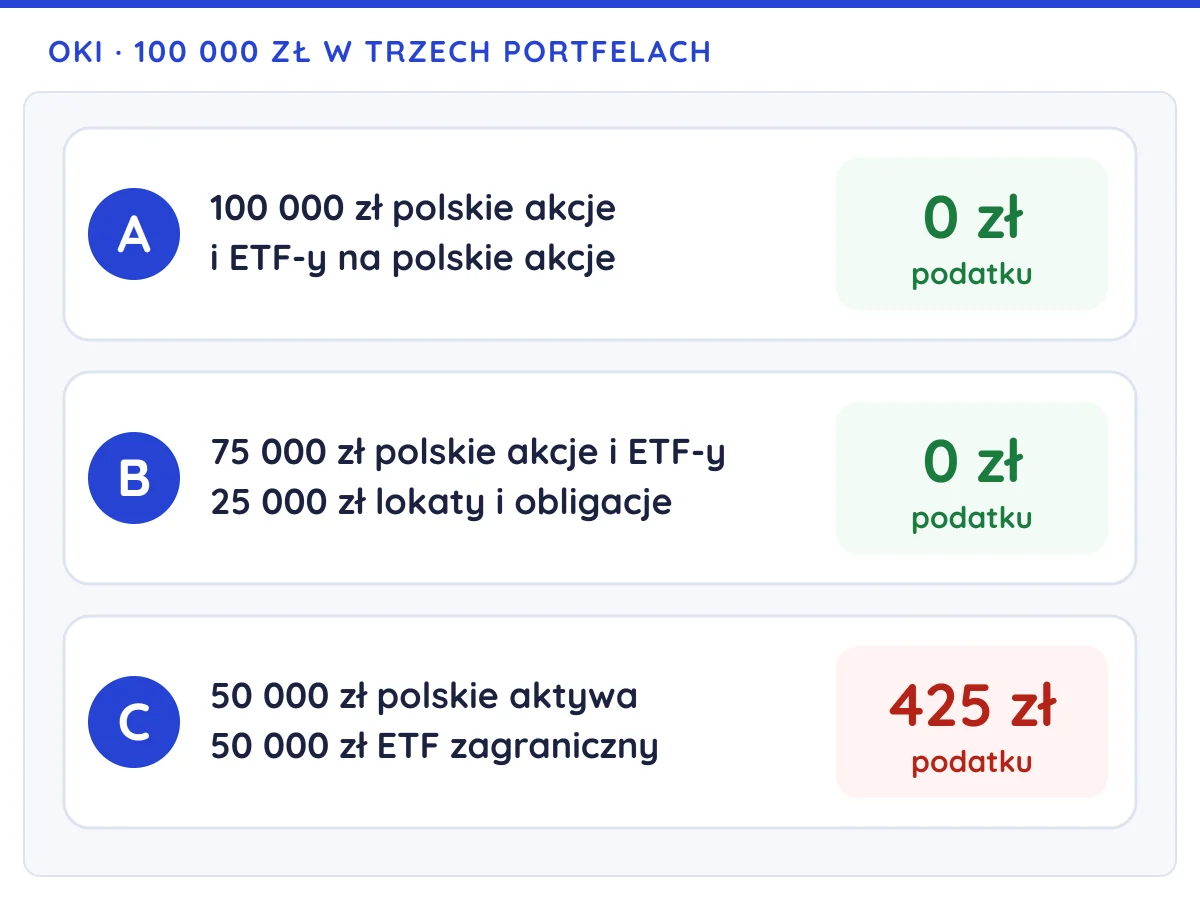
Trzy przykładowe portfele na OKI: 100 000 zł i podatek od każdego
To przykłady liczenia podatku, a nie podpowiedź, co kupić. W każdym masz na OKI 100 000 zł i taka jest średnia wartość konta przez cały 2027 rok.
- Portfel A: tylko polskie akcje i ETF-y na polskie akcje. Całe 100 000 zł mieści się w limicie, więc podatek od wartości wynosi 0 zł. Podatku Belki od zysków i dywidend też nie płacisz.
- Portfel B: 75 000 zł w polskich akcjach i ETF-ach oraz 25 000 zł w lokatach i obligacjach oszczędnościowych. Obie części mieszczą się w swoich limitach, więc podatek znów wynosi 0 zł. Możesz do tego potrzebować dwóch kont OKI: u brokera i w banku.
- Portfel C: 50 000 zł w polskich aktywach i 50 000 zł w ETF-ie na rynki zagraniczne. Polska część jest zwolniona. Od ETF-u zagranicznego płacisz 0,85%, czyli 425 zł.
Co się stanie, gdy portfel A urośnie? Zwolnienie liczy się od średniej wartości konta w roku, a nie od wpłat. Jeśli akcje zdrożeją i średnia wartość wyniesie 110 000 zł, zapłacisz podatek od nadwyżki: 0,85% z 10 000 zł, czyli 85 zł. Dla porównania podatek Belki od 10 000 zł zysku na zwykłym koncie to 1 900 zł.
Gdzie kupisz akcje, ETF-y i obligacje na OKI?
Akcje i ETF-y kupisz na OKI u brokera, a lokaty i obligacje oszczędnościowe w banku. Limit wypełnisz głównie polskimi akcjami i ETF-ami, więc u brokera patrz przede wszystkim na prowizję za ich kupno. W XTB akcje i ETF-y kupujesz dziś bez prowizji, dopóki wartość twoich transakcji w miesiącu nie przekroczy 100 000 EUR, a ETF na mWIG40 jest w ofercie brokera.
XTB zapowiada OKI na styczeń 2027 r., ale cennika jeszcze nie podało. Co już wiadomo, zbieram w tekście o OKI w XTB. Instytucje, które zapowiedziały to konto, porównuję w rankingu OKI. Jeśli chcesz mieć i akcje, i lokaty, a twój broker lokat nie oferuje, połącz dwa konta: maklerskie na akcje i ETF-y oraz bankowe na część oszczędnościową.
Podsumowanie
Na OKI najwięcej zyskujesz na polskich aktywach, bo tylko one mieszczą się w limicie 100 000 zł bez podatku. Najprościej wypełnić go akcjami polskich spółek albo ETF-ami na polskie akcje i obligacje, a do 25 000 zł także lokatami i obligacjami oszczędnościowymi. ETF-y na rynki zagraniczne mają tu sens dopiero przy wyższych zyskach (w 2027 r. powyżej około 4,5% rocznie) i często lepiej pasują na IKE. Sam zamierzam trzymać na OKI polskie akcje albo ETF-y na polskie akcje, na przykład na mWIG40.
Polskie akcje i ETF-y bez prowizji
Załóż konto w XTB przed startem OKI
Akcje i ETF-y bez prowizji do 100 000 EUR obrotu miesięcznie, a OKI zapowiedziane na styczeń 2027 r. Przy rejestracji wpisz kod TOPINWESTYCJE, który daje dostęp do rozszerzonego kursu dla początkujących.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
Najczęściej zadawane pytania
Czy na OKI kupię obligacje skarbowe?
Tak, i to na trzy sposoby. Obligacje oszczędnościowe kupisz w OKI w banku, który ma je w ofercie, i możesz ich mieć bez podatku do 25 000 zł. Obligacje skarbowe notowane na Catalyst oraz ETF-y na polskie obligacje skarbowe kupisz u brokera, a liczą się one co do zasady do limitu 100 000 zł.
Czy ETF na S&P 500 jest na OKI zwolniony z podatku?
Nie, ETF na S&P 500 nie mieści się w limicie, bo nie inwestuje co najmniej 70% pieniędzy w polskie aktywa. Dotyczy to także ETF-ów na S&P 500 notowanych na GPW w złotych. Zapłacisz od niego podatek od wartości od pierwszej złotówki, w 2027 r. 0,85% rocznie, ale nie zapłacisz podatku Belki od zysku.
Czy na OKI można mieć złoto?
Fizycznego złota na OKI nie kupisz, bo na tym koncie trzymasz pieniądze, papiery z giełdy i fundusze, a nie przedmioty. Możesz natomiast kupić ETF na złoto notowany na giełdzie. Nie mieści się on w zwolnieniu, więc płacisz od niego podatek od wartości od pierwszej złotówki.
Czy fundusze TFI liczą się do limitu 100 000 zł?
Fundusz inwestycyjny liczy się do limitu, jeśli jego statut przewiduje, że co najmniej 70% aktywów to polskie akcje, obligacje w złotych lub gotówka. Część towarzystw zmienia statuty właśnie pod ten warunek. Przed zakupem sprawdź to w statucie funduszu i porównaj opłatę za zarządzanie, bo wysoka opłata może zabrać dużą część korzyści z braku podatku.
Co się stanie, gdy moje akcje urosną ponad 100 000 zł?
Zapłacisz podatek tylko od nadwyżki. Zwolnienie liczy się od średniej wartości konta w roku, więc jeśli wyniesie ona 110 000 zł, podatek obejmie 10 000 zł. W 2027 r. to 0,85%, czyli 85 zł.
Czy lokata na OKI jest zwolniona z podatku Belki?
Tak, od odsetek z lokaty na OKI nie płacisz podatku Belki. Lokaty mieszczą się w części oszczędnościowej, więc bez podatku od wartości możesz mieć na nich do 25 000 zł. Od nadwyżki zapłacisz w 2027 r. 0,85% rocznie.