W skrócie
Dźwignia finansowa pozwala otworzyć pozycję wielokrotnie większą niż kwota, którą broker blokuje na rachunku: przy dźwigni 1:10 za 500 zł handlujesz tak, jakbyś zainwestował 5 000 zł. Dźwignia nie zwiększa szansy na zysk, tylko skalę wyniku, więc w tym samym stopniu powiększa zyski i straty. Klientów detalicznych w Polsce chronią limity dźwigni z decyzji KNF (od 1:30 do 1:2), automatyczne zamknięcie pozycji przy 50% depozytu i ochrona przed ujemnym saldem.
Dźwignia finansowa to pojęcie, z którym spotykasz się już przy zakładaniu konta u brokera, w teście wiedzy o instrumentach, i które początkującym sprawia najwięcej kłopotów. W największym skrócie oznacza, że kilkaset złotych na rachunku pozwala zarabiać i tracić tak, jakbyś zainwestował kilka tysięcy. W tym przewodniku na prostych liczbach wyjaśniam, jak działa dźwignia u brokera, czym jest depozyt zabezpieczający i kiedy broker sam zamyka pozycję, jakie limity obowiązują w Polsce oraz jak korzystać z dźwigni, żeby nie stracić nad nią kontroli. Na końcu krótko opisuję też drugie znaczenie tego pojęcia, czyli dźwignię finansową w firmie, razem ze wzorem.
Co to jest dźwignia finansowa?
Dźwignia finansowa to sposób na zwiększenie skali inwestycji ponad kwotę, którą faktycznie angażujesz. U brokera wyraża się ją jako stosunek wartości pozycji do zablokowanego depozytu: dźwignia 1:30 oznacza, że możesz otworzyć pozycję 30 razy większą niż depozyt. W finansach firmy to samo pojęcie opisuje, jak zadłużenie wpływa na zysk akcjonariuszy.
Skąd bierze się ten efekt? Kupując zwykłe akcje, płacisz ich pełną cenę. Przy kontraktach CFD i na rynku Forex jest inaczej, bo broker blokuje na twoim rachunku tylko część wartości pozycji, nazywaną depozytem zabezpieczającym (ang. margin). Zysk albo strata liczy się jednak od całej wartości pozycji, a nie od depozytu, i właśnie na tym polega dźwignia.
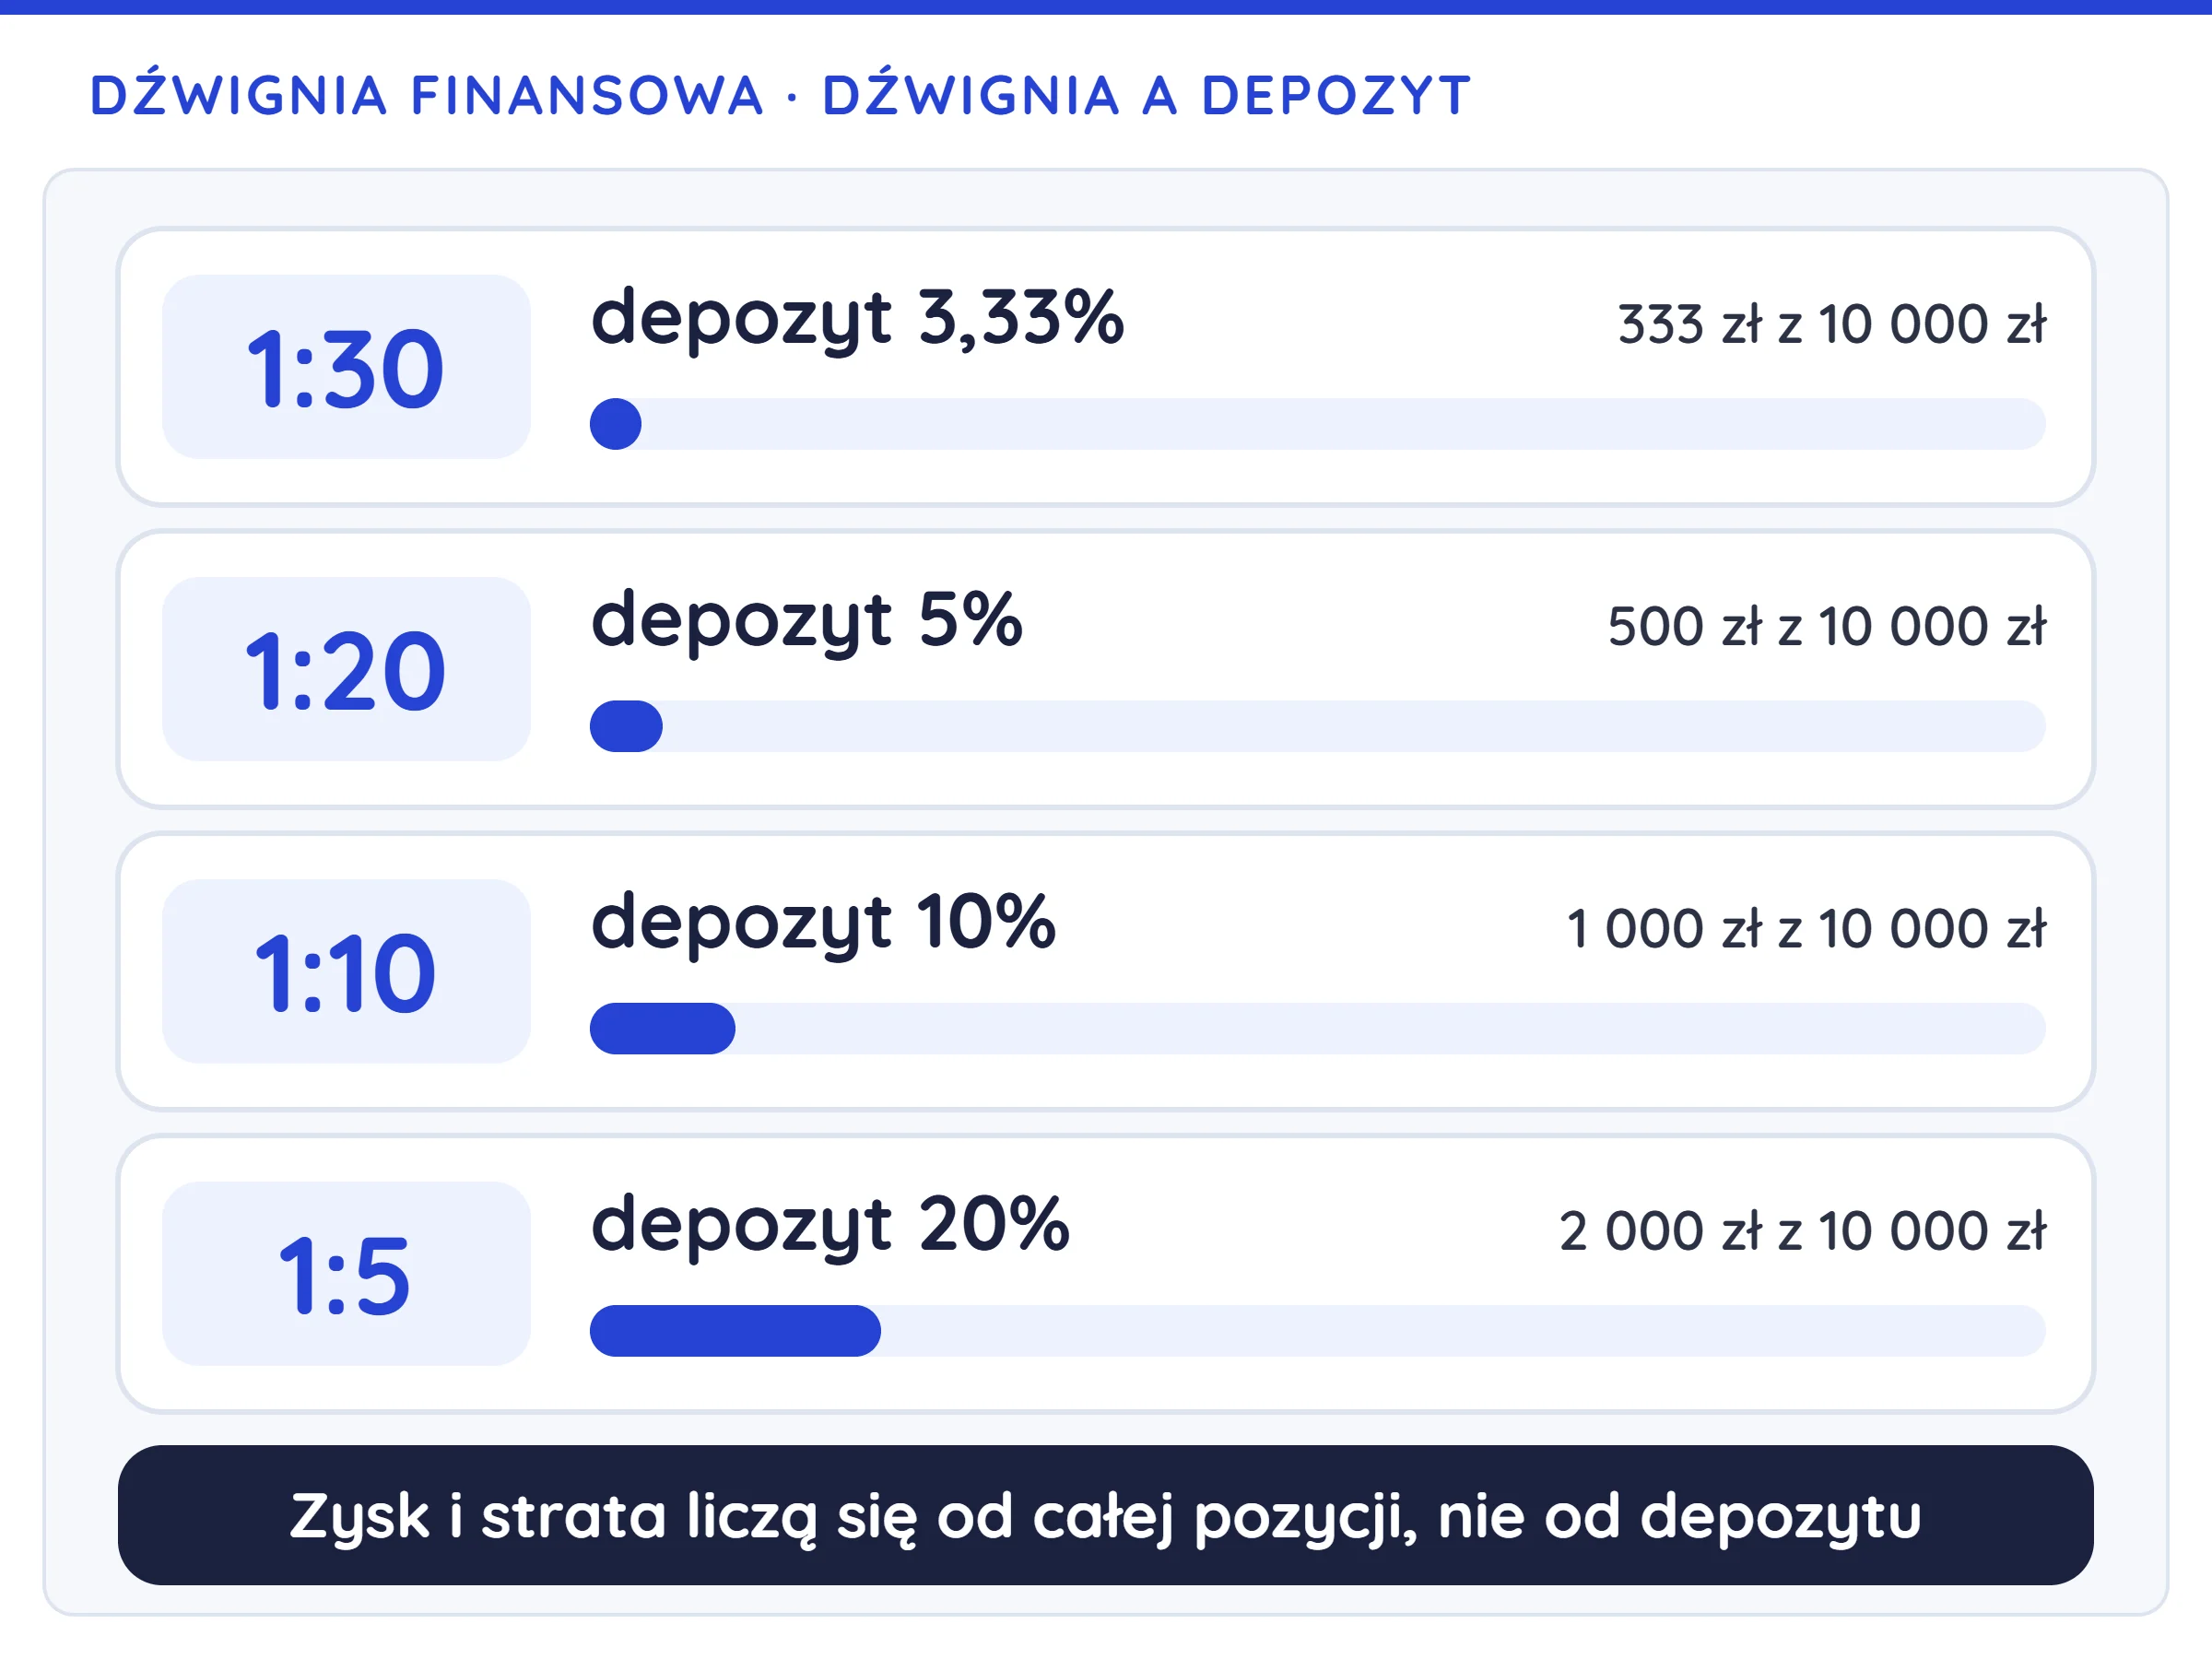
Dźwignia i depozyt to dwie strony tej samej liczby. Przy dźwigni 1:30 depozyt wynosi 3,33% wartości pozycji, przy 1:20 to 5%, przy 1:10 to 10%, a przy 1:5 to 20%. Im wyższa dźwignia, tym mniej pieniędzy potrzebujesz do otwarcia pozycji o tej samej wartości, ale zysk lub strata na tej pozycji pozostaje taka sama, bo liczy się od jej pełnej wartości.
Dźwignia jest nierozerwalnie związana z kontraktami CFD, dlatego jeśli dopiero zaczynasz, warto najpierw poznać sam instrument. Przy zwykłych akcjach i ETF-ach dźwigni zwykle nie ma, chyba że sam weźmiesz kredyt na zakup papierów (tzw. kredyt brokerski).
Jak działa dźwignia na przykładzie?
Załóżmy, że wpłacasz 500 zł i korzystasz z dźwigni 1:10. Otwierasz wtedy pozycję wartą 5 000 zł, więc każda zmiana ceny działa na 5 000 zł, a nie na 500 zł. Wzrost ceny o 2% daje 100 zł zysku, czyli 20% wpłaconej kwoty, a taki sam spadek oznacza 100 zł straty.
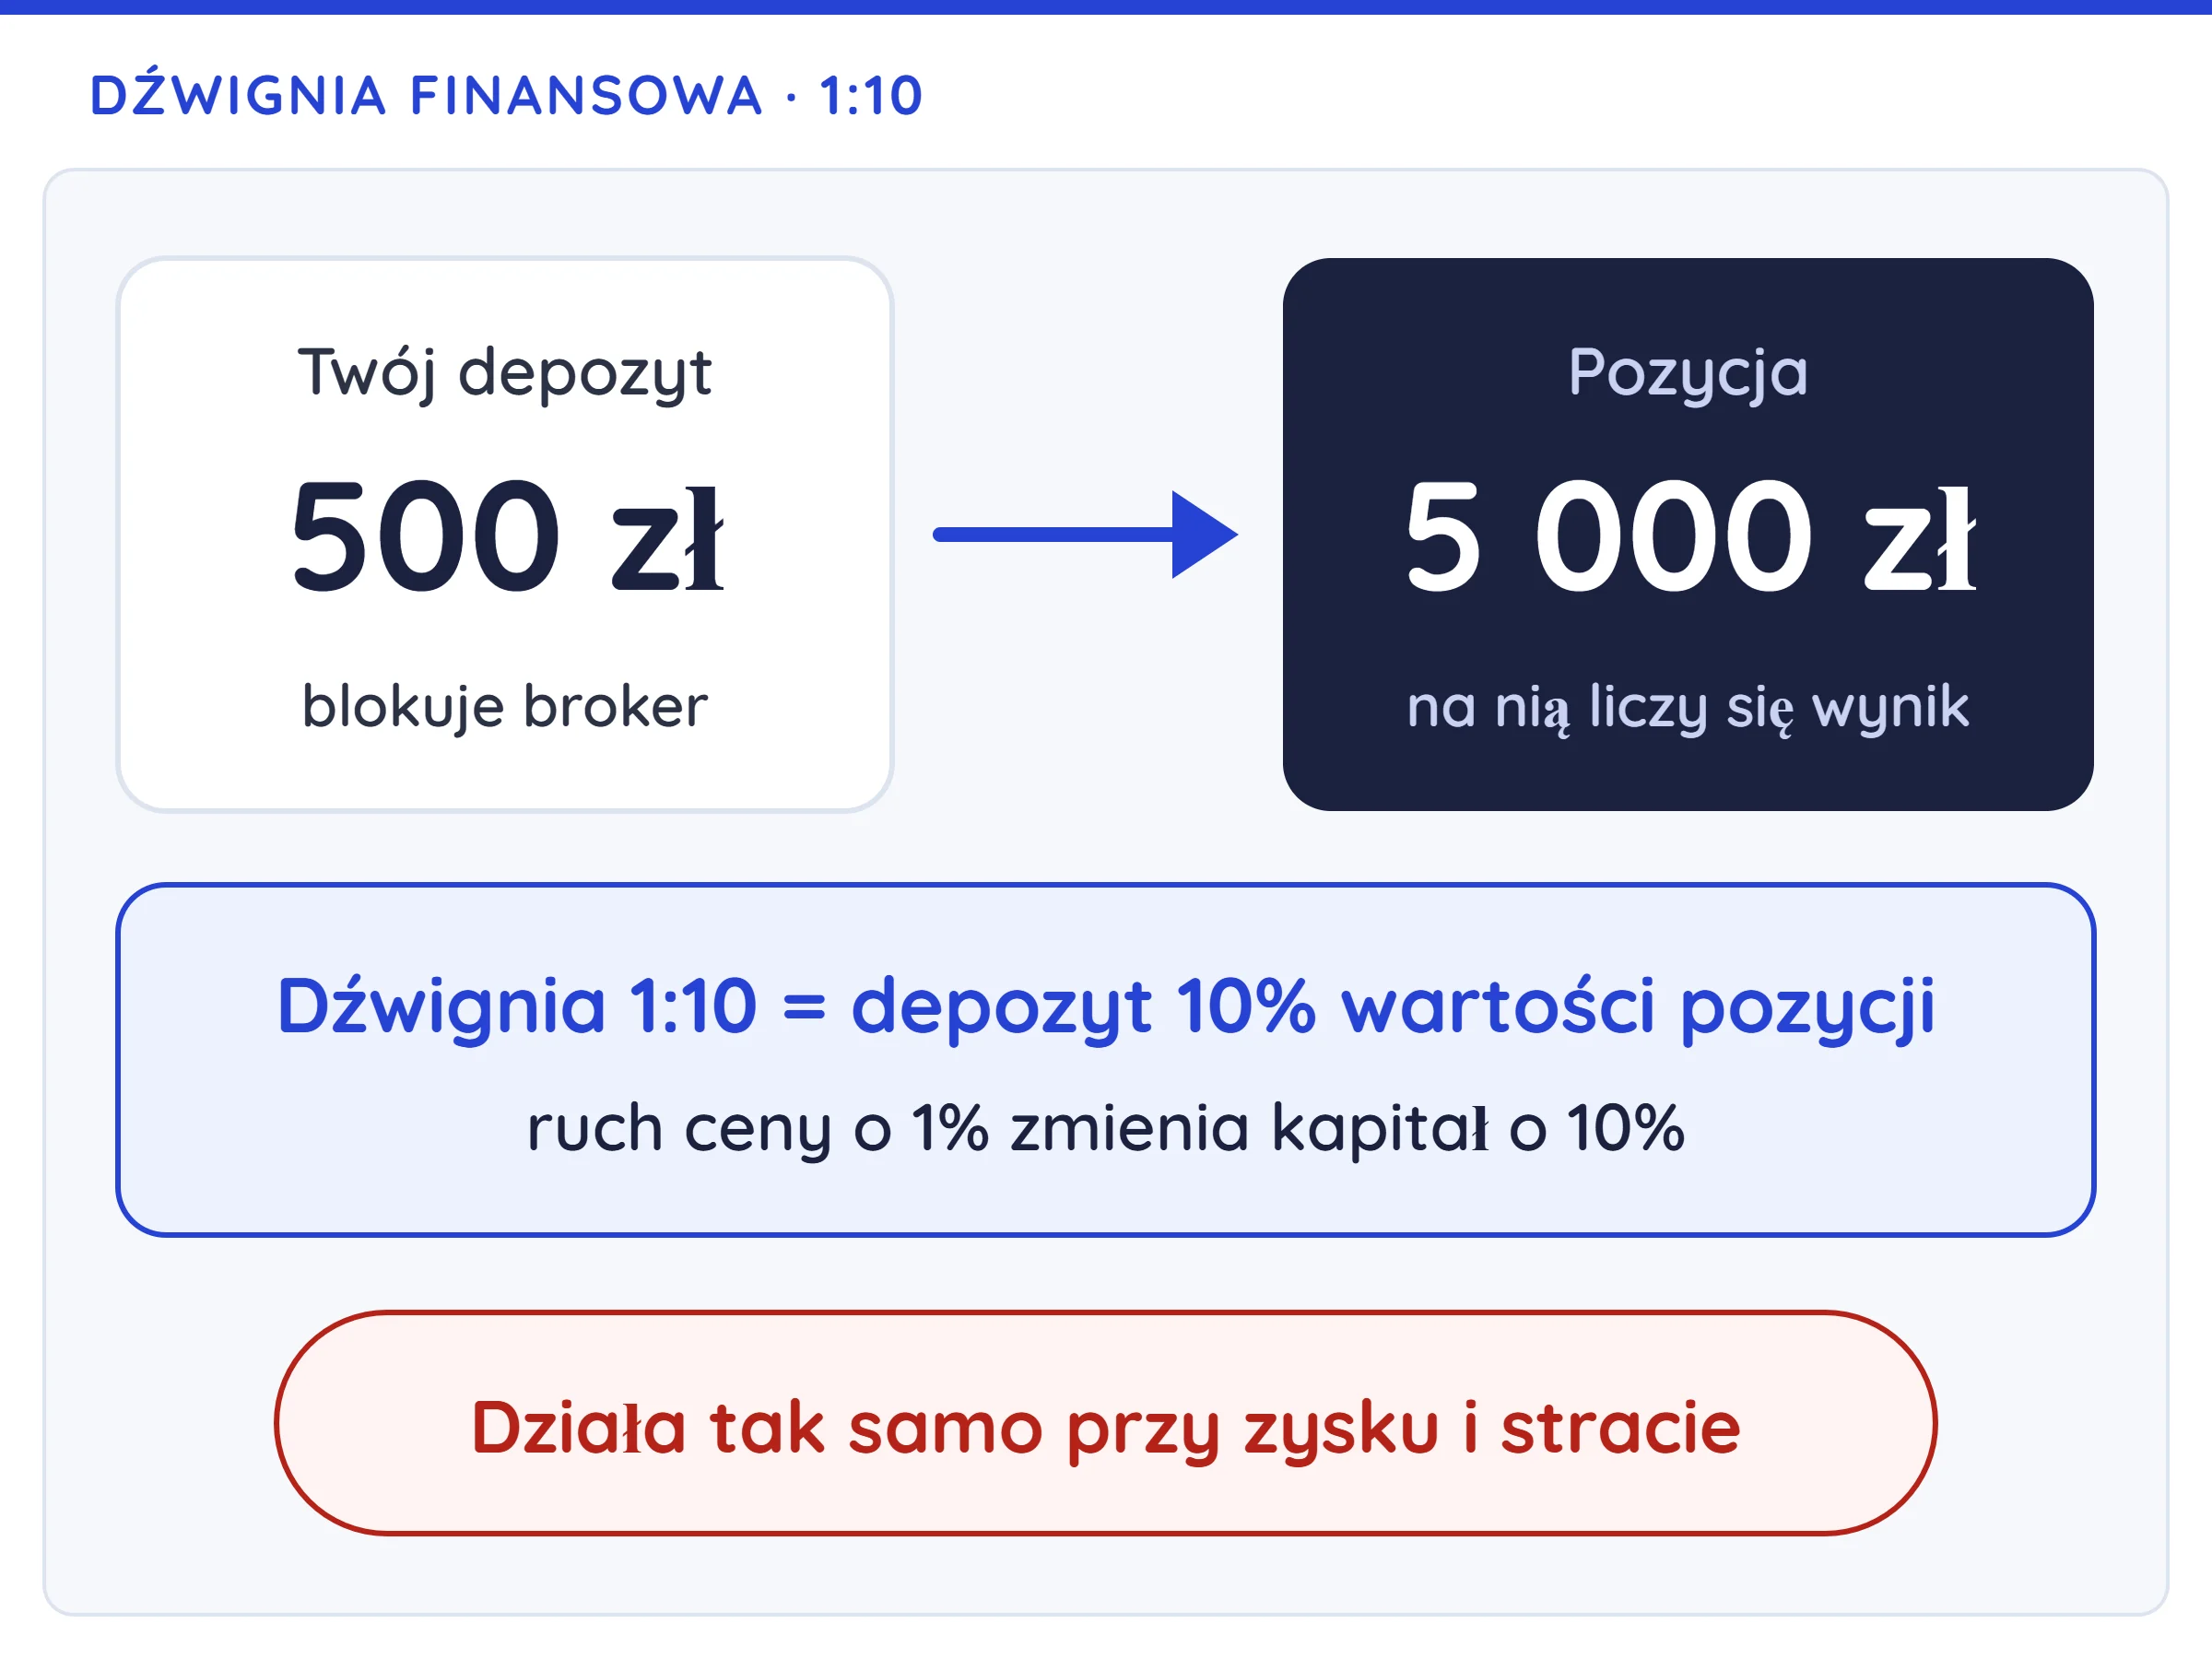
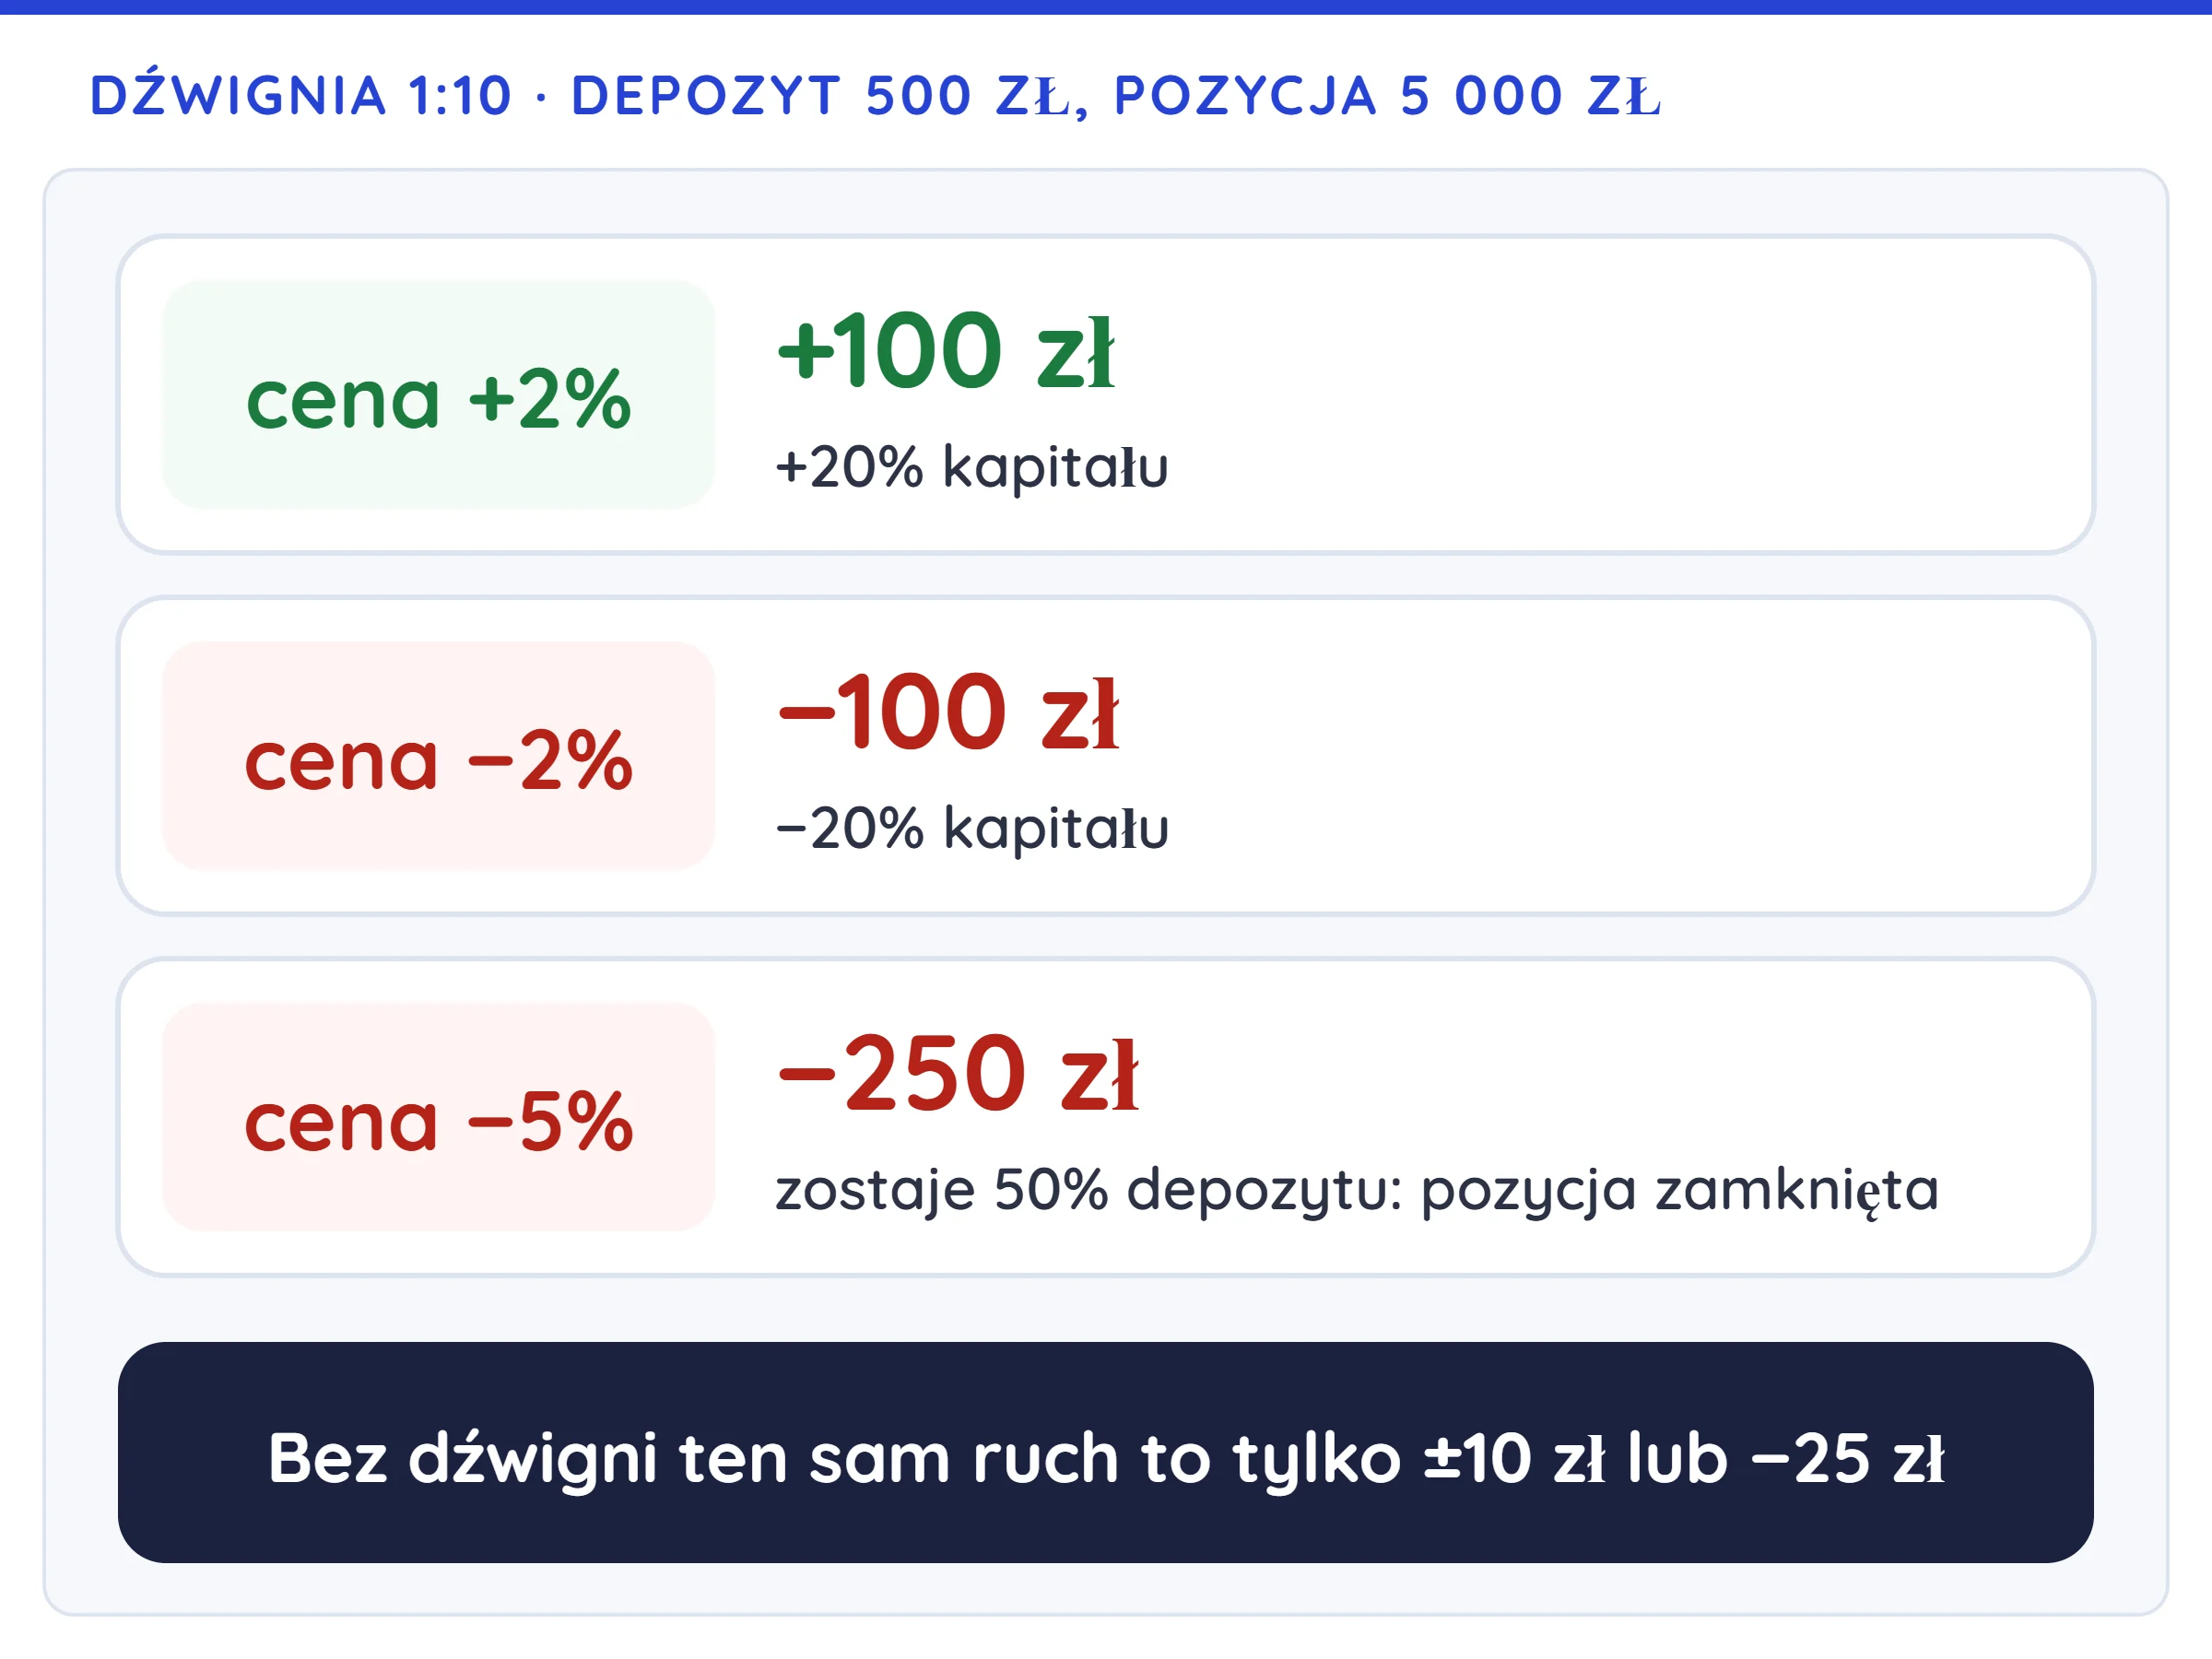
Weźmy konkretny przykład. Masz na rachunku 500 zł i otwierasz pozycję długą (czyli zakładasz wzrost ceny) na CFD na ropę naftową, dla której maksymalna dźwignia klienta detalicznego wynosi 1:10. Broker blokuje całe 500 zł jako depozyt, a ty zarabiasz i tracisz tak, jakbyś kupił ropę za 5 000 zł. Tabela pokazuje, jak ten sam ruch ceny wpływa na wynik bez dźwigni i z nią:
| Zmiana ceny instrumentu | Bez dźwigni (500 zł) | Z dźwignią 1:10 (pozycja 5 000 zł) | Zmiana twojego kapitału |
|---|---|---|---|
| wzrost o 2% | +10 zł | +100 zł | +20% |
| spadek o 2% | −10 zł | −100 zł | −20% |
| spadek o 5% | −25 zł | −250 zł | −50%, broker zamyka pozycję |
| spadek o 10% | −50 zł | −500 zł | −100% (gdyby pozycja nie została wcześniej zamknięta) |
To również odpowiedź na popularne pytanie z testów wiedzy: „inwestujesz 500 zł, dźwignia finansowa wynosi 1:10, ile zarobisz lub stracisz?”. Twój wynik liczy się od 5 000 zł, a nie od 500 zł. Zwróć też uwagę na trzeci wiersz tabeli, bo do czwartego w praktyce zwykle nie dochodzi: przy spadku ceny o ok. 5% na rachunku zostaje połowa depozytu i broker automatycznie zamyka pozycję. Jak to działa, wyjaśniam w kolejnej sekcji.
Czym jest depozyt zabezpieczający i kiedy broker zamyka pozycję?
Depozyt zabezpieczający to część twoich pieniędzy, którą broker blokuje przez czas trwania pozycji, a nie opłata. Po zamknięciu pozycji wraca on na rachunek, powiększony o zysk albo pomniejszony o stratę. Jeśli strata zabierze połowę depozytu, broker sam zamknie pozycję, żeby chronić resztę twoich środków.
Przykład dla pary EURUSD znajdziesz na stronie XTB o depozycie zabezpieczającym (12.12.2025): przy dźwigni 1:30 depozyt wynosi tam 3,33% wartości pozycji.
Najważniejszym wskaźnikiem, na który warto patrzeć w platformie, jest poziom depozytu (ang. margin level). Pokazuje on, jaką część wymaganego depozytu pokrywają pieniądze na twoim rachunku, liczone razem z bieżącym wynikiem otwartych pozycji. Gdy spadnie do 50% (w XTB: poniżej 50%), broker musi zacząć zamykać pozycje, w XTB od tej z największą stratą. Tę zasadę wprowadziła w 2018 roku ESMA, a w Polsce od 2019 roku obowiązuje ona na stałe na mocy decyzji KNF. Ta sama decyzja zapewnia klientom detalicznym ochronę przed ujemnym saldem, dzięki której nie możesz stracić więcej, niż masz na rachunku.
Wróćmy do przykładu: depozyt 500 zł, pozycja warta 5 000 zł. Gdy cena spadnie o 5%, strata wyniesie 250 zł, na rachunku zostanie 250 zł, czyli połowa wymaganego depozytu, i w tym momencie (w praktyce z uwzględnieniem spreadu) broker zamknie pozycję. Automatyczne zamknięcie chroni więc resztę pieniędzy, ale nie daje gwarancji: przy luce cenowej po weekendzie albo po publikacji ważnych danych pozycja może zostać zamknięta po gorszej cenie, a strata może sięgnąć całego depozytu. Ile depozytu zablokuje konkretna pozycja i przy jakim ruchu ceny zostanie zamknięta, policzysz w naszym kalkulatorze dźwigni Forex.
Jaką dźwignię możesz mieć w Polsce?
Klient detaliczny w Polsce może korzystać z dźwigni najwyżej 1:30 na głównych parach walutowych, 1:20 na pozostałych walutach, złocie i głównych indeksach, 1:10 na pozostałych surowcach i indeksach, 1:5 na akcjach i 1:2 na kryptowalutach. Wyższa dźwignia jest dostępna tylko dla klienta doświadczonego lub profesjonalnego.
| Instrument | Maksymalna dźwignia | Minimalny depozyt |
|---|---|---|
| główne pary walutowe (np. EURUSD, USDJPY) | 1:30 | 3,33% |
| pozostałe pary walutowe, złoto, główne indeksy | 1:20 | 5% |
| pozostałe surowce i indeksy | 1:10 | 10% |
| akcje i ETF-y w formie CFD | 1:5 | 20% |
| kryptowaluty | 1:2 | 50% |
Takie limity wprowadziła w 2018 roku interwencja produktowa ESMA. Była ona jednak tymczasowa, dlatego od sierpnia 2019 roku w Polsce obowiązuje bezterminowa decyzja KNF w sprawie kontraktów CFD, która określa te same limity jako minimalny depozyt. Decyzja pozwala też polskim firmom inwestycyjnym oferować dźwignię do 1:100 na wybranych instrumentach (m.in. głównych parach walutowych) klientowi doświadczonemu. Taki klient musi wykazać odpowiednią liczbę transakcji z ostatnich 24 miesięcy i wiedzę o instrumencie, złożyć pisemny wniosek i co roku przechodzić ponowną weryfikację. Osobną kategorią jest klient profesjonalny: limity go nie obejmują, ale traci on część ochrony, która przysługuje klientom detalicznym.
W XTB klient detaliczny nie może samodzielnie zmienić dźwigni na rachunku rzeczywistym, bo zależy ona od rynku i wysokości depozytu (informacja z centrum pomocy XTB z 26.02.2025). Jeśli chcesz handlować z mniejszym ryzykiem, po prostu otwierasz mniejsze pozycje.
Czy dźwignia zwiększa zysk czy stratę?
Dźwignia finansowa zwiększa jednocześnie zysk i stratę. Nie poprawia twoich szans na trafną transakcję, tylko powiększa skutki każdego ruchu ceny: gdy cena idzie w twoją stronę, zarabiasz więcej, a gdy idzie przeciwko tobie, w tym samym stopniu więcej tracisz, bo wynik liczy się od pełnej wartości pozycji.
To pytanie nieprzypadkowo pojawia się w testach wiedzy przy zakładaniu rachunku. Wiele osób traktuje dźwignię jak „wzmacniacz zysków” i zapomina, że działa ona w obie strony. Wróćmy do tabeli: przy dźwigni 1:10 ruch ceny o 2% zmienia twój kapitał o 20%, więc dwie nietrafione transakcje z rzędu mogą zabrać ponad jedną trzecią rachunku. Bez dźwigni te same dwa błędy kosztowałyby cię ok. 4%.
Dźwignia powiększa też koszty. Spread, prowizja i punkty swapowe naliczane za każdą noc zależą od wartości pozycji, a nie od wysokości depozytu, więc przy dużej dźwigni i częstym handlu szybko zjadają wynik. Skalę ryzyka dobrze pokazują dane UKNF o rynku Forex: w 2025 roku stratę poniosło 72,2% aktywnych klientów firm nadzorowanych przez KNF, które oferują pozagiełdowe instrumenty pochodne, takie jak CFD. Więcej o samym rynku piszę w przewodniku po kontraktach CFD.
Dźwignia finansowa w firmie: wzór i przykład
W finansach przedsiębiorstw dźwignia finansowa opisuje, jak zadłużenie wpływa na zysk akcjonariuszy. Mechanizm jest podobny jak u brokera, bo firma, która finansuje się częściowo kredytem, płaci stałe odsetki niezależnie od wyników. Gdy zysk operacyjny rośnie, zysk netto rośnie więc szybciej, a gdy spada, spada szybciej niż w firmie bez długu.
Siłę tego efektu mierzy stopień dźwigni finansowej (DFL, ang. degree of financial leverage), liczony zwykle według podręcznikowego wzoru DFL = EBIT / (EBIT − odsetki), gdzie EBIT to zysk operacyjny, czyli zysk przed odsetkami i podatkami. Przykład: spółka ma 1 000 000 zł EBIT i płaci 200 000 zł odsetek, więc DFL wynosi 1 000 000 / 800 000 = 1,25. Oznacza to, że wzrost zysku operacyjnego o 10% przełoży się na wzrost zysku na akcję o 12,5%, a spadek o 10% na spadek o 12,5%.
Wynik odczytujesz zawsze tak samo: DFL równy 1,5 oznacza, że zysk na akcję zmienia się 1,5 raza mocniej niż zysk operacyjny, więc wzrost EBIT o 10% daje 15% wzrostu zysku na akcję, ale spadek o 10% zabiera 15%. Im wyższy wskaźnik, tym większą część zysku pochłaniają odsetki i tym mocniej wyniki spółki zależą od koniunktury.
W polskich podręcznikach spotkasz też pojęcie efektu dźwigni finansowej. To różnica między rentownością kapitałów własnych (ROE) a rentownością aktywów (ROA), która pojawia się dzięki zadłużeniu, o ile aktywa zarabiają więcej, niż kosztuje dług. Analitycy liczą ponadto dźwignię operacyjną (pokazuje wpływ kosztów stałych na zysk operacyjny) i dźwignię całkowitą, która jest iloczynem obu. Dla inwestora giełdowego wysoka dźwignia finansowa spółki oznacza po prostu, że jej zyski będą się mocniej wahać w cyklu gospodarczym, co warto brać pod uwagę przy ocenie akcji mocno zadłużonych firm.
Jak korzystać z dźwigni, żeby nie stracić kontroli?
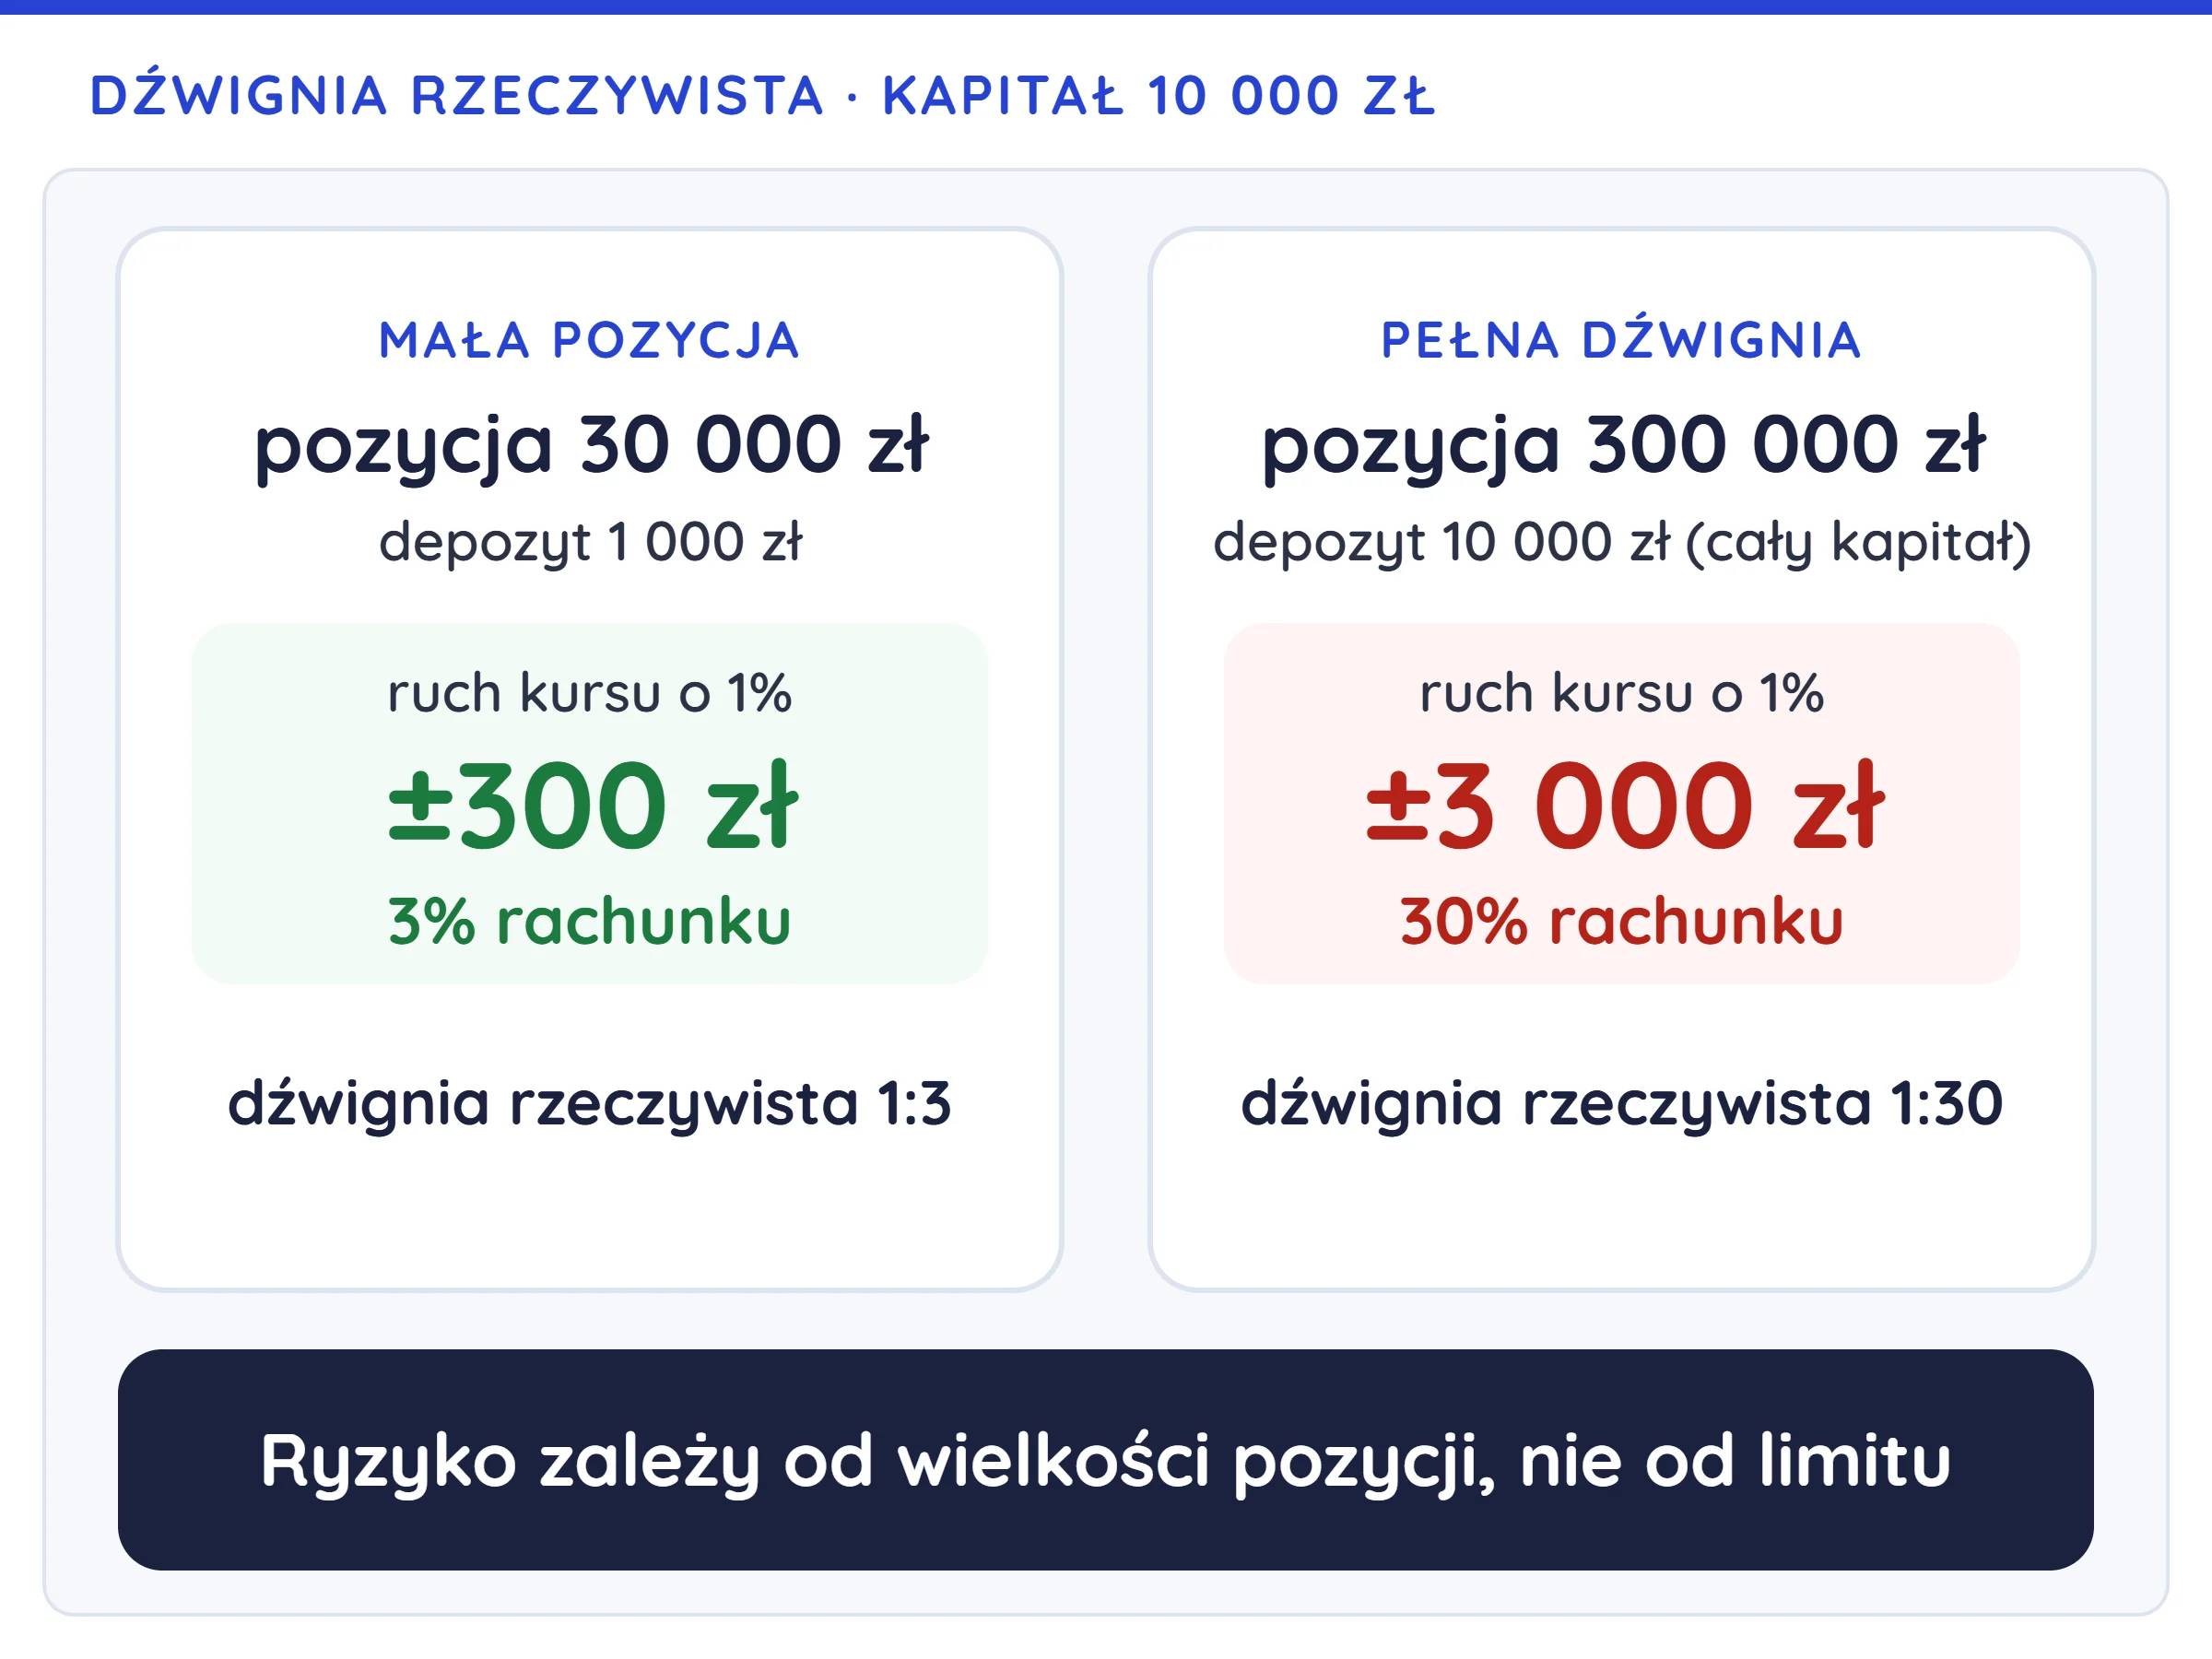
Najważniejsze jest odróżnienie maksymalnej dźwigni, którą oferuje broker, od dźwigni, z której faktycznie korzystasz. Rzeczywista dźwignia to wartość wszystkich otwartych pozycji podzielona przez cały kapitał na rachunku. Kontrolujesz ją wielkością pozycji, a nie ustawieniami konta.
Przykład: masz na rachunku 10 000 zł i otwierasz pozycję na EURUSD wartą 30 000 zł. Broker zablokuje tylko 1 000 zł depozytu (bo dźwignia wynosi 1:30), ale twoja rzeczywista dźwignia to 1:3, ponieważ pozycja jest trzy razy większa niż cały kapitał. Ruch kursu o 1% zmieni wtedy wartość rachunku o 3%. Gdybyś wykorzystał pełną dźwignię 1:30 i otworzył pozycję wartą 300 000 zł, ten sam ruch oznaczałby 30% rachunku.
W praktyce sprawdzają się trzy proste zasady:
- Wielkość pozycji ustalaj od możliwej straty, a nie od wolnego depozytu. Najpierw zdecyduj, ile możesz stracić na jednej transakcji, jeśli zadziała stop loss (wielu traderów przyjmuje 1-2% kapitału), i dopiero do tego dobierz pozycję. Pomoże ci w tym kalkulator wielkości pozycji.
- Zawsze ustawiaj stop loss, pamiętając, że przy luce cenowej może zostać zrealizowany po gorszej cenie.
- Nie otwieraj kilku pozycji na mocno powiązanych instrumentach, np. na EURUSD i GBPUSD w tym samym kierunku, bo w praktyce działają one jak jedna większa pozycja z wyższą dźwignią.
Podsumowanie
Dźwignia finansowa nie zmienia twoich szans na trafną transakcję, tylko skalę jej skutków: przy dźwigni 1:10 ruch ceny o 2% oznacza 20% zysku albo straty wpłaconych pieniędzy. Klienta detalicznego chronią limity z decyzji KNF, automatyczne zamknięcie pozycji przy 50% depozytu i ochrona przed ujemnym saldem, ale żadne z tych zabezpieczeń nie zastąpi rozsądnej wielkości pozycji i stop lossa. Zanim zaczniesz handlować prawdziwymi pieniędzmi, sprawdź działanie dźwigni na koncie demo, a warunki u różnych brokerów porównasz w rankingu brokerów Forex.
Przećwicz na demo
Zobacz, jak działa dźwignia, zanim zaryzykujesz własne pieniądze
Na darmowym rachunku demo w XTB zobaczysz, ile depozytu blokuje każda pozycja i jak zmienia się poziom depozytu przy ruchach ceny. Demo nie oddaje jednak emocji ani poślizgów z prawdziwego rynku.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Kontrakty CFD są złożonymi instrumentami z dźwignią finansową; 79% rachunków inwestorów detalicznych w XTB odnotowuje straty na CFD (xtb.com, 10.11.2026). Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
Najczęściej zadawane pytania
Co oznacza dźwignia 1:30?
Dźwignia 1:30 oznacza, że możesz otworzyć pozycję 30 razy większą niż zablokowany depozyt, czyli depozyt wynosi 3,33% wartości pozycji. Przykładowo za pozycję wartą 30 000 zł broker zablokuje 1 000 zł. To maksymalna dźwignia dla klienta detalicznego w Polsce na głównych parach walutowych, takich jak EURUSD.
Czy można zmienić dźwignię w XTB?
Klient detaliczny XTB nie zmieni ręcznie dźwigni na rachunku rzeczywistym, bo zależy ona od rynku i wysokości depozytu. Rzeczywistą dźwignię obniżysz, otwierając mniejsze pozycje, a wyższą (do 1:100 na wybranych instrumentach) mogą uzyskać klienci doświadczeni, którzy spełnią warunki z decyzji KNF.
Czy z dźwignią można stracić więcej, niż się wpłaciło?
Klient detaliczny w Polsce nie straci więcej niż środki na rachunku, bo decyzja KNF wymaga od brokera ochrony przed ujemnym saldem. Możesz jednak stracić cały depozyt, a przy luce cenowej pozycja może zostać zamknięta po gorszej cenie niż poziom automatycznego zamknięcia.
Jaka dźwignia jest bezpieczna dla początkującego?
Żadna dźwignia nie jest w pełni bezpieczna, a o ryzyku decyduje rzeczywista dźwignia, czyli wartość pozycji w stosunku do całego kapitału, a nie maksimum oferowane przez brokera. Na początek rozsądnie jest otwierać pozycje, przy których ruch kursu o 1% zmienia rachunek najwyżej o kilka procent, i najpierw poćwiczyć na koncie demo.
Czym różni się dźwignia od depozytu zabezpieczającego?
Dźwignia to stosunek wartości pozycji do depozytu, a depozyt zabezpieczający to konkretna kwota, którą broker blokuje na rachunku przez czas trwania pozycji. Przy dźwigni 1:20 depozyt wynosi 5% wartości pozycji, więc za pozycję wartą 10 000 zł zablokujesz 500 zł.