W skrócie
ETF to fundusz notowany na giełdzie, który odwzorowuje indeks, więc jedną transakcją kupujesz setki spółek. W Polsce kupisz europejskie fundusze UCITS i coraz więcej ETF-ów z GPW, ale nie amerykańskie. Przy wyborze patrz na indeks, roczny koszt (TER), politykę dywidendową i walutę. Na koszt składają się TER, prowizja i przewalutowanie, a najwięcej oszczędzasz, kupując przez IKE lub IKZE, bo omija cię podatek Belki.
Jak inwestować w ETF, żeby koszty i podatki nie zjadły wyniku? To pytanie zadaje sobie dziś więcej osób niż kiedykolwiek, bo fundusze ETF przeżywają w Polsce prawdziwy boom. Na GPW od początku 2026 roku zadebiutowało 25 nowych ETF-ów i we wrześniu było ich już 45, a w całej Europie na koniec września 2026 roku notowano 4 126 funduszy z aktywami 3,94 bln USD (dane ETFGI), co jest rekordem.
Sam zakup jest prosty, bo ETF kupujesz w aplikacji brokera tak samo jak akcję. Trudniej wybrać jeden fundusz z kilku tysięcy, zrozumieć, czym różni się „Acc” od „Dist”, i policzyć, ile naprawdę płacisz za przewalutowanie. Dlatego w tym poradniku przechodzę przez cały proces: od tego, jak działa ETF i które fundusze w ogóle są dostępne w Polsce, przez sześć parametrów z karty funduszu, aż po koszty u konkretnych brokerów i podatki na zwykłym koncie, IKE i IKZE. Na końcu znajdziesz kalkulator, w którym sprawdzisz, ile zostaje po kosztach i podatku.
Co to jest ETF i jak działa?
ETF (Exchange Traded Fund) to fundusz inwestycyjny notowany na giełdzie, który kupuje wszystkie lub prawie wszystkie spółki z wybranego indeksu i stara się jak najwierniej odwzorować jego wynik. Kupując jedną jednostkę ETF-u na indeks MSCI World, stajesz się pośrednio współwłaścicielem ponad 1 200 spółek z 23 krajów rozwiniętych.
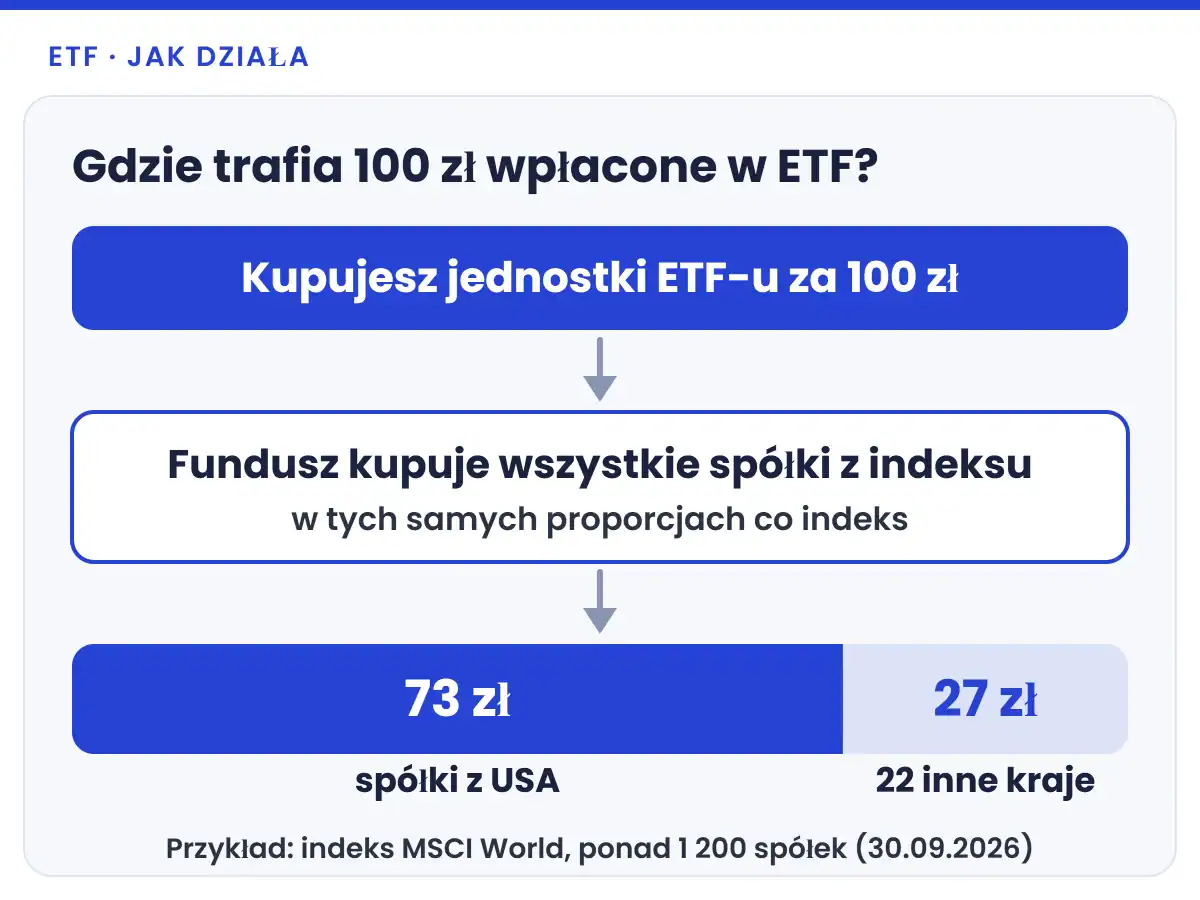
W praktyce ETF łączy dwie rzeczy, które wcześniej się wykluczały. Z funduszu inwestycyjnego bierze dywersyfikację (pieniądze rozkładają się na setki spółek), a z akcji sposób handlu: cenę widzisz na bieżąco w czasie sesji, a zlecenie realizuje się w kilka sekund, a nie dopiero po kolejnej wycenie, jak w tradycyjnym funduszu kupowanym w banku. Większość ETF-ów jest zarządzana pasywnie, czyli zarządzający nie próbuje „pobić rynku”, tylko kopiuje indeks, dlatego roczne koszty są zwykle wyraźnie niższe niż w funduszach zarządzanych aktywnie.
Ważna sprawa, o którą pytają początkujący: co się stanie, jeśli emitent ETF-u (na przykład iShares czy Amundi) zbankrutuje? Aktywa europejskiego funduszu UCITS przechowuje niezależny depozytariusz i są one prawnie oddzielone od majątku firmy, która fundusz prowadzi. Upadek emitenta nie oznacza więc utraty akcji, które fundusz kupił za pieniądze inwestorów, natomiast nic nie chroni cię przed zwykłym spadkiem kursów.
Jakie ETF-y kupisz w Polsce?
W Polsce jako inwestor indywidualny kupisz dwa rodzaje ETF-ów: europejskie fundusze UCITS notowane na giełdach w Niemczech, Londynie czy Amsterdamie (najczęściej z siedzibą w Irlandii lub Luksemburgu) oraz ETF-y notowane na GPW w złotych. Amerykańskich ETF-ów, takich jak popularne fundusze z giełdy w Nowym Jorku, jako klient detaliczny w Unii Europejskiej nie kupisz.
Powodem jest unijne rozporządzenie PRIIPs, które od 2018 roku wymaga, żeby fundusze oferowane klientom detalicznym miały dokument z kluczowymi informacjami (KID) w formacie zgodnym z przepisami UE. Amerykańscy emitenci takich dokumentów nie przygotowują, dlatego polskie i europejskie domy maklerskie blokują zakup tych funduszy. Rozpoznasz je po kodzie ISIN (12-znakowy identyfikator papieru), który zaczyna się od liter „US”. Jeśli masz już taki fundusz, możesz go trzymać i sprzedać, ale nie dokupisz kolejnych jednostek, chyba że uzyskasz status klienta profesjonalnego.
W praktyce to ograniczenie jest mniejszym problemem, niż się wydaje. Prawie każdy popularny indeks (S&P 500, MSCI World, FTSE All-World, Nasdaq-100) ma swoje europejskie odpowiedniki, a fundusze z siedzibą w Irlandii mają przewagę podatkową: od dywidend ze spółek amerykańskich płacą w USA 15% podatku u źródła zamiast 30%, a od wypłaty dla ciebie Irlandia podatku nie pobiera.
Rośnie też oferta na GPW. W Warszawie notowanych jest już 45 funduszy ETF, ETC i ETN (stan z 8 września 2026 roku, 25 debiutów w tym roku), a ich główną zaletą jest wycena w złotych, więc nie płacisz za przewalutowanie. Minusem bywa wyższy roczny koszt i mniejsza płynność niż w największych funduszach europejskich, dlatego zanim kupisz ETF z GPW, porównaj jego TER z zagranicznym odpowiednikiem.
Jak wybrać ETF: 6 rzeczy, które sprawdzam w karcie funduszu
Większość informacji potrzebnych do wyboru jest w samej nazwie funduszu i w jego karcie (factsheet lub dokument KID na stronie emitenta). Na pierwszy rzut oka nazwy ETF-ów wyglądają jak szyfr, ale mają stały układ: emitent, indeks, oznaczenie UCITS, waluta funduszu i polityka dywidendowa.
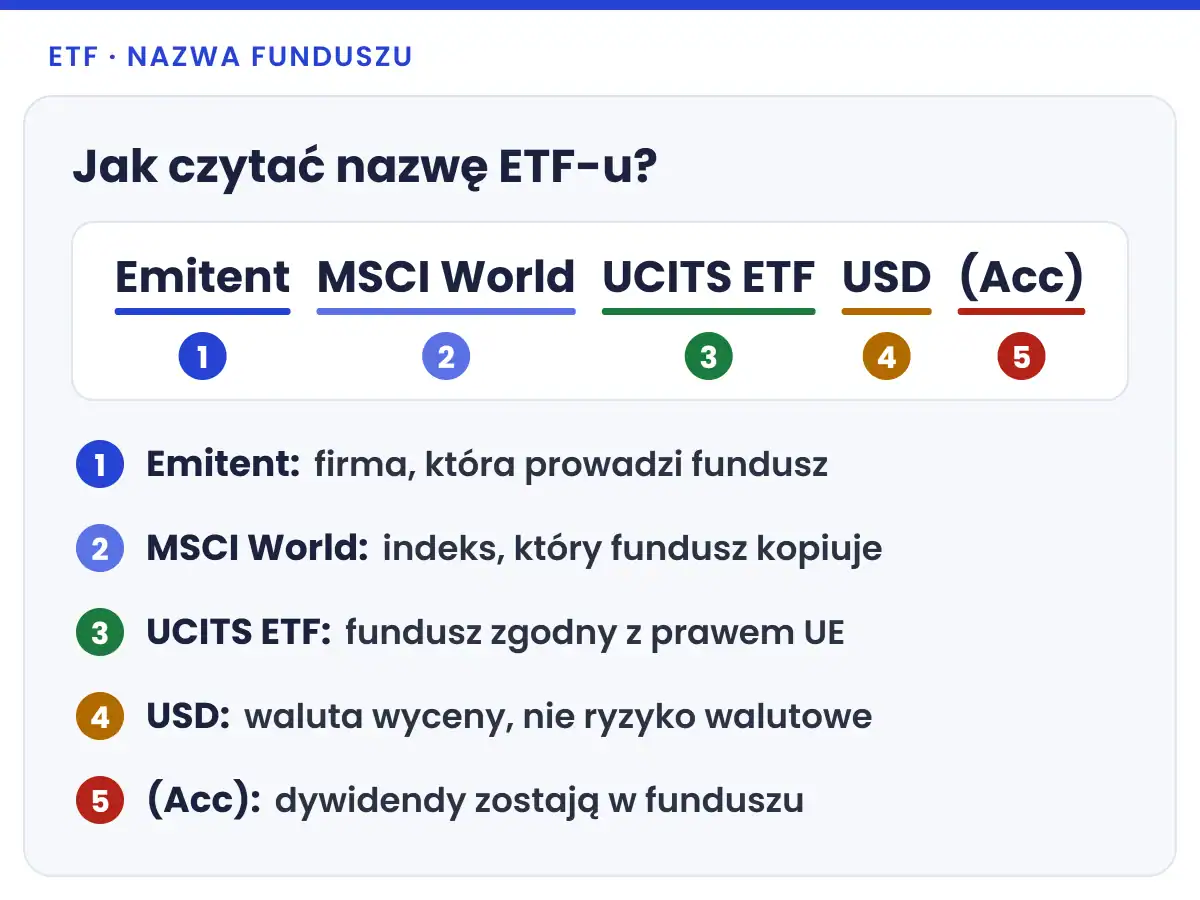
Poniżej sześć parametrów, które sprawdzam, zanim w ogóle zacznę porównywać fundusze, w kolejności od najważniejszego:
| Parametr | Co oznacza | Na co patrzeć |
|---|---|---|
| Indeks | jakie spółki są w portfelu | czy pasuje do celu (cały świat, USA, Europa, Polska) |
| TER | roczny koszt zarządzania | im niżej, tym lepiej; porównuj fundusze na ten sam indeks |
| Różnica odwzorowania | o ile wynik funduszu odbiega od indeksu | mała i stabilna w kolejnych latach |
| Replikacja | fizyczna (fundusz ma akcje) lub syntetyczna (swap) | na start prostsza jest fizyczna |
| Polityka dywidendowa | Acc (reinwestuje) lub Dist (wypłaca) | na zwykłym koncie zwykle korzystniejszy Acc |
| Wielkość i płynność | aktywa funduszu, spread na giełdzie | duże fundusze to niższe spready i mniejsze ryzyko likwidacji |
Opracowanie własne. Wszystkie parametry znajdziesz w karcie funduszu (factsheet) i dokumencie KID na stronie emitenta.
Najwięcej zamieszania robi waluta. Waluta funduszu (USD w nazwie) to tylko waluta, w której liczona jest wycena, natomiast o twoim ryzyku walutowym decyduje to, w co fundusz inwestuje. ETF na MSCI World notowany w euro na Xetrze dalej ma około 73% wartości w spółkach amerykańskich (stan na 30.09.2026), więc gdy dolar słabnie wobec złotego, twój wynik w złotych spada, niezależnie od tego, czy kupiłeś go za euro, czy za dolary. Przy wyborze giełdy notowania liczy się więc przede wszystkim koszt przewalutowania u twojego brokera.
Nie przywiązywałbym też zbyt dużej wagi do historycznych stóp zwrotu dwóch funduszy na ten sam indeks. Różnice między nimi wynikają głównie z kosztów i sposobu odwzorowania, a nie z „lepszego zarządzania”, dlatego przy wyborze między dwoma ETF-ami na MSCI World ważniejsze są TER, wielkość funduszu i różnica odwzorowania niż wynik z ostatniego roku.
Akumulujący czy dystrybuujący: który wybrać?
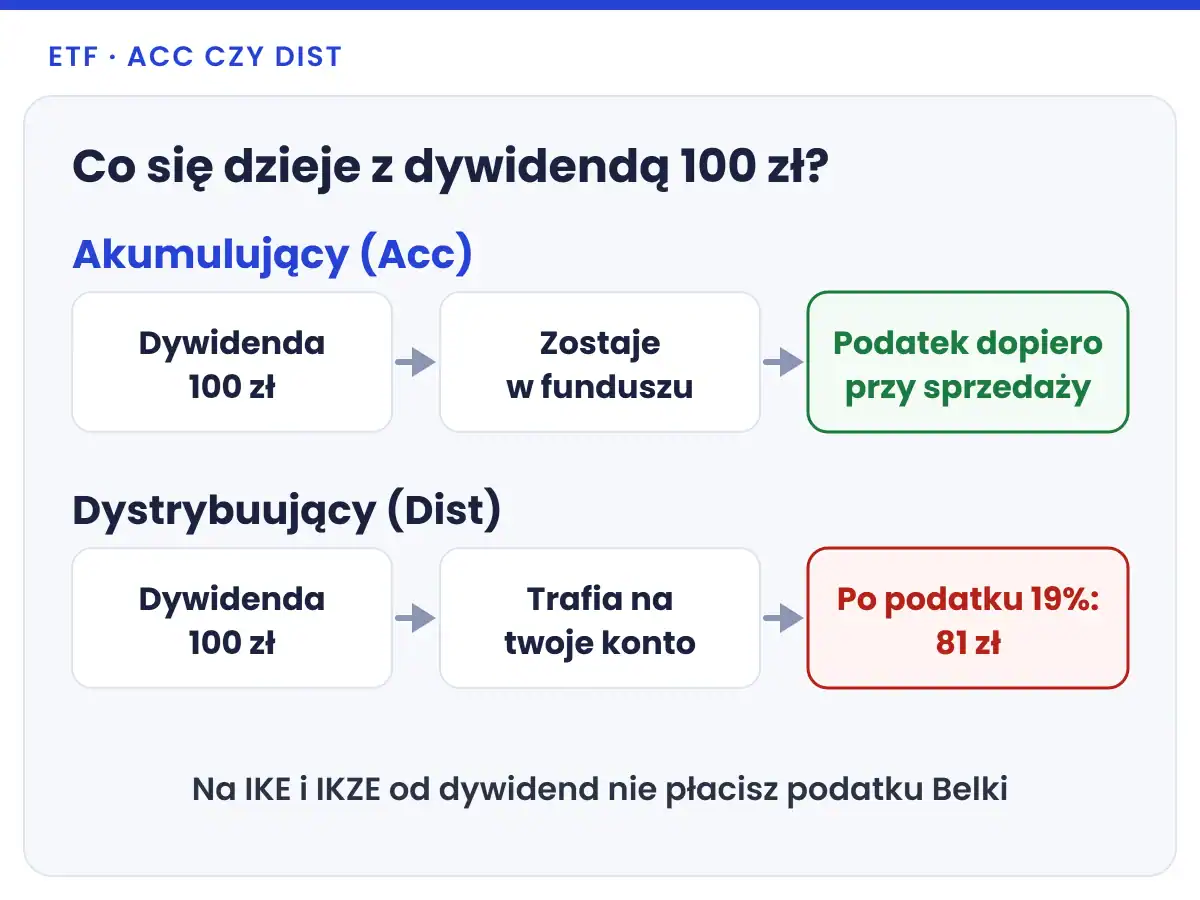
Ten sam fundusz często występuje w dwóch wersjach, które różnią się tylko tym, co dzieje się z dywidendami ze spółek w portfelu. Dla wyniku i podatków to jednak spora różnica, dlatego warto zestawić obie wersje obok siebie.
| Akumulujący (Acc) | Dystrybuujący (Dist) | |
|---|---|---|
| Dywidenda | zostaje w funduszu i podnosi wycenę jednostki | trafia na twoje konto maklerskie, zwykle co kwartał lub co pół roku |
| Podatek na zwykłym koncie | 19% dopiero od zysku przy sprzedaży | 19% od każdej dywidendy, a potem od zysku przy sprzedaży |
| Na IKE i IKZE | bez podatku Belki | bez podatku Belki |
| Rozliczenie | wynik ze sprzedaży z PIT-8C | PIT-8C plus dywidendy w części G PIT-38 |
| Dla kogo | gdy odkładasz i nie potrzebujesz wypłat | gdy chcesz regularnego dochodu, na przykład na emeryturze |
| Oznaczenie w nazwie | Acc, Accumulating | Dist, Distributing, Inc |
Opracowanie własne, zasady opodatkowania według stanu na listopad 2026.
Czy ten wybór ma duże znaczenie? W moim przykładzie (500 zł miesięcznie, 5,8% rocznie po kosztach, z czego 2% to dywidendy) fundusz akumulujący daje po 20 latach na zwykłym koncie około 800 zł więcej po podatku niż dystrybuujący, a po 30 latach już około 7 800 zł więcej. Różnica rośnie z czasem, bo podatek od dywidend zabiera część kapitału, który mógłby dalej pracować. Na IKE i IKZE podatku od dywidend nie ma, więc tam obie wersje wypadają podobnie i liczy się głównie wygoda.
Jak inwestować w ETF krok po kroku?
Żeby zacząć inwestować w ETF, otwórz konto maklerskie z dostępem do giełd zagranicznych, zdecyduj, czy kupujesz przez IKE, IKZE czy zwykły rachunek, znajdź fundusz po kodzie ISIN, złóż zlecenie z limitem ceny i ustal stałą kwotę, którą będziesz dokupować co miesiąc.
Cały proces zajmuje zwykle jeden wieczór, a najwięcej czasu zabiera weryfikacja tożsamości przy zakładaniu konta. Kolejność kroków ma znaczenie, zwłaszcza przy wyborze rachunku, bo IKE i IKZE dają ulgę podatkową, której nie da się nadrobić później.
Wybierz konto maklerskie
Sprawdź, czy broker ma ETF-y z giełd zagranicznych, IKE i IKZE oraz jak liczy przewalutowanie. Porównanie znajdziesz w moim rankingu kont maklerskich.
Zdecyduj, na jakim rachunku kupujesz
Jeśli odkładasz na emeryturę, zacznij od IKZE i IKE, a dopiero potem zwykłego konta.
Znajdź fundusz po ISIN
Pod podobną nazwą bywa kilka wersji tego samego ETF-u (Acc, Dist, różne waluty), a ISIN jest jednoznaczny.
Złóż zlecenie z limitem ceny
Ustalasz maksymalną cenę zakupu, więc przy słabej płynności na otwarciu sesji nie kupisz drożej, niż zakładałeś.
Ustaw regularne zakupy
Stała kwota co miesiąc, na przykład w planie inwestycyjnym, zdejmuje z ciebie decyzję, czy „to już dobry moment”.
ETF-y z GPW kupisz w czasie notowań ciągłych od 9:05 do 16:50, a fundusze z Xetry w godzinach handlu we Frankfurcie. Jeśli dopiero zaczynasz, pełną listę kontrolną przed pierwszym zleceniem znajdziesz w poradniku, jak zacząć inwestować, a automatyczne zakupy w XTB pokazuję w tekście o tym, jak założyć plan inwestycyjny w XTB.
Ile kosztuje inwestowanie w ETF w Polsce?
Inwestowanie w ETF kosztuje cię w trzech miejscach: roczna opłata funduszu (TER, potrącana automatycznie z wyceny), prowizja maklerska przy zakupie i sprzedaży oraz przewalutowanie, gdy kupujesz zagraniczny fundusz z rachunku w złotych. Przy regularnych, małych wpłatach najwięcej zależy od prowizji minimalnej i kosztu wymiany walut.
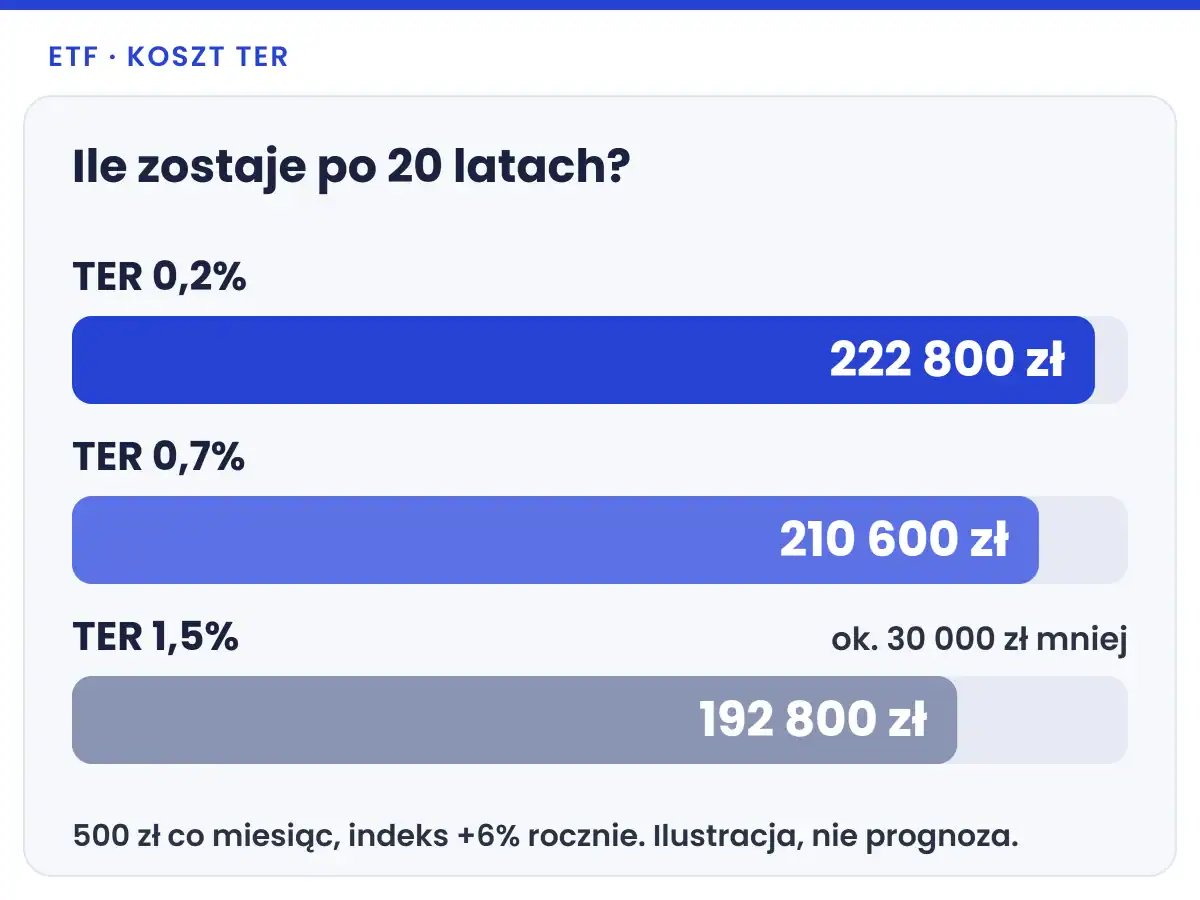
TER wydaje się drobiazgiem, ale przez lata robi ogromną różnicę. Jeśli przez 20 lat wpłacasz 500 zł miesięcznie, a indeks rośnie średnio o 6% rocznie, przy TER 0,2% uzbierasz około 222 800 zł, przy 0,7% około 210 600 zł, a przy 1,5% już tylko około 192 800 zł. Różnica między najtańszym a najdroższym wariantem to około 30 000 zł, mimo że wpłaciłeś dokładnie tyle samo (to obliczenia własne i ilustracja, a nie prognoza wyniku).
Drugi koszt zależy już od brokera. Poniżej porównanie zakupu zagranicznego ETF-u notowanego w euro za 500 zł z rachunku w złotych:
| Broker | Zwykłe konto | IKE / IKZE |
|---|---|---|
| XTB | 2,50 zł (0% prowizji, 0,5% przewalutowania) | 2,50 zł |
| mBank eMakler | 14,50 zł (minimum 14 zł + ok. 0,1%) | ok. 0,50 zł dla ponad 550 ETF-ów z listy |
| DM BOŚ | 14,50 zł (minimum 14 zł + ok. 0,1%) | ok. 0,50 zł do 28.02.2027 (promocja) |
| Trade Republic | 0 zł w planie, 4 zł przy zwykłym zleceniu | brak IKE i IKZE |
| DEGIRO | ok. 5,64 zł (1 EUR + 0,25%) | brak IKE i IKZE |
Zakup ETF-u notowanego w euro za 500 zł z rachunku w złotych. Stawki z tabel opłat brokerów (XTB 04.11.2026, pozostali 16-26.10.2026), bez spreadu i opłat stron trzecich.
Jak widać, nie ma jednego zwycięzcy. Przy małych, regularnych zakupach na zwykłym koncie najtaniej wypada plan inwestycyjny w Trade Republic, natomiast na IKE i IKZE przy zagranicznych ETF-ach z listy mBanku tańszy jest eMakler, bo 0,1% przewalutowania wygrywa z 0,5% w XTB. DM BOŚ kosztuje dziś na IKE i IKZE tyle samo co mBank, ale tylko do końca promocji w lutym 2027 roku. XTB wygrywa natomiast przy akcjach i na zwykłym koncie, gdzie bije mBank i DM BOŚ, bo nie ma prowizji minimalnej, a jego 0% prowizji jest stałe, a nie promocyjne. Pełne zestawienie kont emerytalnych znajdziesz w rankingu IKE i IKZE, a aktualne stawki XTB w tabeli opłat XTB.
Jak rozliczyć podatek od ETF?
Zysk ze sprzedaży ETF-u na zwykłym koncie rozliczasz w PIT-38 i płacisz od niego 19% podatku Belki. W funduszu akumulującym (Acc) podatek płacisz dopiero przy sprzedaży, a w dystrybuującym (Dist) także od każdej wypłaconej dywidendy. Na IKE i IKZE podatku Belki nie płacisz, jeśli spełnisz warunki ustawy (z IKZE przy wypłacie po 65. roku życia płacisz 10% zryczałtowanego podatku).
Polski broker, taki jak XTB, wysyła ci PIT-8C z gotowym wynikiem ze sprzedaży ETF-ów, natomiast dywidend z funduszy zagranicznych w nim nie ma. Te rozliczasz samodzielnie w części G zeznania PIT-38, które składasz od 15 lutego do 30 kwietnia roku następującego po roku podatkowym. Szczegóły krok po kroku opisuję w poradniku, jak rozliczyć podatek z XTB.
ETF na IKE, IKZE czy zwykłym koncie?
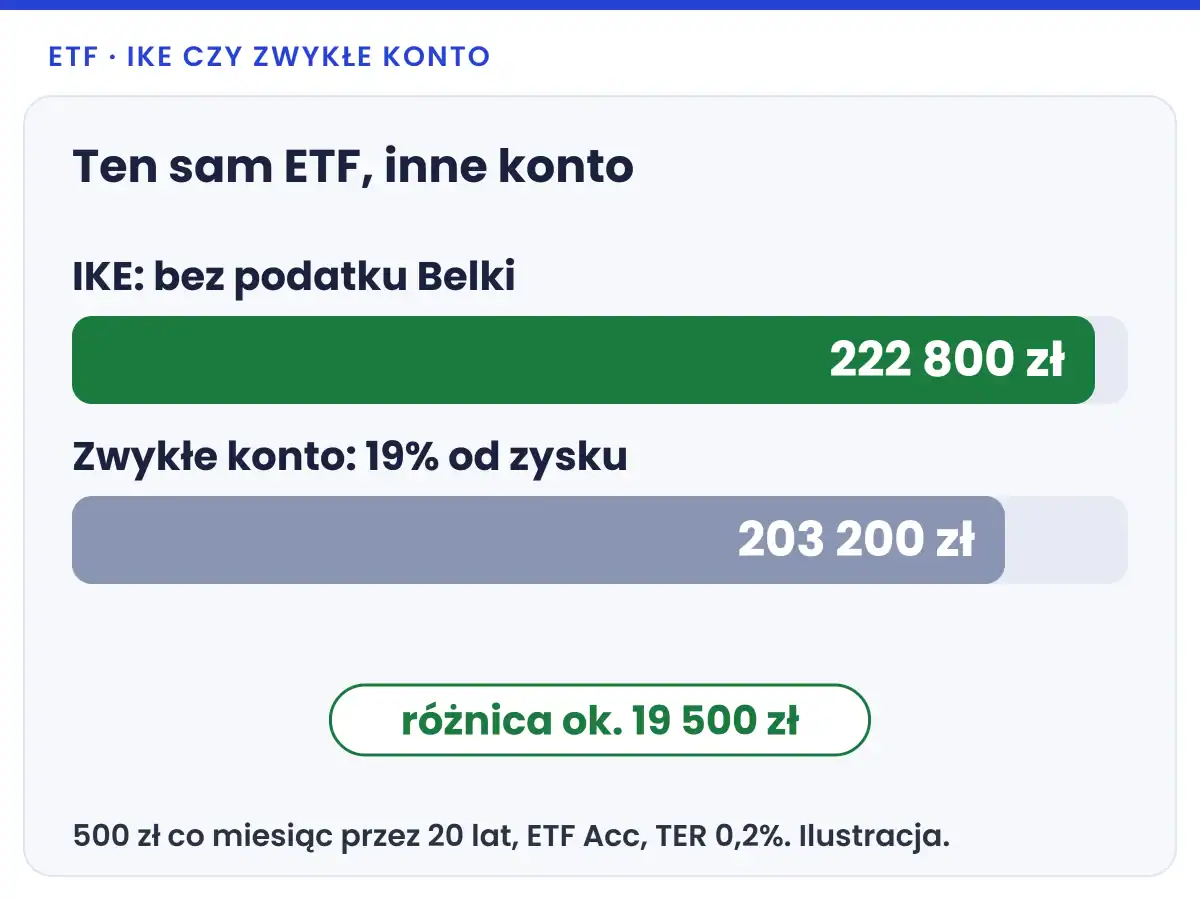
Dużo więcej niż wybór wersji funduszu daje samo konto. W przykładzie z wpłatami 500 zł miesięcznie, przy funduszu akumulującym i sprzedaży po 20 latach, na zwykłym koncie zapłacisz około 19 500 zł podatku, a na IKE zero. Dlatego przy inwestowaniu długoterminowym kolejność jest dla mnie jasna: najpierw IKZE i IKE, a od 2027 roku także Osobiste Konto Inwestycyjne, na którym zyski nie podlegają podatkowi Belki, a podatek od wartości płacisz dopiero od nadwyżki ponad 100 000 zł aktywów inwestycyjnych. Wbrew temu, co można przeczytać w części poradników, na IKE w XTB czy mBanku kupisz także zagraniczne ETF-y, a nie tylko fundusze z GPW.
Kalkulator: ile zostanie z inwestycji w ETF?
Kalkulator ETF
Wpisz swoje założenia, a wynik przeliczy się od razu
Ilustracja, nie prognoza: kalkulator zakłada stały wynik indeksu, fundusz akumulujący, przewalutowanie przy każdej wpłacie i przy sprzedaży oraz sprzedaż całości na końcu. Rzeczywiste wyniki zmieniają się z roku na rok i mogą być ujemne. Na IKZE przy wypłacie po 65. roku życia płacisz 10% od całej kwoty, czego kalkulator nie uwzględnia.
Jak inwestować w ETF z głową: ryzyka i najczęstsze błędy
ETF na szeroki indeks to jeden z najprostszych sposobów inwestowania, ale prosty nie znaczy bezpieczny. Wartość jednostek spada razem z rynkiem: indeks MSCI World stracił w 2022 roku 18,14%, a najgłębsze obsunięcie w jego historii od 2000 roku wyniosło 57,82% (od października 2007 do marca 2009 roku, według karty indeksu MSCI World ze stanem na 30.09.2026). Wyniki z przeszłości niczego nie gwarantują na przyszłość.
Najczęstsze błędy początkujących:
- Za dużo funduszy w portfelu. Pięć ETF-ów na podobne indeksy to w praktyce te same spółki kupione kilka razy i więcej przewalutowań.
- Gonienie modnych tematów. ETF-y tematyczne (AI, czysta energia, obronność) są węższe, droższe i dużo bardziej zmienne niż szeroki indeks.
- ETF-y lewarowane i odwrotne. Te fundusze mają mnożyć dzienny ruch indeksu, więc w dłuższym okresie ich wynik potrafi mocno odbiegać od oczekiwań. Do trzymania latami się nie nadają.
- Mylenie ETF-u z CFD na ETF. U wielu brokerów, także w XTB, obok prawdziwych ETF-ów są kontrakty CFD na ETF. To instrumenty z dźwignią, w których nie jesteś właścicielem jednostek funduszu, więc do inwestowania długoterminowego wybieraj prawdziwy ETF.
- Sprzedaż w panice. Strata staje się realna dopiero w momencie sprzedaży, a regularne wpłaty w czasie spadków kupują jednostki taniej.
Warto też pamiętać o ryzyku walutowym: zagraniczne ETF-y wyceniasz w złotych, więc umocnienie złotego obniża twój wynik, nawet gdy indeks rośnie.
Podsumowanie
Inwestowanie w ETF jest dziś w Polsce prostsze i tańsze niż kiedykolwiek, ale o wyniku decydują szczegóły: wybór szerokiego indeksu i niskiego TER, fundusz akumulujący na zwykłym koncie oraz przede wszystkim rachunek, na którym kupujesz. IKE i IKZE pozwalają uniknąć podatku Belki, co przez 20 lat znaczy więcej niż różnice w prowizjach.
Jeśli szukasz jednego konta do ETF-ów z IKE i IKZE, XTB daje 0% prowizji do 100 000 EUR obrotu miesięcznie, ponad 2 300 ETF-ów i inwestowanie od 1 zł. Przy zakupach zagranicznych funduszy z rachunku w złotych licz się z 0,5% przewalutowania, a jeśli kupujesz głównie ETF-y z listy mBanku, na IKE porównaj też eMakler.
Konto do ETF-ów
ETF-y bez prowizji, także na IKE i IKZE
W XTB kupisz ponad 2 300 ETF-ów z 0% prowizji do 100 000 EUR obrotu miesięcznie, już od 1 zł, na zwykłym koncie, IKE i IKZE. Przy zakładaniu konta wpisz kod TOPINWESTYCJE.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Materiał ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.
Najczęściej zadawane pytania
Co się stanie z ETF-em, jeśli emitent zbankrutuje?
Aktywa europejskiego funduszu UCITS przechowuje niezależny depozytariusz i są prawnie oddzielone od majątku emitenta, więc jego upadek nie oznacza utraty akcji kupionych przez fundusz. Fundusz zostałby wtedy przejęty przez innego zarządzającego albo zlikwidowany, a inwestorzy dostaliby wartość swoich jednostek. Nic nie chroni cię natomiast przed zwykłym spadkiem kursów.
Czy ETF wypłaca dywidendę?
ETF dystrybuujący (Dist) wypłaca dywidendy na konto maklerskie, zwykle co kwartał lub co pół roku, a ETF akumulujący (Acc) reinwestuje je w funduszu, przez co rośnie wycena jednostki. Na zwykłym koncie od każdej dywidendy z funduszu Dist płacisz 19% podatku, dlatego w okresie odkładania pieniędzy wiele osób wybiera wersję Acc.
Od jakiej kwoty można kupić ETF?
U brokerów z ułamkowymi jednostkami, na przykład w XTB, zainwestujesz w ETF już od 1 zł, więc cena jednej jednostki przestaje mieć znaczenie. Przy małych kwotach ważniejsze jest to, żeby broker nie pobierał prowizji minimalnej, bo opłata 14 zł przy zakupie za 200 zł to 7% wpłaty.
Czy na ETF-ach można stracić pieniądze?
Tak, wartość ETF-u spada razem z rynkiem, a indeks MSCI World w najgorszym okresie od 2000 roku stracił 57,82%. Kupując ETF bez dźwigni, możesz w najgorszym razie stracić całą wpłaconą kwotę, ale nie więcej, dlatego inwestuj pieniądze, których nie będziesz potrzebować przez co najmniej kilka lat.
Czy ETF akumulujący trzeba rozliczać co roku?
Dopóki nie sprzedasz jednostek funduszu akumulującego, nie masz czego rozliczać, bo reinwestowane dywidendy nie trafiają na twoje konto. Podatek Belki zapłacisz dopiero od zysku przy sprzedaży, w zeznaniu PIT-38 za rok, w którym sprzedałeś jednostki, a na IKE i IKZE nie zapłacisz go wcale.
Materiał ma charakter informacyjny i edukacyjny, nie stanowi porady inwestycyjnej ani rekomendacji zakupu konkretnych instrumentów. Opłaty i limity zmieniają się, dlatego przed zakupem sprawdź aktualną tabelę opłat brokera i dokument KID funduszu.